LV 1871 Golden BU
Für handwerkliche Berufe sieht die Golden BU eine Rehabilitationskostenhilfe unter den vertraglichen Voraussetzungen vor. Interessant sind außerdem die Möglichkeiten, den Schutz bei wachsendem Bedarf anzupassen.
Von der Zeichnung über die Werkstatt bis zur Montage: Tischler und Schreiner verbinden Gestaltung, Maschinenarbeit und präzise Handgriffe. Die Berufsunfähigkeitsversicherung für Tischler richtet sich nach dieser konkreten Tätigkeit. Zwei Beitragsprofile zeigen die Größenordnung: 48,13 € monatlich im EUROPA-Beispiel und 77,96 € im Golden-BU-Beispiel der LV 1871 – bei unterschiedlichen Alters- und Laufzeitangaben.
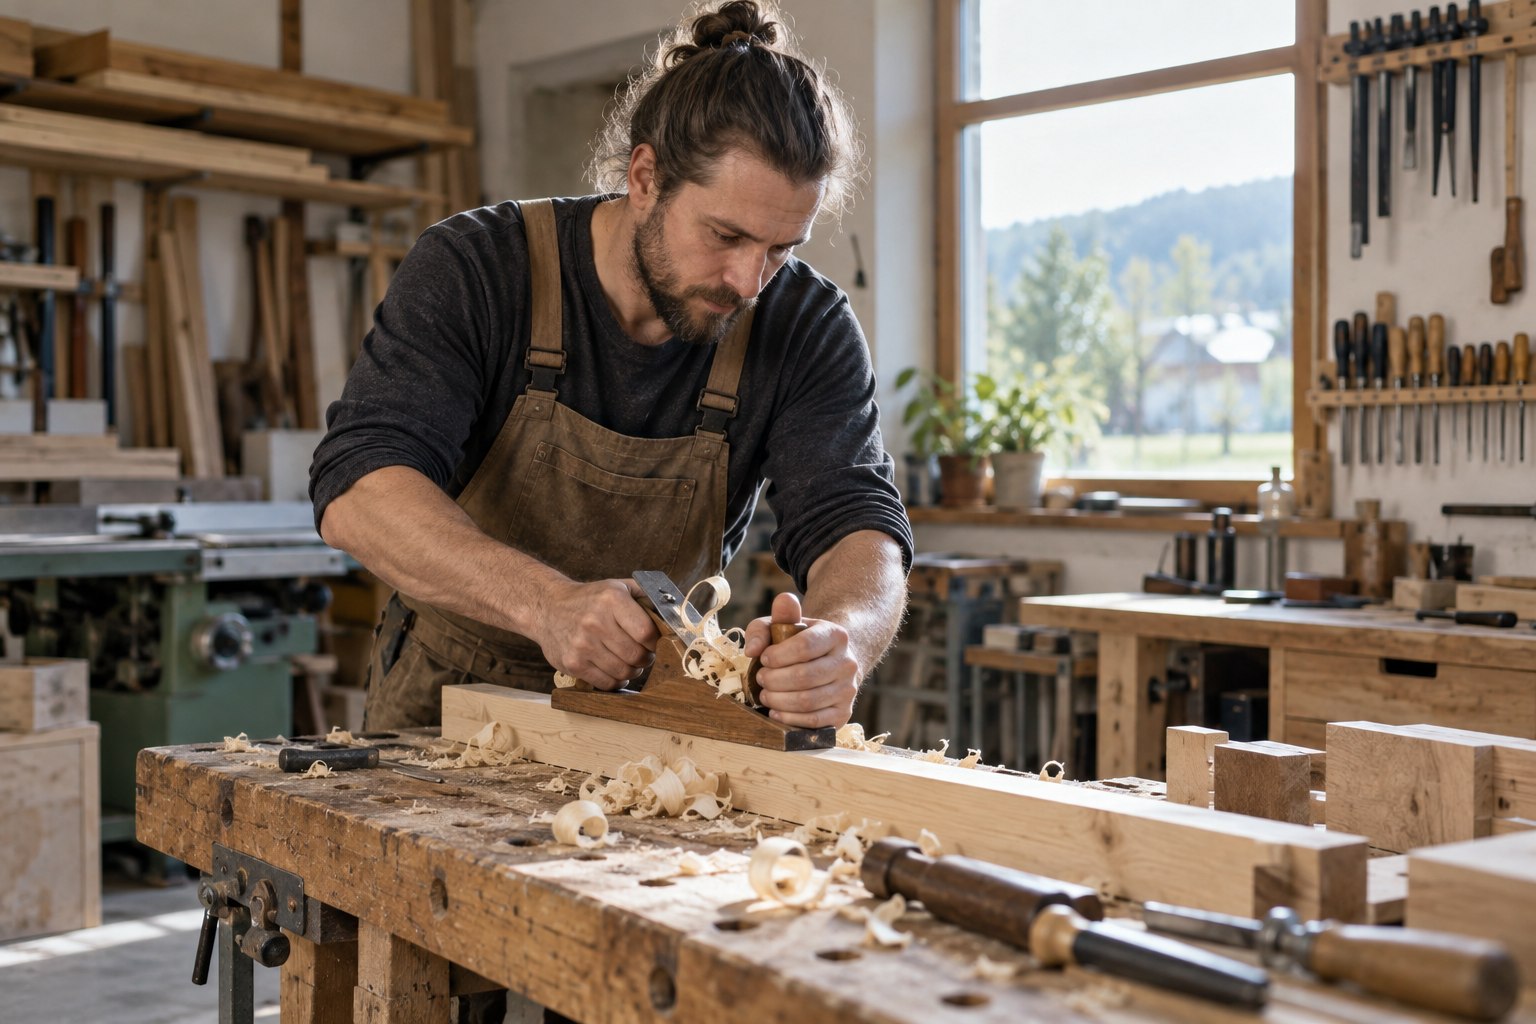
Für einen 25-jährigen angestellten Tischler haben wir EUROPA E-BU Komfort mit 48,13 € monatlichem Zahlbeitrag für 1.000 € Rente bis 60 berechnet. Der Tarifbeitrag vor nicht garantierter Überschussverrechnung beträgt 80,22 €. Im E-BU Premium mit zusätzlicher AU-Leistung sind es 50,51 € Zahlbeitrag beziehungsweise 84,19 € Tarifbeitrag.
| Tarifprofil | Zahlbeitrag monatlich | Alter und Laufzeit |
|---|---|---|
| EUROPA E-BU Komfort | 48,13 € | 25 Jahre, Rente bis 60 |
| EUROPA E-BU Premium | 50,51 € | 25 Jahre, Rente bis 60 |
| LV 1871 Golden BU | 77,96 € | 30 Jahre, Rente bis 65 |
EUROPA-Rechenbasis vom 13.09.2026: geboren am 01.10.2001, Beginn 01.10.2026, Nichtraucher, handwerkliche Ausbildung, unter 75 % Büro- oder Aufsichtstätigkeit, keine Führung von mindestens fünf Vollzeitkräften. Ohne garantierte Leistungsdynamik und Karriere-X-Paket. Individuelle Annahmekonditionen sind noch zu prüfen.
Golden-BU-Profil: Schreiner ohne Meister, 30 Jahre, verheiratet, ein Kind, Nichtraucher, Beginn 01.01.2025, 1.000 € Monatsrente bis 65. Der Bruttobeitrag beträgt 118,12 €. Berechnungsstand ist 2025; für aktuelle persönliche Konditionen ist eine neue Anfrage erforderlich.
Der geringe Abstand der Monatsbeiträge bedeutet nicht, dass die Verträge gleich viel Schutz bieten. Zwei zusätzliche Jahre Laufzeit und fünf Jahre Unterschied beim Eintrittsalter beeinflussen die Einordnung erheblich. Für eine Entscheidung sollten beide Gesellschaften mit Ihren identischen Eckdaten berechnet werden.
Tischler fertigen und montieren Erzeugnisse aus Holz und Holzwerkstoffen, arbeiten aber auch mit weiteren Materialien. Planung, Maschinenbedienung, Oberflächenbehandlung und Einbau können unterschiedliche Anteile haben. Der Beruf ist deshalb nicht auf einen einzigen Arbeitsplatz beschränkt.
Werkstattfertigung, Oberflächen und passgenaue Montage prägen viele Tätigkeiten. Beschreiben Sie, wie häufig Sie selbst fertigen, tragen, einbauen und nacharbeiten.
Entwurf, Kalkulation und Auftragssteuerung können später stärker hinzukommen. Ein hoher Büroanteil sollte durch die tatsächliche Aufgabenverteilung gedeckt sein.
Die Bezeichnungen Tischler und Schreiner werden regional unterschiedlich verwendet. Entscheidend ist die passende berufliche Zuordnung. Ein Holzmechaniker, Zimmerer oder reiner Montagehelfer sollte dagegen nicht allein wegen des gemeinsamen Werkstoffs automatisch demselben Profil zugeordnet werden.
Eine gute Tätigkeitsbeschreibung hilft schon bei der Anfrage. Sie erleichtert aber auch die spätere Einordnung, welche Aufgaben vor einer gesundheitlichen Einschränkung tatsächlich zum Beruf gehörten.
Präzise Handarbeit ist im Tischlerberuf wichtig, aber nur ein Teil der Arbeitsfähigkeit. Auch längeres Stehen, Montagehaltungen, die sichere Bedienung von Maschinen und die konzentrierte Planung können zum Anforderungsprofil gehören. Krankheiten können diese Fähigkeiten ebenso beeinträchtigen wie Verletzungen.
Ein Beispiel: Ein Schreiner kann kleinere Gegenstände noch greifen, aber wegen anhaltender gesundheitlicher Einschränkungen keine regelmäßigen Montagearbeiten mehr ausführen. Für den BU-Anspruch zählt dann, wie diese Arbeiten seinen Beruf prägen und ob die vertragliche Leistungsschwelle erreicht wird.
Eine Unfallversicherung und eine Grundfähigkeitsversicherung verwenden andere Maßstäbe. Sie können sinnvoll ergänzt oder als Alternative geprüft werden, sind aber nicht automatisch derselbe Schutz. Im Vergleich von BU und Grundfähigkeitsschutz werden die unterschiedlichen Leistungsauslöser erläutert.
Für handwerkliche Berufe sieht die Golden BU eine Rehabilitationskostenhilfe unter den vertraglichen Voraussetzungen vor. Interessant sind außerdem die Möglichkeiten, den Schutz bei wachsendem Bedarf anzupassen.
Die beiden Tischler-Berechnungen zeigen den Beitrag mit gleicher Rente und Laufzeit. Premium ergänzt den vereinbarten Schutz bei Arbeitsunfähigkeit; dessen Voraussetzungen sollten im Angebot erklärt werden.
Eine Rehabilitationshilfe ist eine Ergänzung zur vereinbarten BU-Rente. Sie sollte nicht als pauschale Übernahme sämtlicher Behandlungskosten verstanden werden. Auch bei einer AU-Leistung sind Nachweise und maximale Leistungsdauer gesondert zu prüfen.
Für die eigentliche BU bleiben die Definition der Berufsunfähigkeit und die Verweisungsregeln zentral. Ein Verzicht auf abstrakte Verweisung verhindert nicht automatisch jede Prüfung einer tatsächlich aufgenommenen neuen Tätigkeit; diese beiden Fragen sind zu unterscheiden.
Mit einem Meisterabschluss oder einer Betriebsübernahme verändern sich häufig die finanziellen Verpflichtungen. Die ursprüngliche Rente kann dann nicht mehr ausreichen. Prüfen Sie Nachversicherungsrechte möglichst zu dem Zeitpunkt, an dem ein vertraglich erfasster Anlass eintritt.
Bei einem eigenen Betrieb spielt die Umorganisationsregelung eine zusätzliche Rolle. Es kann darauf ankommen, welche Arbeiten Sie persönlich leisten und ob eine zumutbare Veränderung im Betrieb möglich wäre. Mitarbeiterzahl, eigene Fertigung und kaufmännische Aufgaben sollten deshalb konkret beschrieben werden.
Ein Meistertitel allein rechtfertigt keine Berechnung als reine Bürokraft. Wer weiterhin einen großen Teil des Tages praktisch arbeitet, muss diesen Anteil berücksichtigen. Umgekehrt kann eine tatsächlich veränderte Tätigkeit Anlass sein, eine mögliche günstigere Einstufung prüfen zu lassen.
Die private BU-Rente deckt außerdem nicht automatisch Werkstattmiete, Maschinenfinanzierung und Personalkosten. Für einen Betriebsinhaber sollten persönlicher Lebensunterhalt und betriebliche Verpflichtungen getrennt geplant werden.
Beginnen Sie mit den Ausgaben, die bei einem längeren Ausfall weiterlaufen. Dazu gehören Wohnen, Lebenshaltung, Versicherungen und gegebenenfalls die Versorgung einer Familie. Die Beispielrente von 1.000 € dient der Vergleichbarkeit und kann unter dem persönlichen Bedarf liegen.
Wenn der gewünschte Schutz das Budget belastet, sollten mehrere Varianten nachvollziehbar gegenübergestellt werden. Ein früheres Endalter kann den Beitrag verändern, lässt aber einen späteren Zeitraum offen. Eine niedrigere Rente verringert unmittelbar die monatliche Leistung im Versicherungsfall.
Für die langfristige Planung können Erhöhungsrechte und eine vereinbarte Dynamik wichtig sein. Sie ersetzen jedoch keine ausreichende Ausgangsrente. Der Ratgeber zur BU-Rentenerhöhung erklärt die Möglichkeiten und deren vertragliche Grenzen.
Halten Sie Abschluss, aktuelle Position und die Arbeitsanteile in Werkstatt, Montage und Büro fest. Ergänzen Sie gewünschte Rente, Laufzeit und bereits vorhandene Versicherungen. Bei Selbstständigkeit sind weitere Angaben zum Betrieb hilfreich.
Gesundheitsfragen sollten anhand der gefragten Zeiträume vorbereitet werden. Bestehen Unklarheiten zu früheren Behandlungen, kann eine anonyme Risikovoranfrage die Auswahl erleichtern. Eine Standardprämie ist noch keine Aussage über die persönliche Annahme.
Fordern Sie schließlich einen Vergleich an, der Zahlbeitrag, Tarifbeitrag und Leistungsumfang getrennt zeigt. So lässt sich erkennen, welche Lösung zu Ihrem Berufsalltag und zum verfügbaren Budget passt.
Im beschriebenen EUROPA-Komfort-Profil haben wir 48,13 € für 1.000 € BU-Rente bis 60 berechnet. Das Golden-BU-Beispiel der LV 1871 beträgt 77,96 €, betrifft aber einen 30-jährigen Schreiner und endet bereits mit 65.
Die Bezeichnungen werden regional für denselben Handwerksberuf verwendet. Entscheidend bleiben die konkrete Tätigkeit und Qualifikation. Andere Holzberufe sollten nicht ungeprüft gleichgesetzt werden.
Eintrittsalter, Laufzeit und Berechnungsstand unterscheiden sich. Für einen belastbaren Vergleich sollten die Gesellschaften mit identischer Rente, Dauer und persönlichem Berufsprofil angefragt werden.
Zusätzlich zur privaten Rentenhöhe sind die Umorganisationsregelung und die tatsächliche Aufgabenverteilung im Betrieb wichtig. Laufende Werkstatt- und Personalkosten brauchen eine gesonderte Betrachtung.
Fordern Sie kostenlos und unverbindlich Angebote für Ihre Tischler- oder Schreinertätigkeit an. Geben Sie Rentenwunsch, Qualifikation und Arbeitsanteile an, damit die Berechnungen zu Ihrem Beruf passen.
Für wen möchten Sie ein Angebot?
Möchten Sie ein Angebot für sich selbst oder für eine andere Person, z. B. Kinder oder Partner?
Bitte eine Beziehung auswählen.
Bitte den Namen angeben.
{{ istAndereePerson ? ('Wie ist ' + d.fuerWenName + ' beruflich tätig?') : 'Wie sind Sie beruflich tätig?' }}
{{ istAndereePerson ? ('Angaben zu ' + d.fuerWenName) : 'Ihre Angaben zur Person' }}
Bitte Beruf, Geburtsdatum und Raucherstatus angeben.
{{ istAndereePerson ? ('Gewünschter Schutz für ' + d.fuerWenName) : 'Ihr gewünschter Schutz' }}
Bitte beide Felder ausfüllen.
Wer soll das Angebot erhalten?
Bitte eine gültige E-Mail-Adresse angeben (z. B. name@beispiel.de).
Bitte alle Felder ausfüllen.
Fast geschafft
Bitte PLZ, Ort, Straße und Telefonnummer angeben.
Bitte der Datenschutzerklärung zustimmen.
{{ fehler }}
Ihre Anfrage ist eingegangen. Wir vergleichen die passenden Tarife und melden uns in Kürze mit einem unverbindlichen Angebot bei Ihnen.