EUROPA E-BU Komfort und Premium
Die Berechnungen bilden praktische Maurertätigkeit mit handwerklicher Ausbildung ab. Im individuellen Vergleich können Sie Rentenhöhe und AU-Schutz passend zu Ihrem Bedarf festlegen.
Mauerwerk, Betonarbeiten und Sanierungen verlangen Fachwissen und körperlichen Einsatz. Gesundheitliche Einschränkungen können diese Arbeit dauerhaft erschweren. Eine Berufsunfähigkeitsversicherung für Maurer soll dann mit der vereinbarten Monatsrente unterstützen. Für einen 20-jährigen angestellten Maurer haben wir 68,58 € monatlich für 1.000 € BU-Rente bis 60 berechnet.
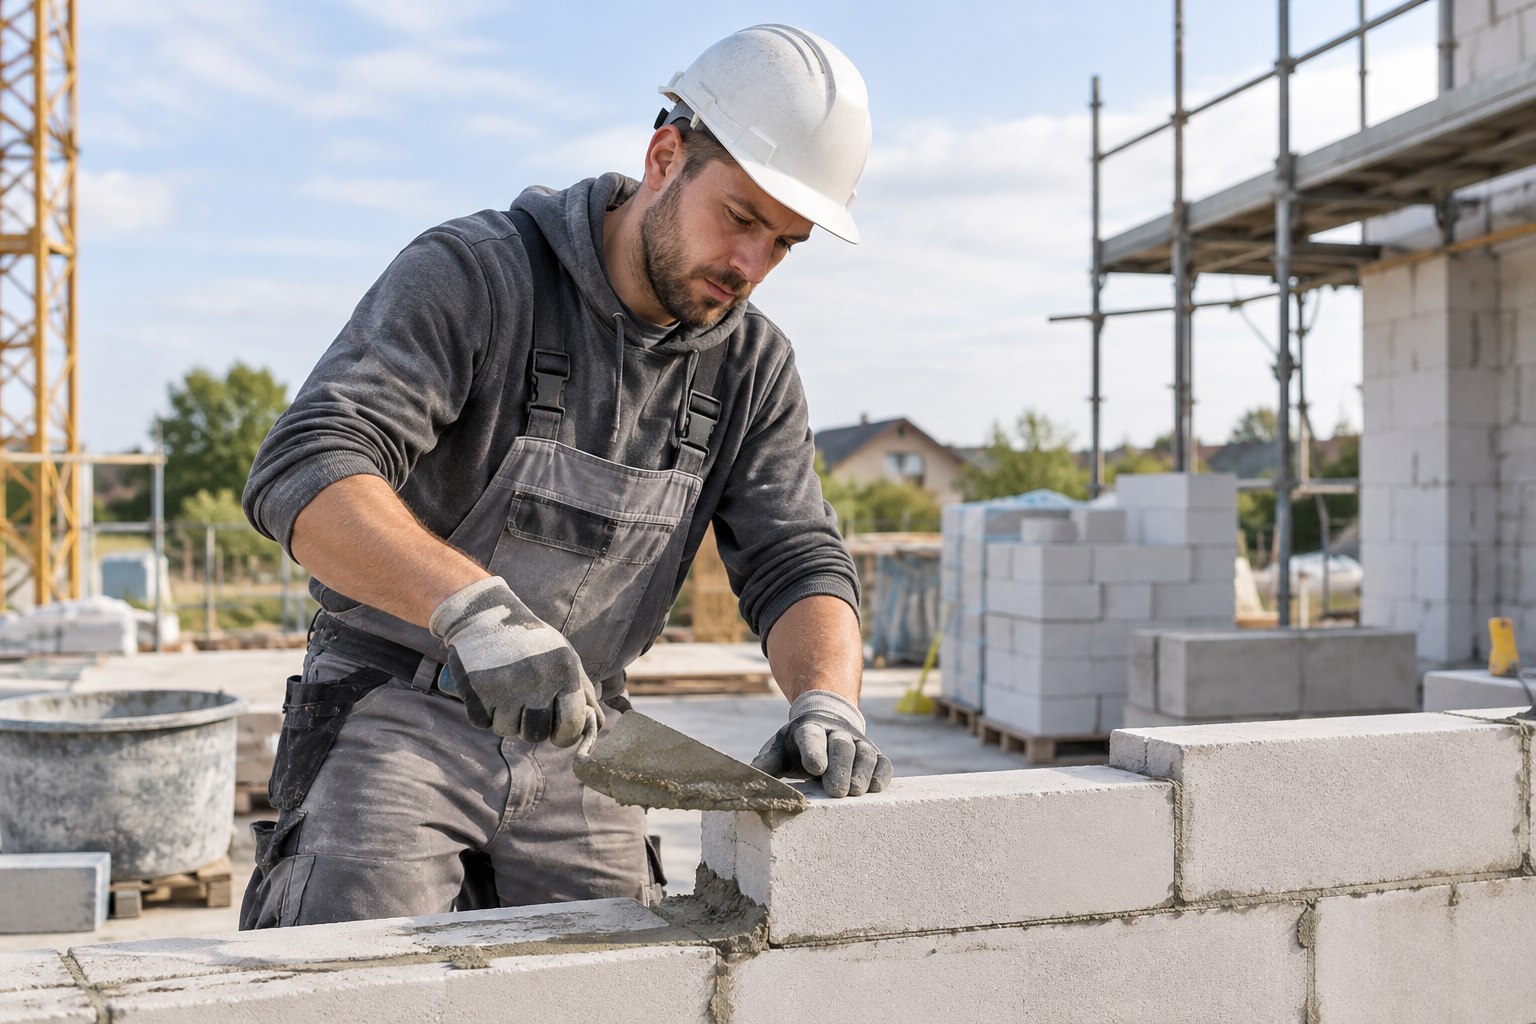
Wir haben den EUROPA E-BU Komfort und Premium für einen angestellten Maurer mit zwei Eintrittsaltern berechnet. Rentenhöhe und Endalter bleiben gleich. So wird sichtbar, wie sich das Alter im konkreten Beispiel auswirkt, ohne die Absicherung zu verkürzen.
| Eintrittsalter | Komfort monatlich | Premium monatlich |
|---|---|---|
| 20 Jahre | 68,58 € | 71,99 € |
| 25 Jahre | 71,05 € | 74,60 € |
Berechnungsstand 13.09.2026: Geburt am 01.10.2006 beziehungsweise 01.10.2001, Beginn 01.10.2026, Nichtraucher, handwerkliche Ausbildung, weniger als 75 % Büro- oder Aufsichtstätigkeit, keine Führung von mindestens fünf Vollzeitkräften. Jeweils 1.000 € Rente bis 60, ohne garantierte Leistungsdynamik und Karriere-X-Paket. Premium ergänzt den AU-Leistungsweg nach den Bedingungen.
Vor nicht garantierter Überschussverrechnung betragen die Tarifbeiträge mit 20 Jahren 114,30 € beziehungsweise 119,98 €, mit 25 Jahren 118,42 € beziehungsweise 124,34 €. Die persönlichen Annahmekonditionen sind gesondert zu prüfen.
Ein früher Beginn kann interessant sein, muss aber zur finanziellen Situation passen. Die beiden Altersprofile sind keine Aussage, dass jeder 20-jährige Maurer genau diesen Beitrag erhält. Gesundheit, tatsächliche Tätigkeit und gewünschte Leistung bleiben Teil des individuellen Angebots.
Maurer errichten und erhalten Bauteile aus unterschiedlichen Materialien. Neben Mauerwerk können Schalung, Bewehrung, Betonarbeiten, Dämmung und Sanierung zum Aufgabenbild gehören. Die konkrete Verteilung hängt vom Betrieb und vom Einsatzgebiet ab.
Für den BU-Vergleich sollten Sie deshalb beschreiben, ob Sie vor allem im Neubau, in der Instandsetzung oder in einem anderen Bereich arbeiten. Praktische Tätigkeiten, Arbeitsorte und eine mögliche Aufsichtsfunktion gehören zusammen in das Profil.
Materialien verarbeiten, Bauteile herstellen und Arbeitsabläufe umsetzen: Der praktische Anteil darf nicht hinter einer allgemeinen Bezeichnung wie Baugewerbe verschwinden.
Koordination und Anleitung können hinzukommen. Entscheidend ist, wie viel Sie weiterhin selbst ausführen und welche Verantwortung tatsächlich besteht.
Ein späterer Aufstieg verändert nicht automatisch alle Tätigkeitsanteile. Ein günstigeres Leitungsprofil ist nur dann belastbar, wenn die im Angebot zugrunde gelegten Angaben zutreffen.
Berufsunfähigkeit bedeutet nicht zwingend, dass keinerlei Tätigkeit mehr möglich ist. Die private BU prüft die gesundheitliche Einschränkung des versicherten Berufs nach ihren Bedingungen. Bei vielen Tarifen ist eine Einschränkung von mindestens 50 % maßgeblich.
Ein Maurer kann beispielsweise noch kurze Wege zurücklegen, aber die für seine Arbeit nötigen Belastungen über längere Zeit nicht mehr bewältigen. Ob daraus eine BU-Rente entsteht, hängt von den medizinischen Nachweisen und der Bedeutung der betroffenen Aufgaben ab.
Eine pauschale Aussage wie „Sie könnten doch noch leichte Arbeit machen“ reicht für eine sachgerechte Einordnung nicht aus. Ebenso wenig löst jede Beschwerde automatisch eine Rente aus. Die konkrete Tätigkeit und der vertragliche Prognosezeitraum müssen zusammen betrachtet werden.
Wer den Unterschied zur gesetzlichen Absicherung verstehen möchte, findet im Ratgeber zu BU und Erwerbsminderungsrente eine gesonderte Erklärung der unterschiedlichen Prüfmaßstäbe.
Der Verzicht auf abstrakte Verweisung ist ein wichtiger Vergleichspunkt. Es sollte nicht allein die theoretische Möglichkeit einer anderen Tätigkeit genügen, um den Schutz entfallen zu lassen. Die Regeln bei tatsächlich aufgenommener neuer Arbeit sind davon zu unterscheiden.
| Vertragsfrage | Bedeutung für Maurer |
|---|---|
| Bis wann besteht Schutz? | Eine frühe Beendigung kann eine erhebliche Lücke vor dem Ruhestand lassen. |
| Gibt es eine AU-Leistung? | Zusätzlichen Leistungsweg bei längerer Krankschreibung prüfen. |
| Wie kann die Rente steigen? | Nachversicherung und Dynamik bei wachsendem Bedarf unterscheiden. |
| Was gilt bei Selbstständigkeit? | Umorganisationsregelung und tatsächliche Betriebsstruktur klären. |
Ein Tarifname ersetzt die Erklärung dieser Punkte nicht. Lassen Sie die Voraussetzungen und Grenzen der Zusatzleistungen nennen. Gerade bei Arbeitsunfähigkeit sind Nachweise und maximale Leistungszeit wichtig.
Die Berechnungen bilden praktische Maurertätigkeit mit handwerklicher Ausbildung ab. Im individuellen Vergleich können Sie Rentenhöhe und AU-Schutz passend zu Ihrem Bedarf festlegen.
Die konkrete Ausgestaltung des zuletzt ausgeübten Berufs steht bei der Leistungsprüfung im Mittelpunkt. Lassen Sie für Ihren Maurerberuf verfügbare Laufzeiten und Tarifvarianten erläutern.
Ein allgemeines günstiges Preisbeispiel für eine andere Berufsgruppe sollte nicht als Maurerbeitrag übernommen werden. Jede Anfrage braucht die passende berufliche Zuordnung. Auch Gesundheitszuschläge oder Ausschlüsse können die persönliche Auswahl beeinflussen.
Die Beispielrente von 1.000 € macht die Kalkulationen vergleichbar. Für den eigenen Haushalt sollten Sie jedoch zunächst die laufenden Ausgaben ermitteln. Wohnen, Lebenshaltung und regelmäßige Verpflichtungen bleiben auch bei einem längeren Ausfall bestehen.
Falls die gewünschte Absicherung zu teuer erscheint, lassen Sie mehrere Gestaltungen gegenüberstellen. Eine geringere Rente und eine kürzere Laufzeit haben unterschiedliche Folgen. Beides sollte sichtbar ausgewiesen werden, damit der Preis nicht losgelöst vom Schutz bewertet wird.
Eine Grundfähigkeitsversicherung kann als Alternative geprüft werden. Sie bezahlt aber nicht automatisch bei jeder Einschränkung des Maurerberufs, sondern bei den vereinbarten Fähigkeitsverlusten oder Zusatzereignissen. Der Vergleich von BU und Grundfähigkeitsversicherung hilft bei der Abwägung.
Mit einer Meisterqualifikation oder einem eigenen Betrieb können Einkommen und Verantwortung steigen. Prüfen Sie dann, ob die ursprünglich vereinbarte Rente noch passt. Nachversicherungsrechte können helfen, sind aber an den vereinbarten Rahmen gebunden.
Bei Selbstständigkeit sollte die Aufgabenverteilung im Betrieb beschrieben werden. Die Umorganisationsregelung kann relevant sein, wenn eine zumutbare Veränderung der beruflichen Abläufe geprüft wird. Ein allein tätiger Maurermeister und ein Betrieb mit mehreren Teams haben unterschiedliche Voraussetzungen.
Für die Anfrage sind Abschluss, Tätigkeitsanteile, Rentenwunsch und vorhandene Verträge hilfreich. Bei unklaren Gesundheitsangaben kann eine anonyme Risikovoranfrage zur BU mögliche Annahmekonditionen klären, bevor ein Antrag gestellt wird.
Lassen Sie sich abschließend Zahlbeitrag, Tarifbeitrag und persönliche Einschränkungen getrennt zeigen. So wird deutlich, welche Lösung zu Ihrem Berufsweg und Ihrer finanziellen Planung passt.
Im beschriebenen EUROPA-Komfort-Profil haben wir 68,58 € monatlich für 1.000 € Rente bis 60 berechnet. Im Premium-Tarif mit AU-Leistung sind es 71,99 €. Die persönlichen Annahmekonditionen können abweichen.
Ja. Krankheiten können ebenfalls zu bedingungsgemäßer Berufsunfähigkeit führen. Entscheidend sind die Auswirkungen auf die konkrete Maurertätigkeit und die vertraglichen Voraussetzungen.
Nein. Maßgeblich sind die tatsächlichen Aufgaben und Zeitanteile. Praktische Baustellenarbeit muss auch bei einer Vorarbeiter- oder Meisterfunktion korrekt berücksichtigt werden.
Mit einem früheren Vertragsende entfällt der Schutz für spätere Jahre. Ein niedrigerer Beitrag kann deshalb mit einer größeren finanziellen Lücke verbunden sein. Laufzeit und Rentenhöhe sollten zusammen verglichen werden.
Fordern Sie kostenlos und unverbindlich einen Vergleich an. Mit Ihrem Berufsprofil, dem gewünschten Rentenbetrag und der Laufzeit lassen sich passende Angebote und mögliche Alternativen einordnen.
Für wen möchten Sie ein Angebot?
Möchten Sie ein Angebot für sich selbst oder für eine andere Person, z. B. Kinder oder Partner?
Bitte eine Beziehung auswählen.
Bitte den Namen angeben.
{{ istAndereePerson ? ('Wie ist ' + d.fuerWenName + ' beruflich tätig?') : 'Wie sind Sie beruflich tätig?' }}
{{ istAndereePerson ? ('Angaben zu ' + d.fuerWenName) : 'Ihre Angaben zur Person' }}
Bitte Beruf, Geburtsdatum und Raucherstatus angeben.
{{ istAndereePerson ? ('Gewünschter Schutz für ' + d.fuerWenName) : 'Ihr gewünschter Schutz' }}
Bitte beide Felder ausfüllen.
Wer soll das Angebot erhalten?
Bitte eine gültige E-Mail-Adresse angeben (z. B. name@beispiel.de).
Bitte alle Felder ausfüllen.
Fast geschafft
Bitte PLZ, Ort, Straße und Telefonnummer angeben.
Bitte der Datenschutzerklärung zustimmen.
{{ fehler }}
Ihre Anfrage ist eingegangen. Wir vergleichen die passenden Tarife und melden uns in Kürze mit einem unverbindlichen Angebot bei Ihnen.