EUROPA Premium: AU-Schutz als Erweiterung
Premium ergänzt die Komfortvariante um Leistungen bei bedingungsgemäßer Arbeitsunfähigkeit. Die Nachweise und Leistungsdauer sollten zusammen mit dem Mehrbeitrag beurteilt werden.
Bestehende Bausubstanz zu erhalten verlangt fachliche Beurteilung und zuverlässige praktische Arbeit. Eine Berufsunfähigkeitsversicherung sollte Ihren konkreten Sanierungsbereich erfassen. Unser berechnetes Beispiel für Betonsanierer beträgt 58,94 Euro monatlich für 1.000 Euro BU-Rente bis 60. Es ist kein pauschaler Beitrag für sämtliche Arbeiten der Bausanierung.
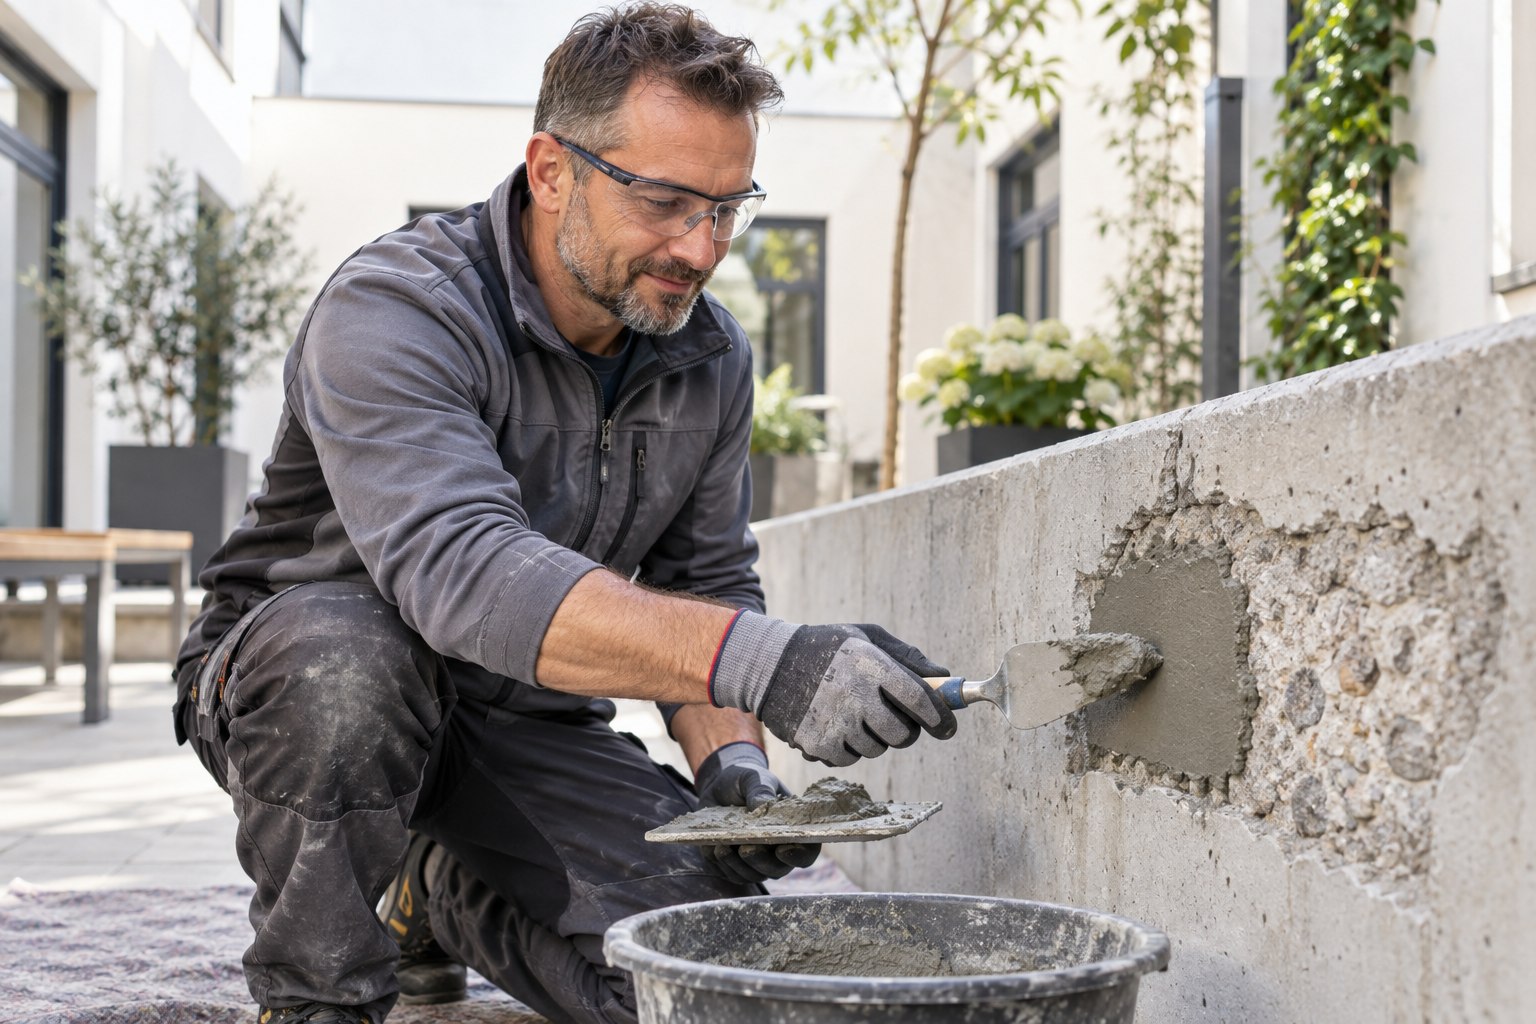
Bausanierung ist ein weiter Begriff. Arbeiten an Beton, Abdichtungen, Holzschutz, Ausbau oder anderen Teilen eines Gebäudes können sehr unterschiedliche Tätigkeiten sein. Für einen BU-Vertrag genügt deshalb die allgemeine Branchenangabe nicht.
Betonsanierer bearbeiten beispielsweise Schäden an Bauteilen aus Beton und führen entsprechende Instandsetzungsarbeiten aus. Wer dagegen überwiegend andere Baustoffe oder Schadensarten bearbeitet, benötigt eine dazu passende berufliche Einordnung.
Nennen Sie die tatsächlich ausgeführten Reparatur- und Schutzarbeiten an Betonbauteilen. Dieser Schwerpunkt liegt dem Preisbeispiel auf dieser Seite zugrunde.
Beschreiben Sie Materialien, Verfahren und Einsatzorte. Besondere Tätigkeiten, etwa Schadstoffsanierung, dürfen nicht als gewöhnliche Betoninstandsetzung vorausgesetzt werden.
Die Trennung soll keine pauschale Aussage über die Versicherbarkeit einzelner Bereiche sein. Sie sorgt dafür, dass ein Angebot auf zutreffenden Angaben beruht. Ob der Versicherer eine Tätigkeit direkt berechnet oder zusätzliche Informationen benötigt, wird individuell geklärt.
Bei einem Schwerpunkt auf Oberflächen oder Ausbau können auch die Ratgeber zur BU für Maler und Lackierer und zur Berufsunfähigkeitsversicherung für Stuckateure helfen. Die jeweilige Beitragszuordnung bleibt trotzdem an Ihre eigene Tätigkeit gebunden.
Für einen 25-jährigen angestellten Betonsanierer haben wir EUROPA Komfort mit 58,94 Euro monatlichem Zahlbeitrag berechnet. Premium kostet 61,87 Euro. Versichert sind jeweils 1.000 Euro monatliche BU-Rente; Versicherungs- und Leistungsdauer enden mit 60.
Die Berechnung vom 14. September 2026 verwendet Geburtstag 1. Oktober 2001, Versicherungsbeginn 1. Oktober 2026 und Nichtraucherstatus. Angegeben wurden eine abgeschlossene handwerkliche Ausbildung, weniger als 75 Prozent Büro- oder Aufsichtstätigkeit sowie keine Leitung mit mindestens fünf unterstellten Vollzeitkräften.
Die Tarifbeiträge vor Überschussverrechnung betragen monatlich 98,24 Euro für Komfort und 103,12 Euro für Premium. Der niedrigere Zahlbeitrag kann sich bei einer Änderung der Überschüsse verändern. Zusätzliche Leistungsdynamik und Karriere-X-Paket sind nicht enthalten.
Diese Rechnung verwendet Betonsanierer. Sie darf nicht ohne Prüfung auf Schadstoffsanierung, Abbrucharbeiten oder beliebige weitere Tätigkeiten übertragen werden. Für einen gemischten Arbeitsplatz müssen sämtliche wesentlichen Aufgaben erfasst werden.
Eine individuelle Gesundheitsprüfung ist noch nicht abgeschlossen. Auch Alter, Rentenhöhe oder längere Laufzeiten können andere Beiträge ergeben. Fordern Sie deshalb ein Angebot mit Ihren eigenen beruflichen und persönlichen Angaben an.
Ein gesundheitlicher Ausfall kann unterschiedliche Ursachen haben. Die Berufsunfähigkeitsversicherung ist daher nicht auf ein bestimmtes Unfallereignis beschränkt. Entscheidend ist, ob die versicherte Person ihren bisherigen Beruf nach den vereinbarten Bedingungen noch ausreichend ausüben kann.
Für einen Bausanierer können praktische Fähigkeiten, Belastbarkeit und fachliche Beurteilung gleichzeitig wichtig sein. Eine Diagnose allein sagt noch nicht, wie stark diese Aufgaben betroffen sind. Ebenso wenig beantwortet eine einzelne noch mögliche Bürotätigkeit die gesamte Leistungsfrage.
| Arbeitsabschnitt | Was im Leistungsfall beschrieben werden sollte |
|---|---|
| Schaden und Untergrund beurteilen | Regelmäßige Prüfungen und daraus folgende Arbeitsschritte |
| Sanierung vorbereiten | Praktische Aufgaben, eingesetzte Verfahren und notwendige Bewegungen |
| Instandsetzung ausführen | Die tatsächlich selbst ausgeführten Arbeiten |
| Ergebnis prüfen | Fachliche Kontrolle und Dokumentation |
Ein nachvollziehbarer Tätigkeitsablauf hilft, die Auswirkungen medizinischer Einschränkungen zu verstehen. Er sollte Ihren Arbeitsplatz beschreiben und nicht wahllos Tätigkeiten aus verschiedenen Baugewerken zusammenstellen.
Die richtige Berufszuordnung steht zuerst. Danach lassen sich konkrete Leistungen vergleichen, beispielsweise zusätzlicher Schutz bei Arbeitsunfähigkeit oder Möglichkeiten nach einem späteren Berufswechsel. Diese Merkmale sollten im Angebot ausdrücklich bezeichnet sein.
Premium ergänzt die Komfortvariante um Leistungen bei bedingungsgemäßer Arbeitsunfähigkeit. Die Nachweise und Leistungsdauer sollten zusammen mit dem Mehrbeitrag beurteilt werden.
Die Berufswechselprüfung kann eine günstigere Beitragseinstufung ermöglichen, wenn sich die Tätigkeit entsprechend verändert. Der Vertrag wird durch diese Prüfung nicht teurer. Die konkreten Voraussetzungen gehören in den Vergleich.
Ein möglicher späterer Wechsel in Planung oder Organisation ist keine Grundlage, schon heute eine unzutreffende Tätigkeit anzugeben. Versichert und kalkuliert werden muss die aktuelle berufliche Situation. Künftige Rechte können ergänzend berücksichtigt werden.
Bei einem eigenen Sanierungsbetrieb sollten private und betriebliche Ausgaben getrennt geplant werden. Die vereinbarte BU-Rente ersetzt nicht automatisch sämtliche laufenden Kosten von Personal, Fahrzeugen, Material oder Geschäftsräumen.
Prüfen Sie außerdem die Umorganisationsregel. Unter den jeweiligen Vertragsvoraussetzungen kann eine wirtschaftlich sinnvolle Änderung der Aufgabenverteilung berücksichtigt werden. Ihre eigene praktische Mitarbeit und die tatsächliche Betriebsstruktur sind dafür wichtig.
Wenn mehrere Sanierungsbereiche angeboten werden, bedeutet das nicht, dass Sie persönlich alle diese Arbeiten ausführen. Beschreiben Sie sowohl das Angebot des Betriebs als auch Ihren eigenen Aufgabenbereich. Diese Unterscheidung kann die berufliche Prüfung nachvollziehbarer machen.
Bei steigendem privaten Bedarf können Nachversicherungsrechte hilfreich sein. Prüfen Sie mögliche Anlässe und Höchstrenten. Eine BU-Dynamik ist ein anderes Instrument zur laufenden Anpassung und sollte ebenfalls bewusst gewählt werden.
Geben Sie Ihren Ausbildungsabschluss, Beschäftigungsstatus und die wesentlichen Sanierungsarbeiten an. Ergänzen Sie Materialien, Verfahren und besondere Einsatzbedingungen. Die gewünschte Rente und das Endalter bilden anschließend die Grundlage der Kalkulation.
Unser Beispiel endet mit 60 und verwendet 1.000 Euro Monatsrente. Beides sind begrenzte Rechengrößen, keine allgemeine Empfehlung. Wenn Sie mehr laufende Ausgaben oder späteren Einkommensbedarf haben, sollte die Berechnung entsprechend angepasst werden.
Gesundheitsfragen müssen anhand ihres genauen Wortlauts beantwortet werden. Bei Vorerkrankungen kann eine anonyme Risikovoranfrage zur Berufsunfähigkeitsversicherung vor einem Antrag sinnvoll sein. Nutzen Sie das Formular für einen unverbindlichen Vergleich, bei dem Ihre tatsächliche Sanierungstätigkeit im Mittelpunkt steht.
Das Beispiel verwendet ausdrücklich Betonsanierer. Für dieses Profil haben wir EUROPA Komfort mit 58,94 Euro monatlich für 1.000 Euro BU-Rente bis 60 berechnet. Die 25-jährige Person ist angestellt, Nichtraucher und handwerklich ausgebildet. Berechnungsdatum: 14. September 2026.
Nicht ungeprüft. Bausanierung umfasst unterschiedliche Tätigkeiten. Schadstoffsanierung oder andere besondere Arbeiten müssen für die BU-Anfrage gesondert beschrieben und vom Versicherer beruflich eingeordnet werden.
Die Berufswechselprüfung kann unter den Voraussetzungen eine günstigere Beitragseinstufung ermöglichen und führt durch diese Prüfung nicht zu einem höheren Beitrag. Für Bausanierer kann das bei einem tatsächlichen späteren Tätigkeitswechsel interessant sein.
Neben dem privaten Rentenbedarf sind die Umorganisationsregel und die tatsächliche Betriebsstruktur zu prüfen. Laufende Betriebskosten sind nicht automatisch vollständig durch die private BU-Rente gedeckt. Das Angestelltenbeispiel muss für Selbstständige individuell neu geprüft werden.
Fordern Sie Ihren unverbindlichen Vergleich mit genauer Tätigkeit, gewünschter Rente und passender Laufzeit an. So lässt sich das richtige Berufsprofil prüfen.
Für wen möchten Sie ein Angebot?
Möchten Sie ein Angebot für sich selbst oder für eine andere Person, z. B. Kinder oder Partner?
Bitte eine Beziehung auswählen.
Bitte den Namen angeben.
{{ istAndereePerson ? ('Wie ist ' + d.fuerWenName + ' beruflich tätig?') : 'Wie sind Sie beruflich tätig?' }}
{{ istAndereePerson ? ('Angaben zu ' + d.fuerWenName) : 'Ihre Angaben zur Person' }}
Bitte Beruf, Geburtsdatum und Raucherstatus angeben.
{{ istAndereePerson ? ('Gewünschter Schutz für ' + d.fuerWenName) : 'Ihr gewünschter Schutz' }}
Bitte beide Felder ausfüllen.
Wer soll das Angebot erhalten?
Bitte eine gültige E-Mail-Adresse angeben (z. B. name@beispiel.de).
Bitte alle Felder ausfüllen.
Fast geschafft
Bitte PLZ, Ort, Straße und Telefonnummer angeben.
Bitte der Datenschutzerklärung zustimmen.
{{ fehler }}
Ihre Anfrage ist eingegangen. Wir vergleichen die passenden Tarife und melden uns in Kürze mit einem unverbindlichen Angebot bei Ihnen.