Stuckateurhandwerk · Berufsunfähigkeitsversicherung mit passendem Profil · 2026
BU für Stuckateure: Handwerkliche Fähigkeiten und Einkommen absichern
Präzise Oberflächen, saubere Anschlüsse und fachgerechter Ausbau sind das Ergebnis Ihrer täglichen Arbeit. Wenn diese Arbeit gesundheitlich nicht mehr ausreichend möglich ist, kann eine Berufsunfähigkeitsversicherung die vereinbarte Rente zahlen. Für einen 25-jährigen angestellten Stuckateur haben wir 71,05 Euro monatlich für 1.000 Euro BU-Rente bis 60 berechnet.
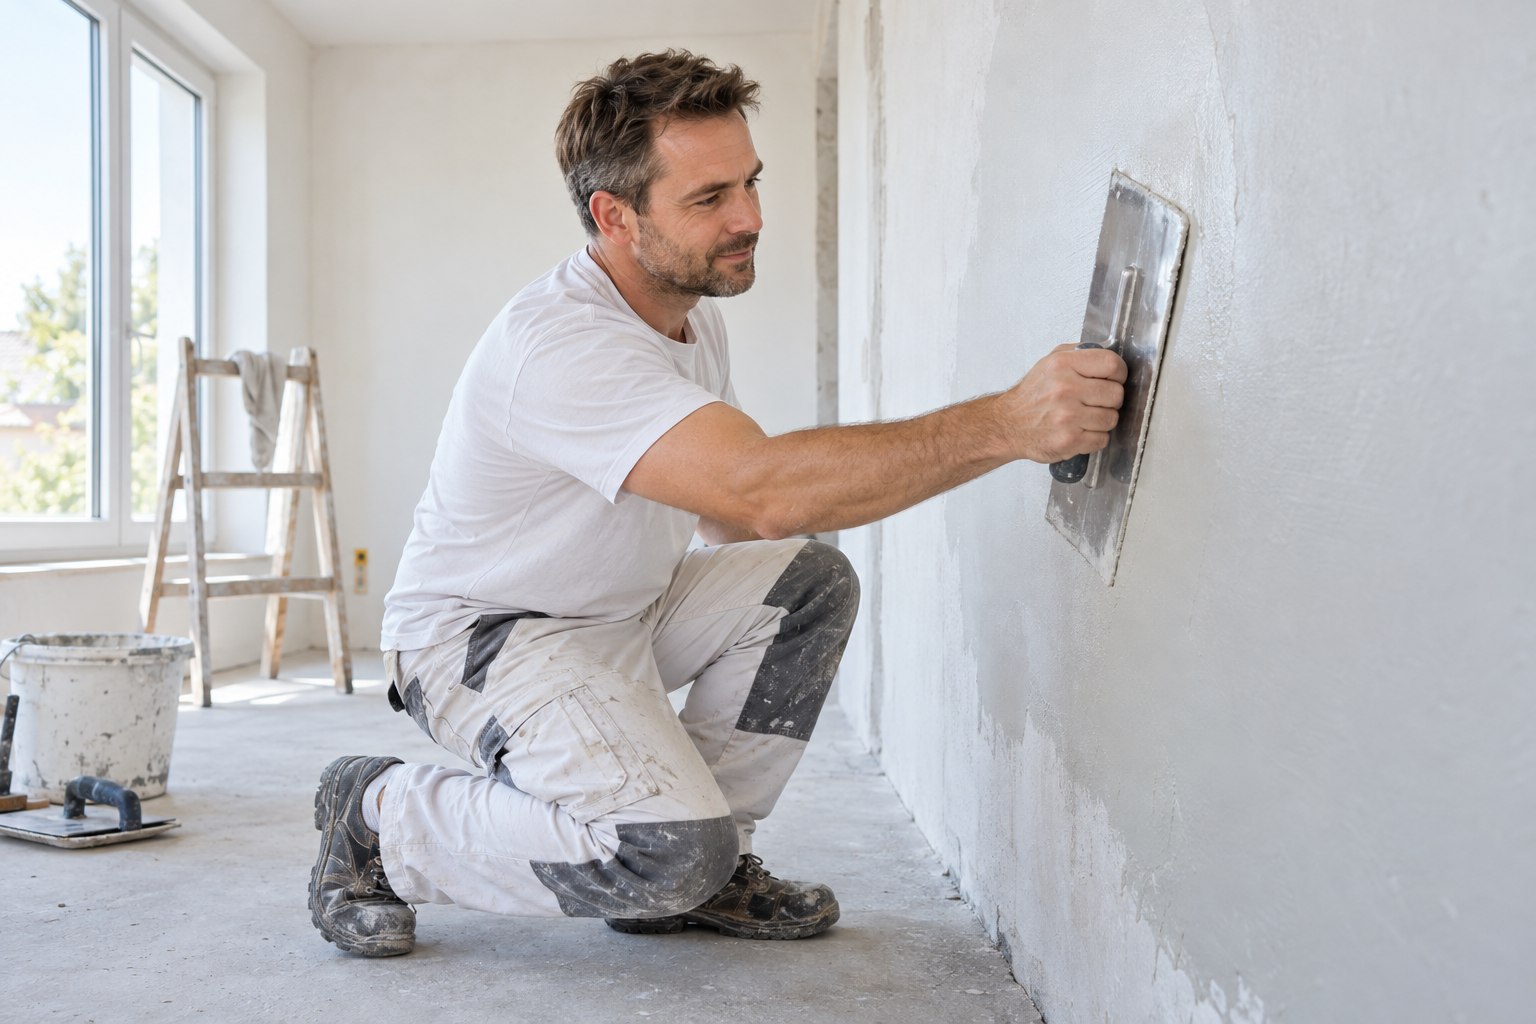
Stuckateur glättet frischen Putz an einer Innenwand.
Putz, Stuck oder Ausbau: Ihre BU braucht eine konkrete Tätigkeitsbeschreibung
Stuckateure arbeiten an unterschiedlichen Teilen eines Gebäudes. Je nach Betrieb stehen Putzarbeiten, Stuckgestaltung, Trockenbau oder weitere Ausbauaufgaben im Vordergrund. Die Berufsunfähigkeitsversicherung sollte den tatsächlichen Schwerpunkt erfassen, nicht nur eine allgemeine Vorstellung vom Handwerk.
Die modernisierten Ausbildungsinhalte berücksichtigen auch veränderte Anforderungen an Gebäude und Baustoffe. Für Ihren Versicherungsantrag ist jedoch nicht der aktuelle Lehrplan allein maßgeblich. Entscheidend ist, was Sie mit Ihrer Qualifikation heute tatsächlich ausüben.
Flächen und Bauteile bearbeiten
Beschreiben Sie Untergrundvorbereitung, Aufbringen von Materialien und die anschließende Bearbeitung. Wiederkehrende Bewegungen und die praktische Ausführung gehören dazu.
Gestalten, prüfen und organisieren
Nennen Sie handwerkliche Gestaltung, Kontrolle und gegebenenfalls Abstimmung mit Kunden oder anderen Gewerken. Organisatorische Aufgaben ersetzen den praktischen Anteil nicht automatisch.
Wer überwiegend auf Baustellen arbeitet, sollte diese Tätigkeit nicht als reine Planung angeben. Ein Meister kann ebenfalls weiterhin praktisch tätig sein. Umgekehrt darf ein tatsächlicher Wechsel in eine andere Funktion im Vergleich berücksichtigt werden, wenn der Versicherer ihn entsprechend prüft.
Die verwandte BU für Maler und Lackierer bietet weitere Einordnung für Oberflächenarbeiten. Die Berufe und ihre Beitragsprofile sind trotzdem getrennt zu betrachten.
BU-Kosten für Stuckateure: zwei berechnete EUROPA-Varianten
Unser Beispiel verwendet einen angestellten Stuckateur mit 25 Jahren und 1.000 Euro monatlicher BU-Rente. Die Versicherungs- und Leistungsdauer reichen bis 60. EUROPA Komfort kostet dabei 71,05 Euro monatlich, Premium 74,60 Euro.
71,05 €Komfort · monatlicher Zahlbeitrag
74,60 €Premium · monatlicher Zahlbeitrag
1.000 € bis 60Rente und Laufzeit beider Varianten
Berechnet wurde am 14. September 2026 mit Geburtstag 1. Oktober 2001 und Beginn 1. Oktober 2026. Angegeben sind Nichtraucherstatus, abgeschlossene handwerkliche Ausbildung, weniger als 75 Prozent Büro- oder Aufsichtstätigkeit sowie keine Leitung mit mindestens fünf unterstellten Vollzeitkräften.
Die monatlichen Tarifbeiträge vor Überschussverrechnung liegen bei 118,42 Euro für Komfort und 124,34 Euro für Premium. Die niedrigeren Zahlbeiträge können bei einer Änderung der Überschüsse steigen. Leistungsdynamik und Karriere-X-Paket wurden nicht zusätzlich eingeschlossen.
Eine klare Preisbasis statt eines unbestimmten Ab-Preises
Das Beispiel gehört zu genau dieser Person, diesem Beruf und der Laufzeit bis 60. Gesundheitsprüfung, abweichende Aufgaben oder andere Rentenwünsche können zu anderen Konditionen führen. Für Sie wird deshalb ein individuelles Angebot benötigt.
Auch wenn ein anderer Bauhandwerker denselben Rechnerbeitrag erhält, folgt daraus keine identische Tätigkeitsbeschreibung. Berufsangaben bleiben personenbezogen. Ein passender Vergleich verwendet für jeden Antrag die tatsächliche Arbeit.
Welche Tarifvorteile sind für Stuckateure gezielt prüfenswert?
Für einen längeren krankheitsbedingten Ausfall zählt neben der monatlichen Rente auch, welche weiteren Leistungen vereinbart sind. Dabei können eine AU-Erweiterung oder eine zusätzliche Einmalzahlung unterschiedliche Zwecke erfüllen.
EUROPA Premium: AU-Leistung zusätzlich zum BU-Schutz
Premium enthält gegenüber Komfort einen weiteren Leistungsweg bei bedingungsgemäßer Arbeitsunfähigkeit. Für die Entscheidung sollten Sie die geforderten Nachweise und die begrenzte Bezugsdauer kennen.
Volkswohl Bund BU MODERN: optionale Einmalleistung
Der zusätzliche Baustein kann bei bedingungsgemäßer Berufsunfähigkeit zwölf Monatsrenten als Einmalzahlung vorsehen. Eine solche Zahlung kann ergänzend zur laufenden Rente interessant sein, gehört aber nicht automatisch in jedes Angebot.
Die beiden Leistungen sind nicht austauschbar. Eine AU-Erweiterung knüpft an vertraglich definierte Arbeitsunfähigkeit an, die genannte Einmalzahlung an den vereinbarten BU-Leistungsfall. Prüfen Sie deshalb zuerst den gewünschten Zweck und erst anschließend den zusätzlichen Beitrag.
Wenn Schulter, Hand oder Konzentration die Stuckateurarbeit begrenzen
Ein BU-Vertrag versichert nicht nur Unfälle. Auch Erkrankungen können die berufliche Leistungsfähigkeit beeinträchtigen. Für Stuckateure ist wichtig, wie sich eine gesundheitliche Einschränkung auf die prägenden Arbeiten auswirkt; der Name einer Diagnose allein genügt nicht.
Arbeitsbestandteil
Konkrete Frage bei Einschränkungen
Untergrund vorbereiten
Welche notwendigen Bewegungen und Arbeitsschritte sind noch möglich?
Material verarbeiten
Können die regelmäßig erforderlichen Abläufe ausreichend durchgeführt werden?
Oberflächen gestalten
Bleiben Genauigkeit und praktische Fertigkeit erhalten?
Ergebnis kontrollieren
Ist eine verlässliche zusammenhängende Qualitätsprüfung möglich?
Ein vereinfachter Fall: Ein Stuckateur kann Angebote weiterhin lesen, aber wesentliche praktische Arbeiten an Wand- und Deckenflächen nicht mehr ausreichend ausführen. Dann ist die Bedeutung dieser Aufgaben für den bisherigen Beruf zu beurteilen. Die Möglichkeit einzelner Büroarbeiten entscheidet die BU-Frage nicht allein.
Für den Leistungsantrag sind medizinische Befunde und eine verständliche Tätigkeitsbeschreibung wichtig. Schreiben Sie möglichst konkret auf, wie ein üblicher Auftrag vor der Erkrankung ablief. Die Darstellung sollte Ihre tatsächliche Arbeit wiedergeben und keine bloße Kopie einer allgemeinen Berufsbeschreibung sein.
BU bis 60: Welche Jahre bleiben danach noch zu finanzieren?
Die Beispiele begrenzen den Schutz auf das Endalter 60. Das ist bei der Betrachtung der monatlichen Kosten sofort sichtbar, hat aber eine klare Folge: Nach dem vereinbarten Leistungsende zahlt dieser Vertrag keine laufende BU-Rente mehr.
Wenn Sie dann weiterhin auf Einkommen angewiesen sind, muss die Zeit gesondert geplant werden. Eine frühere Vertragsgrenze darf nicht allein wegen des günstigeren Beitrags gewählt werden. Lassen Sie gegebenenfalls mehrere Laufzeiten mit derselben Rente berechnen, um Preis und Leistungszeitraum gemeinsam zu beurteilen.
Prüfen Sie außerdem, ob die Beispielrente von 1.000 Euro Ihre privaten Ausgaben ausreichend abdeckt. Sie ist keine allgemeine Empfehlung für Stuckateure. Eine Familie, Finanzierung oder steigende Wohnkosten können einen anderen Rentenbedarf ergeben.
Vertragliche Nachversicherungsrechte oder eine Dynamik der Berufsunfähigkeitsversicherung können spätere Veränderungen unterstützen. Beide Instrumente haben eigene Grenzen und ersetzen keine passende Ausgangsplanung.
Was selbstständige Stuckateure und Angestellte vor der Anfrage klären sollten
Angestellte sollten ihre Qualifikation und heutigen Aufgaben nennen. Bei Selbstständigen kommen Betriebsstruktur, Mitarbeiter und eigene Mitarbeit hinzu. Hier ist insbesondere zu prüfen, unter welchen Voraussetzungen der BU-Vertrag eine Umorganisation berücksichtigt.
Die persönliche BU-Rente sollte von laufenden Betriebsausgaben getrennt werden. Mitarbeiterlöhne, Fahrzeuge oder Werkstattkosten sind nicht automatisch in voller Höhe durch Ihre private Rente abgedeckt. Für den Angebotsvergleich muss der persönliche Finanzbedarf deshalb nachvollziehbar sein.
Bei Vorerkrankungen kann eine anonyme Risikovoranfrage zur BU vor einem Antrag sinnvoll sein. Über das Formular können Sie Ihren Berufsschwerpunkt und die gewünschte Rente angeben und einen unverbindlichen Tarifvergleich anfordern.
Fragen zur Berufsunfähigkeitsversicherung für Stuckateure
Wie viel kostet die BU für Stuckateure im Beispiel?
EUROPA Komfort ergibt 71,05 Euro monatlich für 1.000 Euro BU-Rente bis 60. Die Beispielperson ist 25 Jahre alt, angestellt, Nichtraucher und handwerklich ausgebildet. Berechnet wurde am 14. September 2026; die individuelle Prüfung kann andere Konditionen ergeben.
Welche Zusatzleistung bietet Volkswohl Bund BU MODERN?
Bei Vereinbarung des passenden Bausteins kann Volkswohl Bund BU MODERN bei bedingungsgemäßer Berufsunfähigkeit zwölf Monatsrenten zusätzlich als Einmalleistung zahlen. Stuckateure sollten prüfen, ob dieser Baustein im konkreten Angebot enthalten ist.
Ist eine BU bis 60 für jeden Stuckateur ausreichend?
Nein. Unser Beispiel verwendet diese Laufzeit als begrenzte Kalkulation. Stuckateure, die danach weiter Einkommen benötigen, müssen die verbleibenden Jahre berücksichtigen. Das Endalter gehört deshalb direkt zum Preisvergleich.
Müssen selbstständige Stuckateure bei der BU etwas zusätzlich beachten?
Neben dem persönlichen Rentenbedarf ist die Umorganisationsregel wichtig. Betriebsstruktur, Mitarbeiter und eigene praktische Mitarbeit können relevant sein. Das Angestelltenbeispiel ist daher nicht ungeprüft auf selbstständige Stuckateure übertragbar.
Kostenlos & unverbindlich
Ein BU-Angebot, das zu Ihrer Stuckateurarbeit passt
Beschreiben Sie Ihren Tätigkeitsschwerpunkt und den gewünschten Rentenbedarf. Wir prüfen passende Vergleichsmöglichkeiten für Ihre unverbindliche Anfrage.
Für wen möchten Sie ein Angebot?
Möchten Sie ein Angebot für sich selbst oder für eine andere Person, z. B. Kinder oder Partner?
Bitte eine Beziehung auswählen.
Bitte den Namen angeben.
{{ istAndereePerson ? ('Wie ist ' + d.fuerWenName + ' beruflich tätig?') : 'Wie sind Sie beruflich tätig?' }}
{{ istAndereePerson ? ('Angaben zu ' + d.fuerWenName) : 'Ihre Angaben zur Person' }}
Bitte Beruf, Geburtsdatum und Raucherstatus angeben.
Kostenlos & unverbindlich. Ihre Daten werden ausschließlich
für die Angebotserstellung verwendet. Sie erhalten keine
Werbung oder Newsletter.
Bitte eine gültige E-Mail-Adresse angeben (z. B. name@beispiel.de).
Bitte alle Felder ausfüllen.
Fast geschafft
Ihre Anschrift ist ein Pflichtfeld der Angebots-Software und
wird ausschließlich für die Angebotserstellung verwendet.
Sie erhalten garantiert keinen Vertreterbesuch und keine
Werbepost.
Bitte PLZ, Ort, Straße und Telefonnummer angeben.
Bitte der Datenschutzerklärung zustimmen.
{{ fehler }}
Vielen Dank, {{ d.vorname }}!
Ihre Anfrage ist eingegangen. Wir vergleichen die passenden
Tarife und melden uns in Kürze mit einem unverbindlichen
Angebot bei Ihnen.