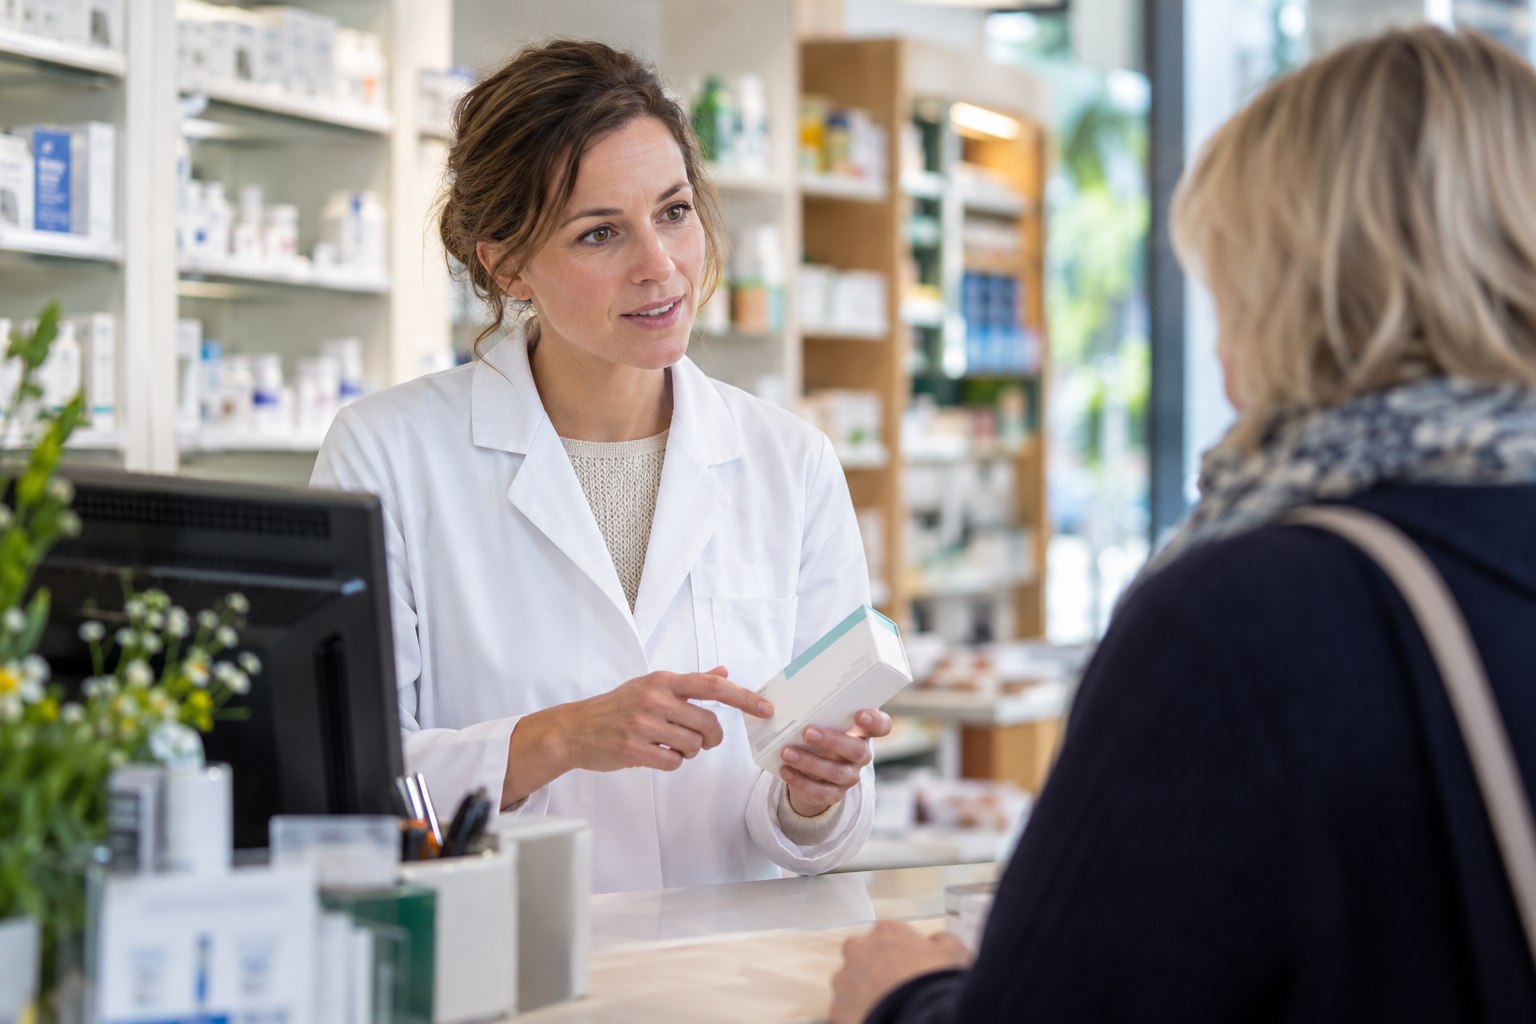
Apotheker · Beratung, Rezeptur und Verantwortung · 2026
Berufsunfähigkeitsversicherung für Apotheker: Beruf und Einkommen gezielt schützen
Arzneimittel prüfen, Patienten beraten und eine Apotheke verantwortungsvoll führen: Als Apotheker brauchen Sie fachliche Sicherheit und gesundheitliche Belastbarkeit. Eine Berufsunfähigkeitsversicherung kann Ihr persönliches Einkommen absichern, wenn diese Arbeit krankheitsbedingt nicht mehr möglich ist. Besonders wichtig sind das Zusammenspiel mit dem Versorgungswerk und passende Bedingungen für Ihre konkrete pharmazeutische Tätigkeit.
Beratung, Verantwortung und Präzision: Ihre Arbeitskraft als Apotheker absichern.
BU für Apotheker: Welches günstige Beitragsbeispiel gibt es?
Das Baloise-Beitragsbeispiel für einen 30-jährigen Apotheker beträgt 41,21 Euro im Monat bei 1.500 Euro monatlicher BU-Rente bis zum Alter von 67 Jahren. Der Berechnungsstand ist Januar 2025. Dieses konkrete Beispiel zeigt eine mögliche Größenordnung; es ist kein neu berechnetes persönliches Angebot.
41,21 €Monatsbeitrag im Baloise-Beitragsbeispiel
1.500 €Monatliche Berufsunfähigkeitsrente
30 JahreEintrittsalter, Absicherung bis 67
Ein Beitrag lässt sich nicht allein aus der Approbation ableiten. Alter, gewünschte Rentenhöhe und gesundheitliche Vorgeschichte gehören ebenso in die Berechnung wie die tatsächliche Arbeit. Ein Apothekenleiter mit umfangreicher Personalführung und eine angestellte Apothekerin mit hohem Anteil an Beratung und Rezeptur müssen nicht identisch eingestuft werden.
Lassen Sie aktuelle Angebote mit denselben Leistungszielen gegenüberstellen. Für einen fairen Kostenvergleich gehören auch optionale AU-Leistungen und eine gewünschte garantierte Rentensteigerung in die Vorgaben. Ein Preis ohne diese Ergänzungen ist nicht unmittelbar mit einem umfassender ausgestatteten Vertrag vergleichbar.
Öffentliche Apotheke, Klinik oder Industrie: Warum die Tätigkeit zählt
Apotheker arbeiten nicht ausschließlich in der Offizin. Krankenhausversorgung, Arzneimittelherstellung, Forschung, Qualitätskontrolle und Verwaltung stellen jeweils andere Anforderungen. Für den BU-Antrag sollte deshalb neben dem Abschluss der tatsächliche Arbeitsplatz erkennbar werden.
Arbeitsumfeld
Für die Tätigkeitsbeschreibung wichtig
Öffentliche Apotheke
Patientenberatung, Rezeptur, Prüfung, Stehen und Leitungsaufgaben
Krankenhausapotheke
Herstellung, Stationsversorgung, fachliche Beratung und Organisation
Pharmazeutische Industrie
Labor, Qualitätssicherung, Forschung oder kaufmännische Verantwortung
Apothekeninhaber
Eigene pharmazeutische Arbeit, Zahl und Aufgaben der Mitarbeiter
Eine präzise Beschreibung ist auch für spätere Leistungsfragen nützlich. Wenn eine Erkrankung einzelne Aufgaben verhindert, kommt es darauf an, welche Bedeutung diese für den vorherigen Berufsalltag hatten. Ein Etikett wie „überwiegend geistige Arbeit“ ersetzt die Beschreibung von Beratung, Kontrolle und verantwortlicher Freigabe nicht.
Wer mehrere Tätigkeiten parallel ausübt, sollte diese vollständig erfassen. Das gilt etwa für eine angestellte Tätigkeit in einer Apotheke und regelmäßige zusätzliche Lehrveranstaltungen. Die Absicherung sollte dem tatsächlich ausgeübten Erwerbsleben entsprechen.
Ersetzt das Versorgungswerk eine private Berufsunfähigkeitsversicherung?
Berufsständische Versorgung und private BU erfüllen unterschiedliche Aufgaben. Entscheidend sind die Satzung Ihres Versorgungswerks und die Bedingungen des privaten Vertrags. Die Mitgliedschaft allein bedeutet weder, dass bei jeder Einschränkung eine Rente fließt, noch dass zusätzlicher BU-Schutz überflüssig ist.
Prüfen Sie insbesondere, auf welchen Tätigkeitsbereich sich die Definition der Berufsunfähigkeit im Versorgungswerk bezieht und ob die Einstellung pharmazeutischer Tätigkeiten verlangt wird. Bei einer privaten BU steht demgegenüber das vertraglich versicherte Berufsbild im Mittelpunkt. Eine Leistung aus dem einen System beweist den Anspruch im anderen nicht automatisch.
Die persönliche Versorgungslücke als Apotheker ermitteln
Legen Sie Ihre aktuelle Versorgungsinformation neben eine Aufstellung der privaten Ausgaben. Ein ausgewiesener Rentenbetrag hilft nur, wenn auch die Voraussetzungen für diese Leistung zur betrachteten Situation passen.
Bei der finanziellen Annahme prüfen Versicherer vorhandene Absicherung unterschiedlich. Daher gehört die Frage, ob und wie Versorgungswerksansprüche berücksichtigt werden, ausdrücklich in den Tarifvergleich. Weitere Besonderheiten erläutert die Übersicht zur Berufsunfähigkeitsversicherung für Kammerberufe.
Welche Bedeutung haben Verweisung und Umorganisation für Apotheker?
Die Verweisung entscheidet darüber, welche andere Tätigkeit bei der Leistungsprüfung eine Rolle spielen darf. Ein Verzicht auf abstrakte Verweisung betrifft einen lediglich denkbaren anderen Beruf. Die konkrete Verweisung beschäftigt sich dagegen mit einer Tätigkeit, die Sie tatsächlich ausüben. Beides sollte getrennt gelesen werden.
Für Apothekeninhaber kommt die Umorganisation hinzu. Dabei kann geprüft werden, ob sich Aufgaben im eigenen Betrieb zumutbar anders verteilen lassen. Ob eine solche Prüfung vereinbart ist oder unter bestimmten Voraussetzungen entfällt, kann für einen inhabergeführten Betrieb erheblich sein. Die Zahl der Beschäftigten allein beantwortet noch nicht, wer Ihre pharmazeutischen Aufgaben rechtlich und praktisch übernehmen könnte.
Persönliche BU und laufende Apothekenkosten trennen
Ihre private BU-Rente finanziert nicht automatisch sämtliche Kosten der Apotheke. Personal, Miete und andere betriebliche Verpflichtungen benötigen eine eigene Planung. Eine passend bemessene persönliche Rente und die Absicherung betrieblicher Ausfälle sind unterschiedliche Bausteine.
Baloise BU für Apotheker: Welche Stärken sind im Angebot zu prüfen?
Die Baloise Berufsunfähigkeitsversicherung wird inzwischen unter der Marke Helvetia angeboten. Risikoträger dieses Produkts bleibt die Baloise Lebensversicherung AG Deutschland. Für das Beitragsbeispiel gilt der angegebene Berechnungsstand Januar 2025.
Kammerberuf und eigene Apotheke
Baloise Berufsunfähigkeitsversicherung: Verweisung und Umorganisation
Das Baloise-Konzept für Kammerberufe beschreibt einen Verzicht auf konkrete Verweisung und auf die Prüfung einer Umorganisation. Außerdem werden Versorgungswerksansprüche bei der finanziellen Risikoprüfung nach der dargestellten Regelung nicht angerechnet. Ob die jeweilige Ausgestaltung für Ihre Person und den beantragten Vertrag gilt, gehört in die Angebotsprüfung.
Diese Merkmale sind für Apotheker in unterschiedlichen Situationen interessant: beim Wechsel in eine andere pharmazeutische Tätigkeit, beim Erwerb einer eigenen Apotheke oder bei zusätzlichem Rentenbedarf. Ein Tarif sollte aber immer als Gesamtvertrag beurteilt werden. Ein einzelner Vorteil ersetzt weder die Prüfung der Gesundheitsannahme noch die ausreichende Rentenhöhe.
Ergänzende Leistungen bei Arbeitsunfähigkeit sollten als eigener Baustein kalkuliert werden. Eine Krankschreibung und eine bedingungsgemäße Berufsunfähigkeit sind unterschiedliche Sachverhalte. Der Ratgeber zur AU-Klausel in der Berufsunfähigkeitsversicherung erklärt, worauf es bei Dauer und Nachweisen ankommt.
Wie lässt sich die BU-Rente vom Berufseinstieg bis zur Apothekenübernahme entwickeln?
Das erste Gehalt nach der Approbation ist nicht zwingend der Maßstab für die gesamte berufliche Zukunft. Eine Leitungsfunktion, Familiengründung oder Selbstständigkeit kann den privaten Absicherungsbedarf deutlich verändern. Daher sollten Erhöhungsrechte nicht erst bei einem bereits gestiegenen Einkommen betrachtet werden.
Für den Vergleich sind drei Fragen hilfreich: Welche Ereignisse erlauben eine Erhöhung, bis wann muss sie beantragt werden und welche Höchstbeträge gelten? Zusätzlich ist wichtig, ob nur neue Gesundheitsfragen entfallen oder auch andere Risikoprüfungen. Eine Grenze pro Anlass ist nicht automatisch die insgesamt maximal versicherbare Rente.
Die laufende Dynamik verfolgt einen anderen Zweck. Sie kann die Absicherung schrittweise mitentwickeln, führt aber auch zu höheren Beiträgen. Ein größerer Sprung bei Übernahme einer Apotheke lässt sich dadurch nicht beliebig ersetzen. Mit dem Leitfaden zur Erhöhung der BU-Rente können Sie die verfügbaren Wege geordnet gegenüberstellen.
Gesundheitsangaben und Angebotsvergleich für Apotheker vorbereiten
Für eine erste Anfrage reichen Berufsstatus, Tätigkeitsbereich, gewünschte Rente und Laufzeit als Ausgangspunkt. Teilen Sie mit, ob Sie angestellt sind, eine Apotheke führen oder einen Wechsel planen. Ein Preisvergleich ohne diese Angaben kann unterschiedliche Annahmen miteinander vermischen.
Die gesundheitliche Vorgeschichte wird anschließend nach den jeweiligen Antragsfragen aufbereitet. Auch bei medizinischem Fachwissen sollten Sie nicht selbst entscheiden, eine abgefragte Behandlung sei zu unwichtig für die Angabe. Bei Unklarheiten helfen Befunde und dokumentierte Behandlungszeiträume. Besondere Konditionen müssen so formuliert sein, dass ihre Folgen für Ihre Arbeit verständlich werden.
Fordern Sie für den Abschluss einen Vergleich mit identischen Eckdaten an. Neben dem monatlichen Beitrag gehören versicherte Tätigkeit, Verweisungsregelung, Umorganisation und Nachversicherung in die Entscheidung. So lässt sich günstiger BU-Schutz finden, der zu Ihrer pharmazeutischen Laufbahn passt.
Fragen zur Berufsunfähigkeitsversicherung für Apotheker
Wie viel kostet eine BU für einen 30-jährigen Apotheker?
Das Baloise-Beispiel beträgt 41,21 Euro monatlich für einen 30-jährigen Apotheker mit 1.500 Euro BU-Rente bis 67. Berechnungsstand ist Januar 2025. Ein aktueller persönlicher Beitrag hängt unter anderem von Gesundheit, Tätigkeit und gewünschten Zusatzleistungen ab.
Ist eine BU für angestellte Apotheker ebenfalls sinnvoll?
Auch angestellte Apotheker können bei gesundheitlich bedingtem Berufsausfall eine Einkommenslücke haben. Ob zusätzliche private BU-Rente benötigt wird, ergibt sich aus den privaten Ausgaben, vorhandener Versorgung und deren Leistungsvoraussetzungen.
Gilt der BU-Beitrag eines Apothekers auch für PTA?
Nein. Apotheker und pharmazeutisch-technische Assistenten haben unterschiedliche Berufsprofile. Ein Beitragsbeispiel für Apotheker darf nicht ohne eigene Berechnung auf eine PTA übertragen werden.
Welche BU-Regelung sollten Apothekeninhaber besonders beachten?
Für selbstständige Apotheker ist die Umorganisationsregelung wichtig. Zusätzlich sollte die konkrete Verweisung geprüft werden. Persönliche BU-Rente und betriebliche Kosten der Apotheke sind getrennt zu planen.
Kostenlos & unverbindlich
BU-Angebote für Ihre Tätigkeit als Apotheker vergleichen
Ob angestellt, in der Klinik oder mit eigener Apotheke: Fordern Sie einen Vergleich mit passender BU-Rente und klaren Bedingungen für Ihren Berufsalltag an. Ihre Anfrage ist kostenlos und unverbindlich.
Für wen möchten Sie ein Angebot?
Möchten Sie ein Angebot für sich selbst oder für eine andere Person, z. B. Kinder oder Partner?
Bitte eine Beziehung auswählen.
Bitte den Namen angeben.
{{ istAndereePerson ? ('Wie ist ' + d.fuerWenName + ' beruflich tätig?') : 'Wie sind Sie beruflich tätig?' }}
{{ istAndereePerson ? ('Angaben zu ' + d.fuerWenName) : 'Ihre Angaben zur Person' }}
Bitte Beruf, Geburtsdatum und Raucherstatus angeben.
Kostenlos & unverbindlich. Ihre Daten werden ausschließlich
für die Angebotserstellung verwendet. Sie erhalten keine
Werbung oder Newsletter.
Bitte eine gültige E-Mail-Adresse angeben (z. B. name@beispiel.de).
Bitte alle Felder ausfüllen.
Fast geschafft
Ihre Anschrift ist ein Pflichtfeld der Angebots-Software und
wird ausschließlich für die Angebotserstellung verwendet.
Sie erhalten garantiert keinen Vertreterbesuch und keine
Werbepost.
Bitte PLZ, Ort, Straße und Telefonnummer angeben.
Bitte der Datenschutzerklärung zustimmen.
{{ fehler }}
Vielen Dank, {{ d.vorname }}!
Ihre Anfrage ist eingegangen. Wir vergleichen die passenden
Tarife und melden uns in Kürze mit einem unverbindlichen
Angebot bei Ihnen.