EUROPA E-BU Komfort und Premium
Die Altersprofile zeigen eine mögliche Beitragsentwicklung bei identischer Rente und Laufzeit. Für Ihren Vergleich sollten die genaue Fachrichtung und die praktischen Tätigkeitsanteile berücksichtigt werden.
Fertigen, verbinden, montieren und instand setzen: Metallbauer brauchen präzise Arbeit ebenso wie körperliche Belastbarkeit. Eine BU für Metallbauer sollte diese tatsächlichen Anforderungen erfassen. Für einen 20-jährigen angestellten Metallbauer haben wir 53,16 € monatlich für 1.000 € BU-Rente bis 65 berechnet.
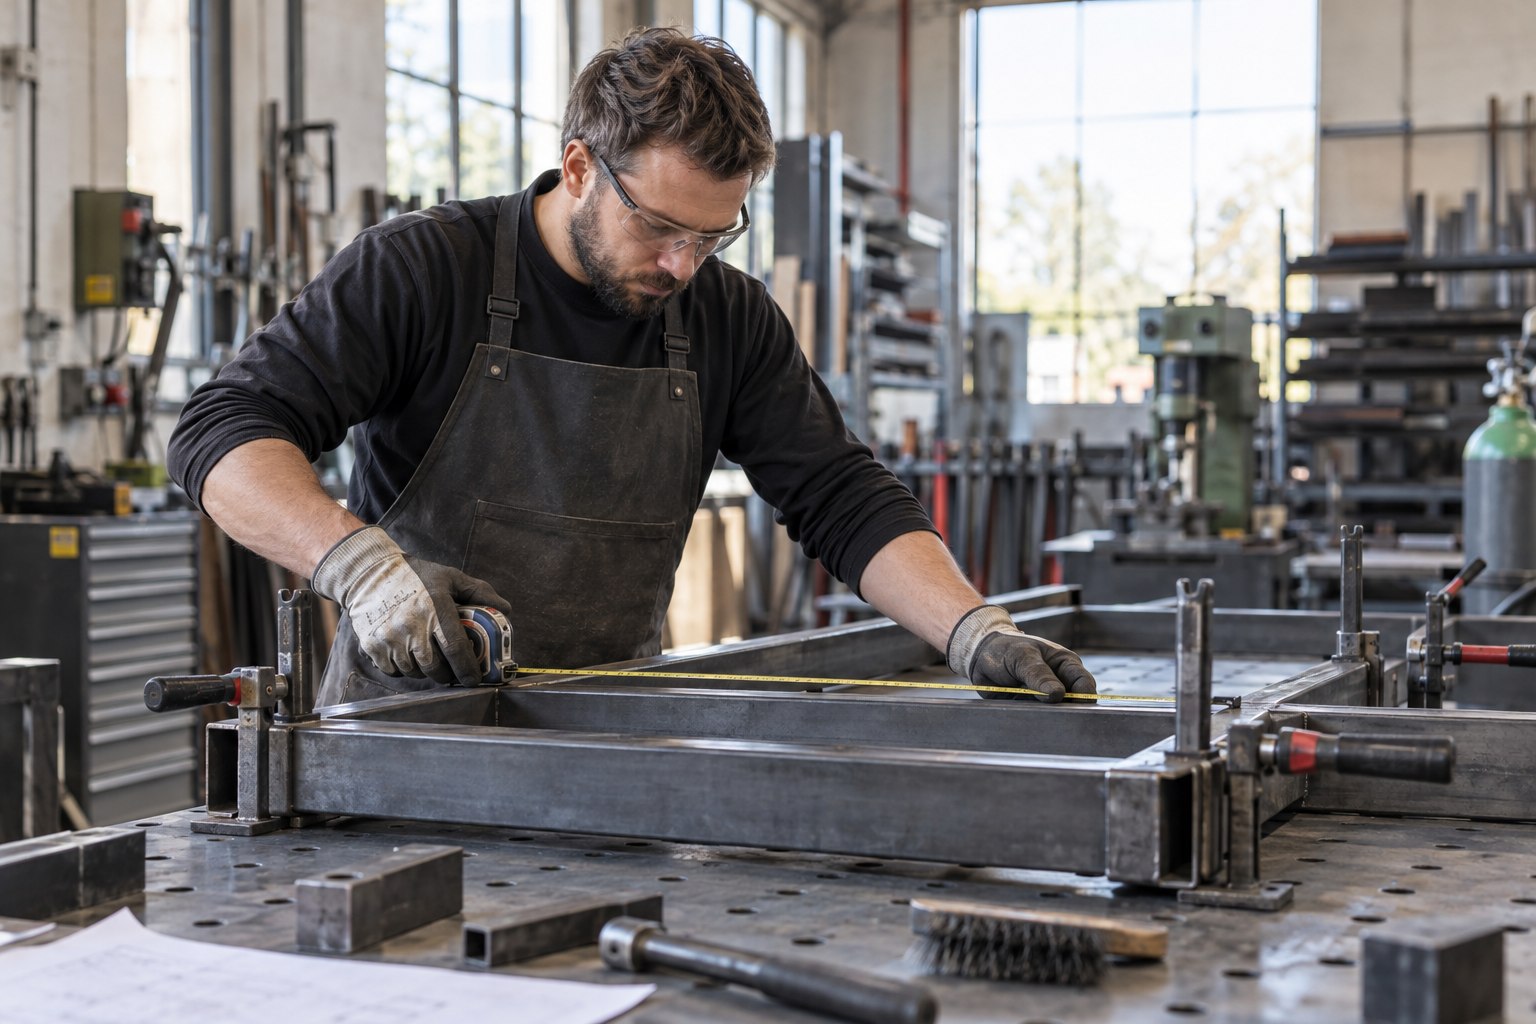
Für die folgenden EUROPA-Beispiele haben wir dieselbe Rentenhöhe und Laufzeit mit Eintrittsalter 20 und 25 berechnet. Im E-BU Komfort ergeben sich 53,16 € beziehungsweise 57,54 € monatlicher Zahlbeitrag. Premium ergänzt den vereinbarten Leistungsweg bei Arbeitsunfähigkeit.
| Metallbauer-Profil | Komfort pro Monat | Premium pro Monat |
|---|---|---|
| Eintrittsalter 20 | 53,16 € | 55,73 € |
| Eintrittsalter 25 | 57,54 € | 60,35 € |
Eckdaten vom 13.09.2026: geboren am 01.10.2006 beziehungsweise 01.10.2001, Beginn 01.10.2026, Nichtraucher, angestellt, handwerkliche Ausbildung, weniger als 75 % Büro- oder Aufsichtstätigkeit, keine Führung von mindestens fünf Vollzeitkräften. Jeweils 1.000 € Rente bis 65, ohne garantierte Leistungsdynamik und ohne Karriere-X-Paket.
Die Tarifbeiträge vor nicht garantierter Überschussverrechnung betragen mit 20 Jahren 88,59 € im Komfort und 92,89 € im Premium, mit 25 Jahren 95,89 € beziehungsweise 100,59 €. Die individuelle Gesundheitsprüfung ist durch diese Kalkulation noch nicht ersetzt.
Für Ihre Anfrage sollten Fachrichtung und tägliche Aufgaben genauer angegeben werden. Die Beispiele beziehen sich auf das dargestellte Metallbauerprofil und nicht automatisch auf jeden Beruf, der mit Metall arbeitet.
Der Ausbildungsberuf Metallbauer umfasst verschiedene Fachrichtungen. Konstruktionstechnik, Metallgestaltung und Nutzfahrzeugbau können sehr unterschiedliche Arbeitsaufträge mit sich bringen. Für einen BU-Vergleich ist deshalb mehr erforderlich als der allgemeine Branchenbegriff Metall.
Ein Beschäftigter in der Werkstatt fertigt möglicherweise überwiegend Bauteile. Ein anderer montiert regelmäßig beim Kunden, während im Nutzfahrzeugbau Herstellung, Umbau und Instandsetzung von Aufbauten hinzukommen können. Die tatsächliche Tätigkeit sollte im Angebot wiedererkennbar sein.
Manuelle und maschinelle Arbeit, Messungen sowie die Herstellung von Verbindungen können den Tag prägen. Beschreiben Sie die Arbeitsanteile mit eigenen Worten.
Transport, Einbau und Arbeiten an wechselnden Orten können zusätzliche Anforderungen ergeben. Solche Aufgaben gehören neben die Werkstatttätigkeit.
Ein Metallbauer ist nicht automatisch ein CNC-Maschineneinrichter, Industriemechaniker oder Schweißer mit anderem Schwerpunkt. Ein günstiges Beispiel für einen benachbarten Beruf darf deshalb nicht ungeprüft übernommen werden.
Die BU betrachtet die gesundheitlichen Auswirkungen auf den konkreten Beruf. Im Metallbau können sowohl Beweglichkeit und Kraft als auch Genauigkeit, Aufmerksamkeit und sicheres Arbeiten wesentlich sein. Es geht nicht nur um den vollständigen Verlust einer einzelnen Fähigkeit.
Ein Beispiel: Nach einer Erkrankung sind längere Montagearbeiten und bestimmte präzise Handgriffe nicht mehr ausreichend möglich. Ob die vertragliche BU-Schwelle erreicht wird, hängt von den betroffenen Aufgaben und ihrer Bedeutung im bisherigen Arbeitsalltag ab.
Einzelne Tätigkeiten im privaten Umfeld lassen sich nicht ohne Weiteres mit der verlässlichen Leistung über einen beruflichen Arbeitstag gleichsetzen. Ebenso wenig löst jede Einschränkung automatisch eine Monatsrente aus. Medizinischer Befund und Tätigkeitsbeschreibung müssen zusammenpassen.
Wer zusätzlich eine Unfallversicherung hat, sollte deren Leistungsauslöser gesondert betrachten. Ein reiner Unfallschutz erfasst nicht automatisch sämtliche krankheitsbedingten beruflichen Probleme. Der Ratgeber zu BU und Unfallversicherung erklärt die Abgrenzung.
Eine BU kann über viele Jahre bestehen. Deshalb sollte sie nicht nur zur heutigen Stelle passen, sondern auch Möglichkeiten für veränderten Bedarf bieten. Ein höheres Einkommen, eine Familie oder eine spätere Selbstständigkeit können eine größere Rente erforderlich machen.
| Entwicklung im Metallberuf | Passender Prüfpunkt |
|---|---|
| Mehr Verantwortung und Einkommen | Nachversicherungsrechte, Anlässe und Höchstrenten. |
| Wechsel zwischen Montage und Planung | Regelungen zur beruflichen Veränderung und möglichen Neueinstufung. |
| Längere Krankschreibung | Optionale AU-Leistung mit eigenen Nachweisen und Zeitgrenzen. |
| Eigener Metallbaubetrieb | Umorganisation und tatsächliche Aufgabenverteilung. |
Beim grundlegenden Leistungsumfang sollten Sie außerdem den Verzicht auf abstrakte Verweisung prüfen. Die bloße theoretische Möglichkeit einer anderen Tätigkeit sollte den Schutz nicht ersetzen. Für eine tatsächlich aufgenommene neue Arbeit können gesonderte Regeln gelten.
Ein hoher Leistungsumfang sollte verständlich erklärt werden. Fragen Sie insbesondere, welche Zusatzleistungen im angebotenen Beitrag enthalten sind und welche erst gegen Mehrbeitrag vereinbart werden.
Die Altersprofile zeigen eine mögliche Beitragsentwicklung bei identischer Rente und Laufzeit. Für Ihren Vergleich sollten die genaue Fachrichtung und die praktischen Tätigkeitsanteile berücksichtigt werden.
Die Golden BU bietet Ansatzpunkte für handwerkliche Berufe, etwa Anpassungsrechte und eine Rehabilitationskostenhilfe unter Voraussetzungen. Fragen Sie den Tarif ausdrücklich für Ihren Metallbauerberuf an.
Die persönliche Annahme kann den Vergleich verändern. Ein Risikozuschlag oder ein Ausschluss ist nicht nur eine Preisfrage, sondern beeinflusst die Bewertung des Angebots. Lassen Sie solche Unterschiede sichtbar erläutern.
Ein eigener Metallbaubetrieb bringt Verpflichtungen mit sich, die über den privaten Haushalt hinausgehen. Werkstatt, Maschinen und Mitarbeiter müssen möglicherweise auch bei Ihrem Ausfall weiterfinanziert werden. Die private BU-Rente ist dafür nicht automatisch vollständig zuständig.
Bei der Umorganisationsregelung kann es darauf ankommen, ob Aufgaben zumutbar anders verteilt werden könnten. Beschreiben Sie daher den eigenen praktischen Einsatz, die kaufmännische Arbeit und die Möglichkeiten im Betrieb. Eine pauschale Einstufung nur anhand der Mitarbeiterzahl greift zu kurz.
Nach einer Meisterprüfung sollte außerdem die Rentenhöhe überprüft werden. Mehr Verantwortung bedeutet nicht zwangsläufig mehr Büroarbeit, kann aber mit einem höheren Einkommen verbunden sein. Vereinbarte Erhöhungsrechte sollten innerhalb ihrer Fristen genutzt werden.
Ermitteln Sie zunächst die monatlichen Ausgaben, die bei einem längeren Ausfall bestehen bleiben. Berücksichtigen Sie vorhandenen Schutz anhand seiner konkreten Voraussetzungen. Die Beispielrente von 1.000 € ist eine Rechengröße und keine automatische Empfehlung für jeden Haushalt.
Für die Anfrage helfen Abschluss, Fachrichtung, berufliche Stellung und Tätigkeitsanteile. Ergänzen Sie gewünschte Rente und Endalter. Bei Gesundheitsfragen sollten die tatsächlich gefragten Behandlungen und Zeiträume geordnet vorliegen.
Eine anonyme BU-Risikovoranfrage kann verschiedene Annahmemöglichkeiten klären. Für spätere Veränderungen erklärt der Ratgeber zum Berufswechsel bei der BU, welche vertraglichen Fragen zu beachten sind.
Vergleichen Sie abschließend Beiträge und Leistungen gemeinsam. Eine niedrigere Monatszahl kann auch aus weniger Rente, einer kürzeren Dauer oder einem unpassenden Berufsprofil entstehen. Diese Unterschiede sollten vor einer Entscheidung geklärt sein.
Für das dargestellte EUROPA-Komfort-Profil haben wir 53,16 € monatlich für 1.000 € Rente bis 65 berechnet. Im Premium-Tarif mit AU-Leistung sind es 55,73 €. Persönliche Gesundheits- und Berufsangaben können das Angebot verändern.
Nicht ohne passende Tätigkeit. CNC-Maschineneinrichter und Metallbauer können unterschiedliche Berufsprofile sein. Die Berechnung muss zum tatsächlichen Abschluss und Arbeitsalltag passen.
Nein. Entscheidend sind die tatsächlichen Aufgaben und deren Anteile. Praktische Fertigung und Montage müssen auch bei einer Leitungsfunktion korrekt berücksichtigt werden.
Neben der privaten Rentenhöhe sollten Umorganisation, eigene Tätigkeitsanteile und Betriebsstruktur geprüft werden. Laufende Unternehmensausgaben benötigen eine getrennte Bedarfsbetrachtung.
Teilen Sie uns Ihre Fachrichtung und den gewünschten Rentenbetrag mit. Fordern Sie kostenlos und unverbindlich Angebote an, deren Berufsangaben und Leistungen zu Ihrer Arbeit passen.
Für wen möchten Sie ein Angebot?
Möchten Sie ein Angebot für sich selbst oder für eine andere Person, z. B. Kinder oder Partner?
Bitte eine Beziehung auswählen.
Bitte den Namen angeben.
{{ istAndereePerson ? ('Wie ist ' + d.fuerWenName + ' beruflich tätig?') : 'Wie sind Sie beruflich tätig?' }}
{{ istAndereePerson ? ('Angaben zu ' + d.fuerWenName) : 'Ihre Angaben zur Person' }}
Bitte Beruf, Geburtsdatum und Raucherstatus angeben.
{{ istAndereePerson ? ('Gewünschter Schutz für ' + d.fuerWenName) : 'Ihr gewünschter Schutz' }}
Bitte beide Felder ausfüllen.
Wer soll das Angebot erhalten?
Bitte eine gültige E-Mail-Adresse angeben (z. B. name@beispiel.de).
Bitte alle Felder ausfüllen.
Fast geschafft
Bitte PLZ, Ort, Straße und Telefonnummer angeben.
Bitte der Datenschutzerklärung zustimmen.
{{ fehler }}
Ihre Anfrage ist eingegangen. Wir vergleichen die passenden Tarife und melden uns in Kürze mit einem unverbindlichen Angebot bei Ihnen.