Einkommensschutz für Logopädinnen und Logopäden · 2026
Berufsunfähigkeitsversicherung für Logopäden: die eigene Arbeitskraft absichern
Sie unterstützen Menschen beim Sprechen, bei Stimmproblemen oder bei Schluckstörungen. Für Ihre eigene finanzielle Sicherheit ist entscheidend, was passiert, wenn Sie diese Arbeit gesundheitlich nicht mehr leisten können. Eine BU für Logopäden kostet im hier berechneten Hannoversche-Beispiel zunächst 26,44 € monatlich; nach fünf Jahren sind 39,61 € ausgewiesen. Welche Leistungen und beruflichen Angaben dahinterstehen, erklärt dieser Ratgeber.
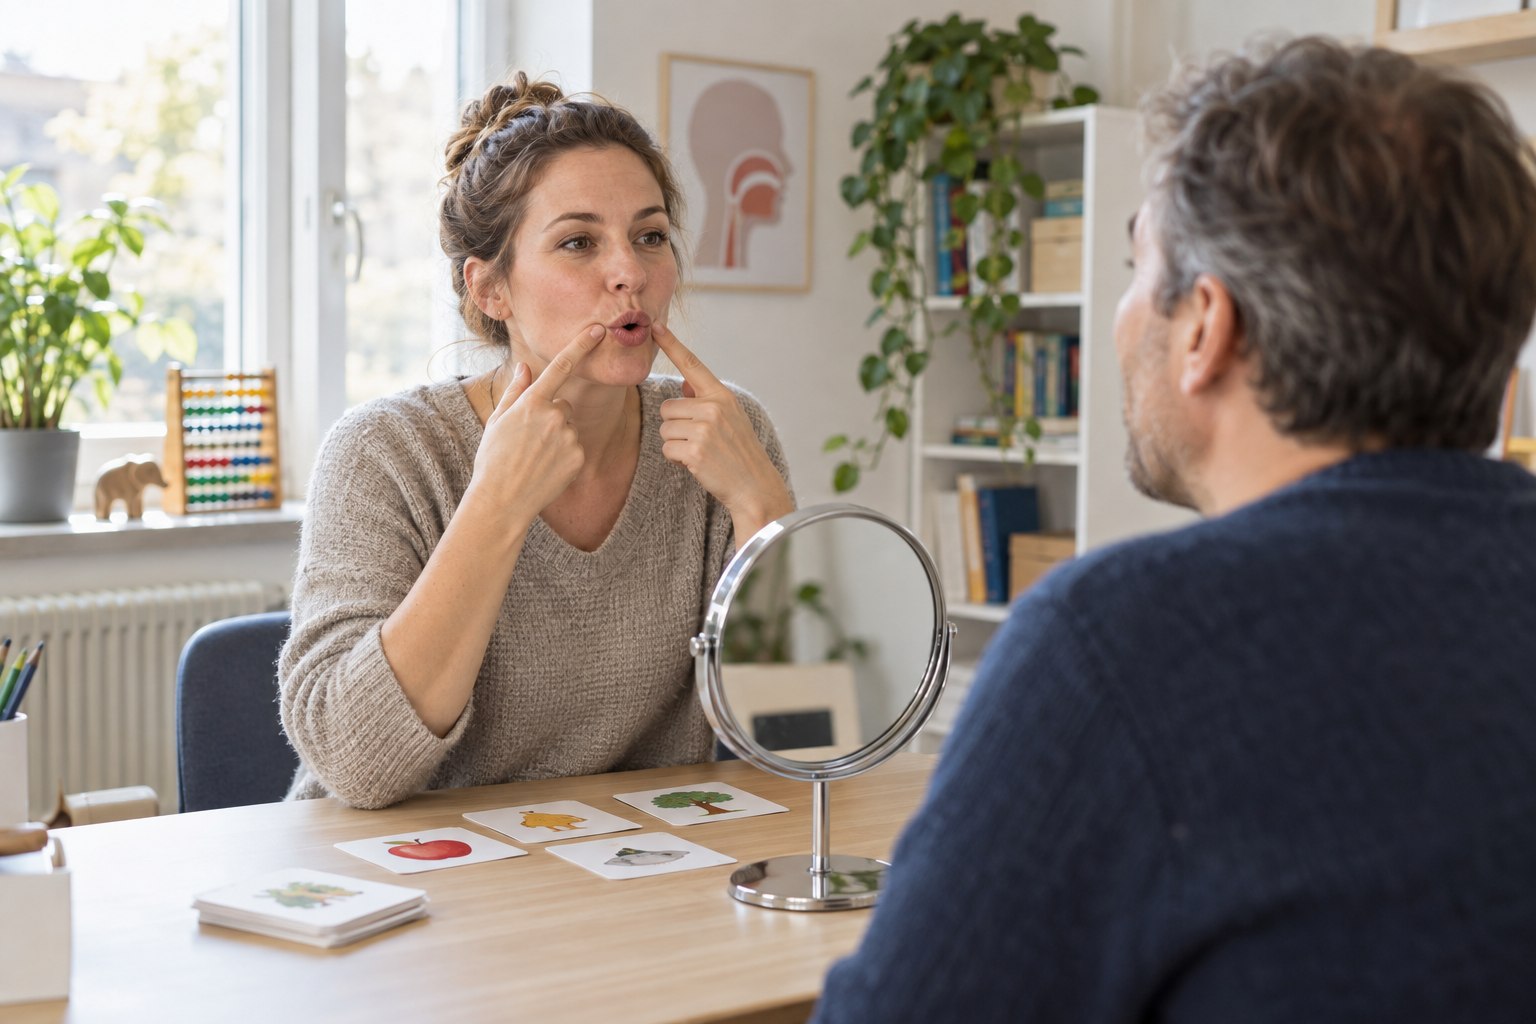
Sprache fördern und die eigene berufliche Leistungsfähigkeit absichern.
Was kostet eine BU für Logopäden im konkreten Rechenbeispiel?
Der Beitrag hängt unter anderem von Eintrittsalter, Rentenhöhe, Laufzeit und den persönlichen Annahmekonditionen ab. Für einen angestellten Logopäden mit Berufsausbildung haben wir die folgenden drei Hannoversche-Tarifvarianten berechnet. Alle Werte beziehen sich auf dieselbe monatliche Rente von 1.000 € und das Endalter 65.
Hannoversche BU-Tarif
Monatlich in den ersten 5 Jahren
Monatlich ab Jahr 6
Premium
26,44 €
39,61 €
Premium Plus
28,86 €
44,16 €
Premium Exklusiv
32,74 €
49,28 €
Berechnet am 13.09.2026: Geburtsdatum 01.10.2001, angestellt, abgeschlossene Berufsausbildung, seit mindestens zehn Jahren Nichtraucher, kein überwiegender Innendienst von mehr als 75 % und keine Führung von mindestens acht festangestellten Mitarbeitern. Eine individuelle Gesundheitsprüfung ist in diesen angezeigten Beiträgen noch nicht abgeschlossen.
Die anfängliche Beitragsermäßigung erleichtert den Einstieg, läuft aber nach fünf Jahren aus. Planen Sie den späteren Beitrag von Beginn an ein. Lassen Sie sich zusätzlich ein Angebot mit gleichmäßigem Beitragsverlauf und Ihrer tatsächlich benötigten Rente erstellen. Ein Vergleich nur anhand des ersten Monats würde den langfristigen Aufwand nicht ausreichend zeigen.
Warum der Therapiealltag für die Berufsunfähigkeitsversicherung wichtig ist
Logopädie ist ein Heilberuf mit unterschiedlichen Behandlungsfeldern. Sprachentwicklung bei Kindern, Stimmtherapie und die Behandlung neurologisch bedingter Sprech- oder Schluckstörungen stellen jeweils eigene Anforderungen. In Ihrem Antrag sollte erkennbar sein, welche Aufgaben Ihren Arbeitstag prägen.
Stimme und therapeutische Kommunikation
Erklären, vormachen, zuhören und auf Reaktionen eingehen gehören zur Behandlung. Eine anhaltende Einschränkung der eigenen Stimme kann für den Beruf anders ins Gewicht fallen als für eine Tätigkeit ohne regelmäßige Therapiegespräche.
Konzentration und Behandlungsplanung
Befunde müssen eingeordnet, Fortschritte beobachtet und Übungen angepasst werden. Die bloße Fähigkeit, ein Gespräch im Alltag zu führen, beschreibt deshalb noch nicht die gesamte berufliche Leistungsfähigkeit.
Dokumentieren Sie außerdem Hausbesuche, Fahrtzeiten, die Arbeit in Einrichtungen sowie organisatorische Aufgaben. Eine pauschale Beschreibung als überwiegende Bürotätigkeit wäre für einen therapeutisch geprägten Arbeitstag nicht passend. Anders kann es bei einer tatsächlich leitenden oder überwiegend administrativen Position aussehen.
Eine BU ist dabei keine Versicherung nur für die Stimme. Entscheidend sind die gesundheitlich bedingten Auswirkungen auf den versicherten Beruf nach den Bedingungen. Auch andere Erkrankungen können relevant sein; aus einer Diagnose allein lässt sich der Leistungsanspruch jedoch nicht ableiten.
Welche BU-Leistungen sollten Logopäden gezielt vergleichen?
Im Mittelpunkt steht die vereinbarte monatliche Rente bei bedingungsgemäßer Berufsunfähigkeit. Häufig ist dafür ein Grad von mindestens 50 % maßgeblich. Wie dieser beurteilt wird und welcher Prognosezeitraum gilt, muss sich aus dem jeweiligen Vertrag ergeben.
Prüfpunkt
Bedeutung für Logopäden
Verzicht auf abstrakte Verweisung
Die theoretische Möglichkeit eines anderen Berufs soll den Schutz nicht ersetzen.
Arbeitsunfähigkeitsleistung
Ein zusätzlicher Leistungsweg bei längerer Krankschreibung kann interessant sein; Voraussetzungen und Höchstdauer vergleichen.
Nachversicherung
Eine spätere höhere Rente kann bei Praxisgründung oder steigendem Einkommen wichtig werden.
Teilzeitregelung
Prüfen, wie ein reduzierter Stundenumfang im Leistungsfall berücksichtigt wird.
Diese Punkte haben unterschiedliche Aufgaben. Eine AU-Klausel ersetzt weder die Prüfung der BU-Definition noch einen passenden Krankentagegeldschutz. Ebenso bedeutet ein Nachversicherungsrecht nicht, dass jede beliebige Rentenerhöhung ohne Grenzen möglich ist. Altersgrenzen, Anlässe, Fristen und finanzielle Voraussetzungen gehören in die Erklärung des Angebots.
Hannoversche und EUROPA: zwei Tarifansätze für Logopäden
Starterbeitrag mit ausgewiesener Folgephase
Hannoversche Premium und Premium Plus
Die berechneten Varianten erlauben einen Vergleich von Anfangsbeitrag und späterer Belastung. Premium Plus ergänzt einen Leistungsweg bei Arbeitsunfähigkeit, dessen konkrete Voraussetzungen im Angebot erläutert werden sollten.
Für einen 25-jährigen angestellten Logopäden sind 51,95 € im Komfort und 54,48 € im Premium berechnet. Premium enthält zusätzlich den vereinbarten AU-Schutz. Beide Beispiele sichern 1.000 € Monatsrente bis 65 ab.
EUROPA-Profil: Beginn 01.10.2026, Nichtraucher, Berufsausbildung, unter 75 % Büro- oder Aufsichtstätigkeit, keine Führung von mindestens fünf Vollzeitkräften, ohne garantierte Leistungsdynamik und ohne Karriere-X-Paket. Die Tarifbeiträge vor nicht garantierter Überschussverrechnung betragen 86,58 € beziehungsweise 90,81 €. Die angezeigten Zahlbeiträge sind keine individuelle Annahmezusage.
Die Gesellschaften verwenden eigene Berufs- und Tarifkalkulationen. Daher sind die Beispiele ein Anlass für eine persönliche Gegenüberstellung. Sie sind keine Aussage, welcher Versicherer für sämtliche Logopäden dauerhaft der günstigste oder leistungsstärkste ist.
Eigene logopädische Praxis: private BU und Betriebskosten auseinanderhalten
Bei einer Praxisgründung verändert sich häufig mehr als das Einkommen. Sie tragen gegebenenfalls Mietkosten, investieren in Räume und beschäftigen Mitarbeiter. Die private BU-Rente sollte weiterhin den persönlichen Lebensunterhalt absichern. Laufende Praxiskosten müssen gesondert betrachtet werden.
Für Selbstständige ist außerdem wichtig, wie der Vertrag eine mögliche Umorganisation des Betriebs behandelt. Dabei geht es vereinfacht darum, ob durch eine zumutbare Veränderung der Aufgaben eine weitere berufliche Tätigkeit möglich wäre. Eine kleine Praxis, deren Behandlungen wesentlich an Ihrer Person hängen, unterscheidet sich von einem größeren Betrieb mit mehreren therapeutischen Mitarbeitern.
Lassen Sie erläutern, unter welchen Voraussetzungen ein Tarif auf eine solche Prüfung verzichtet. Ein günstiger Beitrag für eine angestellte Logopädin ist nicht ohne Weiteres ein Angebot für eine selbstständige Praxisinhaberin. Die richtige berufliche Stellung und das tatsächliche Tätigkeitsbild gehören deshalb bereits in die Anfrage.
Wie hoch sollte die BU-Rente bei Teilzeit oder Praxisaufbau sein?
Die Beispielrente von 1.000 € macht Beiträge vergleichbar, deckt aber nicht zwangsläufig den eigenen Bedarf. Addieren Sie Wohnen, Lebenshaltung, Versicherungen und regelmäßige Verpflichtungen. Ziehen Sie nur Einnahmen ab, die bei einem längeren gesundheitlichen Ausfall tatsächlich verlässlich verbleiben.
Wenn Sie Ihre Arbeitszeit wegen Kinderbetreuung reduzieren, kann der laufende finanzielle Bedarf trotzdem hoch bleiben. Prüfen Sie deshalb vor einer Vertragsänderung die bestehende Rente und die Teilzeitregelung. Eine vorschnelle Reduzierung lässt sich später möglicherweise nicht zu denselben Bedingungen rückgängig machen.
Beim Aufbau einer Praxis kann eine zunächst passende Rente später zu niedrig werden. Hier helfen klar verstandene Erhöhungsrechte und gegebenenfalls eine vereinbarte Dynamik. Der Ratgeber zur Erhöhung der BU-Rente erklärt die unterschiedlichen Wege und ihre Grenzen.
So bereiten Logopäden ihre Angebotsanfrage vor
Notieren Sie Ihren Abschluss, die berufliche Stellung, die Wochenstunden und die Verteilung von Therapie, Verwaltung und Hausbesuchen. Ergänzen Sie die gewünschte Rente und Laufzeit. Bei einer eigenen Praxis sind auch Mitarbeiterzahl und persönliche Behandlungsanteile hilfreich.
Gesundheitsangaben sollten anhand der tatsächlich gestellten Fragen und Zeiträume vorbereitet werden. Dazu können auch frühere Stimmbehandlungen oder andere Beschwerden gehören, wenn danach gefragt wird. Eine geordnete anonyme BU-Risikovoranfrage kann unterschiedliche Annahmekonditionen klären, bevor ein konkreter Antrag gestellt wird.
Fordern Sie die Angebote mit denselben Eckdaten an und lassen Sie Starterbeiträge, spätere Beiträge und Zusatzleistungen getrennt ausweisen. So bleibt sichtbar, welche Variante nicht nur heute bezahlbar ist, sondern auch zu Ihrem weiteren Berufsweg passt.
Häufige Fragen zur BU für Logopäden
Gibt es eine Berufsunfähigkeitsversicherung für Logopäden ab 26,44 €?
Im dargestellten Hannoversche-Premium-Profil werden 26,44 € monatlich für die ersten fünf Jahre berechnet, danach 39,61 €. Das Beispiel gilt für die angegebenen persönlichen und beruflichen Eckdaten mit 1.000 € BU-Rente bis 65. Individuelle Gesundheits- und Annahmekonditionen können abweichen.
Zahlt eine BU für Logopäden bei einer Stimmerkrankung?
Eine Stimmerkrankung kann beruflich relevant sein. Die Berufsunfähigkeitsversicherung prüft jedoch die konkreten Auswirkungen auf die logopädische Tätigkeit und die vertraglichen Leistungsvoraussetzungen. Eine Diagnose allein löst nicht automatisch eine BU-Rente aus.
Bei einer eigenen logopädischen Praxis sollte insbesondere die Regelung zur Umorganisation geprüft werden. Daneben sind eine passende private Rentenhöhe und die getrennte Absicherung laufender Praxiskosten wichtig.
Kann eine Logopädin ihre BU-Rente nach einer Praxisgründung erhöhen?
Das kann über vereinbarte Nachversicherungsrechte möglich sein. Ob die Praxisgründung als Anlass zählt und welche Fristen, Alters- und Rentengrenzen gelten, richtet sich nach dem jeweiligen Vertrag.
Kostenlos & unverbindlich
BU-Angebote passend zu Ihrer logopädischen Tätigkeit
Teilen Sie uns mit, ob Sie angestellt arbeiten oder eine eigene Praxis führen. Fordern Sie kostenlos und unverbindlich einen Vergleich mit Ihrer gewünschten BU-Rente und nachvollziehbaren Beitragsverläufen an.
Für wen möchten Sie ein Angebot?
Möchten Sie ein Angebot für sich selbst oder für eine andere Person, z. B. Kinder oder Partner?
Bitte eine Beziehung auswählen.
Bitte den Namen angeben.
{{ istAndereePerson ? ('Wie ist ' + d.fuerWenName + ' beruflich tätig?') : 'Wie sind Sie beruflich tätig?' }}
{{ istAndereePerson ? ('Angaben zu ' + d.fuerWenName) : 'Ihre Angaben zur Person' }}
Bitte Beruf, Geburtsdatum und Raucherstatus angeben.
Kostenlos & unverbindlich. Ihre Daten werden ausschließlich
für die Angebotserstellung verwendet. Sie erhalten keine
Werbung oder Newsletter.
Bitte eine gültige E-Mail-Adresse angeben (z. B. name@beispiel.de).
Bitte alle Felder ausfüllen.
Fast geschafft
Ihre Anschrift ist ein Pflichtfeld der Angebots-Software und
wird ausschließlich für die Angebotserstellung verwendet.
Sie erhalten garantiert keinen Vertreterbesuch und keine
Werbepost.
Bitte PLZ, Ort, Straße und Telefonnummer angeben.
Bitte der Datenschutzerklärung zustimmen.
{{ fehler }}
Vielen Dank, {{ d.vorname }}!
Ihre Anfrage ist eingegangen. Wir vergleichen die passenden
Tarife und melden uns in Kürze mit einem unverbindlichen
Angebot bei Ihnen.