EUROPA E-BU Komfort
Das Beispiel mit 52,35 € monatlichem Zahlbeitrag bietet einen Ausgangspunkt für die BU-Anfrage. Rentenhöhe, Endalter und Tätigkeitsangaben sollten mit alternativen Angeboten übereinstimmen.
Ein Fahrzeugfehler wird heute oft am Diagnosegerät gesucht und anschließend praktisch behoben. Kfz-Mechatroniker benötigen dafür technische Kenntnisse ebenso wie körperliche Belastbarkeit. Eine Berufsunfähigkeitsversicherung für Kfz-Mechatroniker sollte beide Seiten des Berufs erfassen. Ein berechnetes Beispiel kostet 52,35 € monatlich für 1.000 € BU-Rente bis 65.
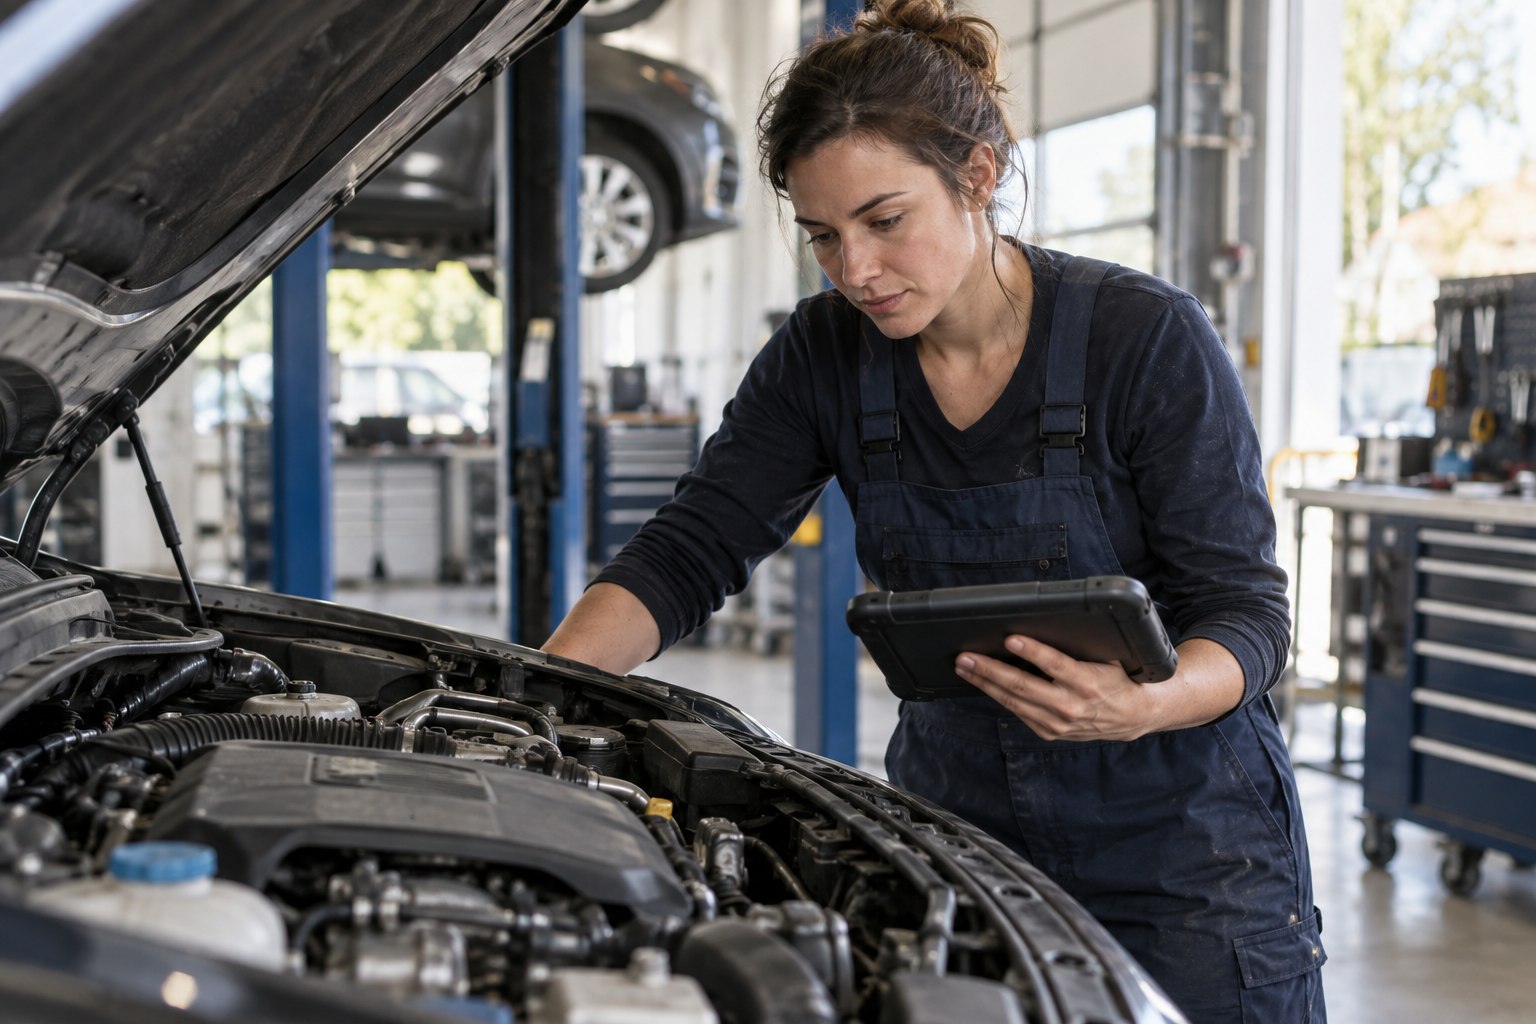
Für einen 25-jährigen angestellten Kfz-Mechatroniker haben wir im EUROPA E-BU Komfort einen monatlichen Zahlbeitrag von 52,35 € berechnet. Die Variante Premium mit Arbeitsunfähigkeitsleistung liegt bei 54,91 €. Beide Berechnungen versichern 1.000 € monatliche BU-Rente bis zum Endalter 65.
Berechnet am 13.09.2026: Geburtsdatum 01.10.2001, Versicherungsbeginn 01.10.2026, Nichtraucher, angestellt, abgeschlossene Berufsausbildung mit handwerklichem Abschluss, weniger als 75 % Büro- oder Aufsichtstätigkeit und keine Leitung von mindestens fünf Vollzeitkräften. Ohne garantierte Leistungsdynamik und ohne Karriere-X-Paket. Die Tarifbeiträge vor Überschussverrechnung betragen 87,25 € und 91,52 € monatlich.
Die Zahlbeiträge enthalten nicht garantierte Überschüsse. Gesundheitsangaben und besondere Risiken können zu anderen Konditionen führen. Das Beispiel wurde ausdrücklich für praktische Kfz-Mechatronik berechnet, nicht für einen überwiegend kaufmännischen Serviceberater. Für Ihre Anfrage sollten Ausbildungsstand, Werkstattschwerpunkt und Aufgabenverteilung genauso sorgfältig erfasst werden.
Kfz-Mechatroniker arbeiten an mechanischen, elektronischen und computergestützten Fahrzeugsystemen. Zum Beruf können Wartung, Diagnose, Reparatur und Umrüstung gehören. Je nach Schwerpunkt unterscheiden sich Personenkraftwagen, Nutzfahrzeuge, Hochvoltsysteme oder Karosserietechnik. Diese Unterschiede sollten im Angebot sichtbar sein.
| Arbeitsbereich | Was Sie für die BU beschreiben sollten |
|---|---|
| Diagnose und Prüfung | Messgeräte, Fehleranalyse und Bewertung technischer Zusammenhänge |
| Wartung und Reparatur | Praktische Arbeiten, Werkzeuggebrauch und wechselnde Körperhaltungen |
| Fahrzeugschwerpunkt | Pkw, Nutzfahrzeuge oder besondere technische Einsatzbereiche |
| Zusätzliche Aufgaben | Probefahrten, Kundenabstimmung, Organisation oder Teamleitung |
Die Tabelle ist keine feste Risikogruppeneinteilung. Versicherer können die Kombination der Aufgaben unterschiedlich bewerten. Nennen Sie deshalb den tatsächlichen Schwerpunkt, statt Ihre Tätigkeit auf die körperlich leichteste Einzelaufgabe zu reduzieren.
In der Werkstatt greifen Analyse und praktische Ausführung ineinander. Wer eine Fehlerursache erkennt, muss häufig auch an schwer erreichbaren Bauteilen arbeiten oder die Reparatur kontrollieren. Einschränkungen der Hände, des Rückens oder der Belastbarkeit können deshalb zentrale Aufgaben beeinträchtigen.
Ein Kfz-Mechatroniker kann nach einer Erkrankung weiterhin Diagnosewerte lesen, aber wesentliche Montage- und Reparaturschritte nicht mehr erledigen. Für die BU-Prüfung zählt sein gesamtes maßgebliches Tätigkeitsbild. Die verbleibende Diagnosefähigkeit entscheidet den Rentenanspruch nicht isoliert.
Auch andere gesundheitliche Einschränkungen können relevant sein. Die Berufsunfähigkeitsversicherung ist nicht auf Werkstattunfälle beschränkt. Ob eine Rente gezahlt wird, hängt jedoch stets von den medizinischen Befunden und den vertraglichen Leistungsvoraussetzungen ab; ein einzelnes Beschwerdebild genügt nicht automatisch.
Ein Verzicht auf abstrakte Verweisung ist ein wichtiger Prüfpunkt. Er betrifft die Frage, ob der Versicherer auf einen nur theoretisch möglichen anderen Beruf verweisen darf. Davon zu unterscheiden ist eine tatsächlich neu ausgeübte Tätigkeit, für die Regeln zur konkreten Verweisung gelten können.
Eine zusätzliche AU-Leistung kann bei längerer Krankschreibung interessant sein. Vergleichen Sie die erforderliche Dauer, die Nachweise und die maximale Leistungszeit. Eine Unfallversicherung erfüllt dagegen einen anderen Zweck: Sie deckt nicht pauschal jede Erkrankung ab, die den Werkstattberuf beeinträchtigt.
Für einen späteren Meisterabschluss, eine Gehaltserhöhung oder mehr Verantwortung sind passende Nachversicherungsrechte wichtig. Prüfen Sie, welche Ereignisse anerkannt werden und welche Fristen gelten. Der Ratgeber zu wichtigen BU-Klauseln erläutert die Begriffe für den Vertragsvergleich.
Das Beispiel mit 52,35 € monatlichem Zahlbeitrag bietet einen Ausgangspunkt für die BU-Anfrage. Rentenhöhe, Endalter und Tätigkeitsangaben sollten mit alternativen Angeboten übereinstimmen.
Mit Arbeitsunfähigkeitsleistung ergibt dasselbe Profil 54,91 € monatlich. Prüfen Sie den zusätzlichen Leistungsweg zusammen mit dem gewünschten BU-Schutz und einer dauerhaft tragbaren Beitragsgestaltung.
Die Varianten zeigen keine vollständige Marktübersicht. Andere Gesellschaften können Ihr Profil anders kalkulieren. Ein aussagekräftiger Vergleich berücksichtigt daher auch die persönliche Gesundheitsannahme und mögliche Ausschlüsse, statt allein den niedrigsten sichtbaren Monatsbeitrag zu wählen.
Während der Ausbildung ist der spätere Berufsweg oft noch offen. Eine anfänglich passende BU sollte sich deshalb möglichst an neue Lebenssituationen anpassen lassen. Prüfen Sie, ob nach Ausbildungsabschluss oder bei einem anerkannten Einkommensanstieg eine Rentenerhöhung möglich ist.
Ein Meistertitel bedeutet nicht automatisch, dass Sie ausschließlich organisieren. Wenn Sie weiterhin selbst reparieren, gehört das zum tatsächlichen Beruf. Eine günstigere Einstufung sollte nur auf einem passenden Profil beruhen. Bei einem Wechsel in eine echte Leitungs- oder überwiegende Beratungstätigkeit kann eine Überprüfung der bisherigen Kalkulation sinnvoll sein.
Als Werkstattinhaber kommen Fragen zur Umorganisation des Betriebs hinzu. Klären Sie, wann der Versicherer prüfen darf, ob Aufgaben anders verteilt werden können. Die BU für Selbstständige behandelt diese zusätzliche Vertragsfrage. Die privaten Ausgaben und laufenden Werkstattkosten sollten dabei getrennt betrachtet werden.
Lassen Sie zuerst mehrere Angebote mit derselben Rente und Laufzeit prüfen. Unterschiede zwischen Gesellschaften können erheblich sein, ohne dass dafür eine falsche Berufsangabe erforderlich wäre. Bei besonderen Gesundheitsmerkmalen kann die Annahmeprüfung wichtiger sein als der ursprüngliche Standardbeitrag.
Eine geringere Rente oder ein früheres Endalter reduzieren zwar möglicherweise die Kosten, verkleinern aber auch den Schutz. Rechnen Sie deshalb aus, welche monatliche Lücke verbleiben würde. Ein kurzer Vertrag sollte nicht nur deshalb gewählt werden, weil die erste Preiskarte attraktiver wirkt.
Falls eine BU nicht passend erhältlich ist, können andere Absicherungen geprüft werden. Eine Grundfähigkeitsversicherung hat jedoch andere Leistungsauslöser und ist kein identischer Ersatz für den ausgeübten Beruf. Der Vergleich von BU und Grundfähigkeitsschutz zeigt die Unterschiede. Für den ersten Schritt genügt eine unverbindliche Anfrage mit Ihrem konkreten Werkstattprofil.
Im berechneten EUROPA-Beispiel kostet E-BU Komfort 52,35 € monatlich für 1.000 € BU-Rente bis 65. Das Profil umfasst eine handwerkliche Berufsausbildung, praktische Werkstattarbeit und Nichtraucherstatus. Der Zahlbeitrag enthält nicht garantierte Überschüsse; persönliche Konditionen können abweichen.
Nein. Eine Berufsunfähigkeitsversicherung für Kfz-Mechatroniker ist nicht allein auf Werkstattunfälle beschränkt. Auch Erkrankungen können den Leistungsfall auslösen, sofern die vereinbarten Voraussetzungen erfüllt sind.
Nur wenn diese Tätigkeit tatsächlich seinem Berufsprofil entspricht. Wer überwiegend repariert, sollte sich nicht als kaufmännischer Serviceberater berechnen lassen. Der BU-Antrag muss die ausgeübte Arbeit zutreffend erfassen.
Für selbstständige Kfz-Mechatroniker wird zusätzlich die Umorganisationsregelung wichtig. Zu prüfen ist, ob und unter welchen Voraussetzungen der Versicherer eine andere Aufgabenverteilung im Betrieb verlangen beziehungsweise berücksichtigen darf.
Beschreiben Sie Ihren Werkstattschwerpunkt, Ausbildungsstand und die gewünschte Monatsrente. Lassen Sie passende Möglichkeiten kostenlos und unverbindlich vergleichen.
Für wen möchten Sie ein Angebot?
Möchten Sie ein Angebot für sich selbst oder für eine andere Person, z. B. Kinder oder Partner?
Bitte eine Beziehung auswählen.
Bitte den Namen angeben.
{{ istAndereePerson ? ('Wie ist ' + d.fuerWenName + ' beruflich tätig?') : 'Wie sind Sie beruflich tätig?' }}
{{ istAndereePerson ? ('Angaben zu ' + d.fuerWenName) : 'Ihre Angaben zur Person' }}
Bitte Beruf, Geburtsdatum und Raucherstatus angeben.
{{ istAndereePerson ? ('Gewünschter Schutz für ' + d.fuerWenName) : 'Ihr gewünschter Schutz' }}
Bitte beide Felder ausfüllen.
Wer soll das Angebot erhalten?
Bitte eine gültige E-Mail-Adresse angeben (z. B. name@beispiel.de).
Bitte alle Felder ausfüllen.
Fast geschafft
Bitte PLZ, Ort, Straße und Telefonnummer angeben.
Bitte der Datenschutzerklärung zustimmen.
{{ fehler }}
Ihre Anfrage ist eingegangen. Wir vergleichen die passenden Tarife und melden uns in Kürze mit einem unverbindlichen Angebot bei Ihnen.