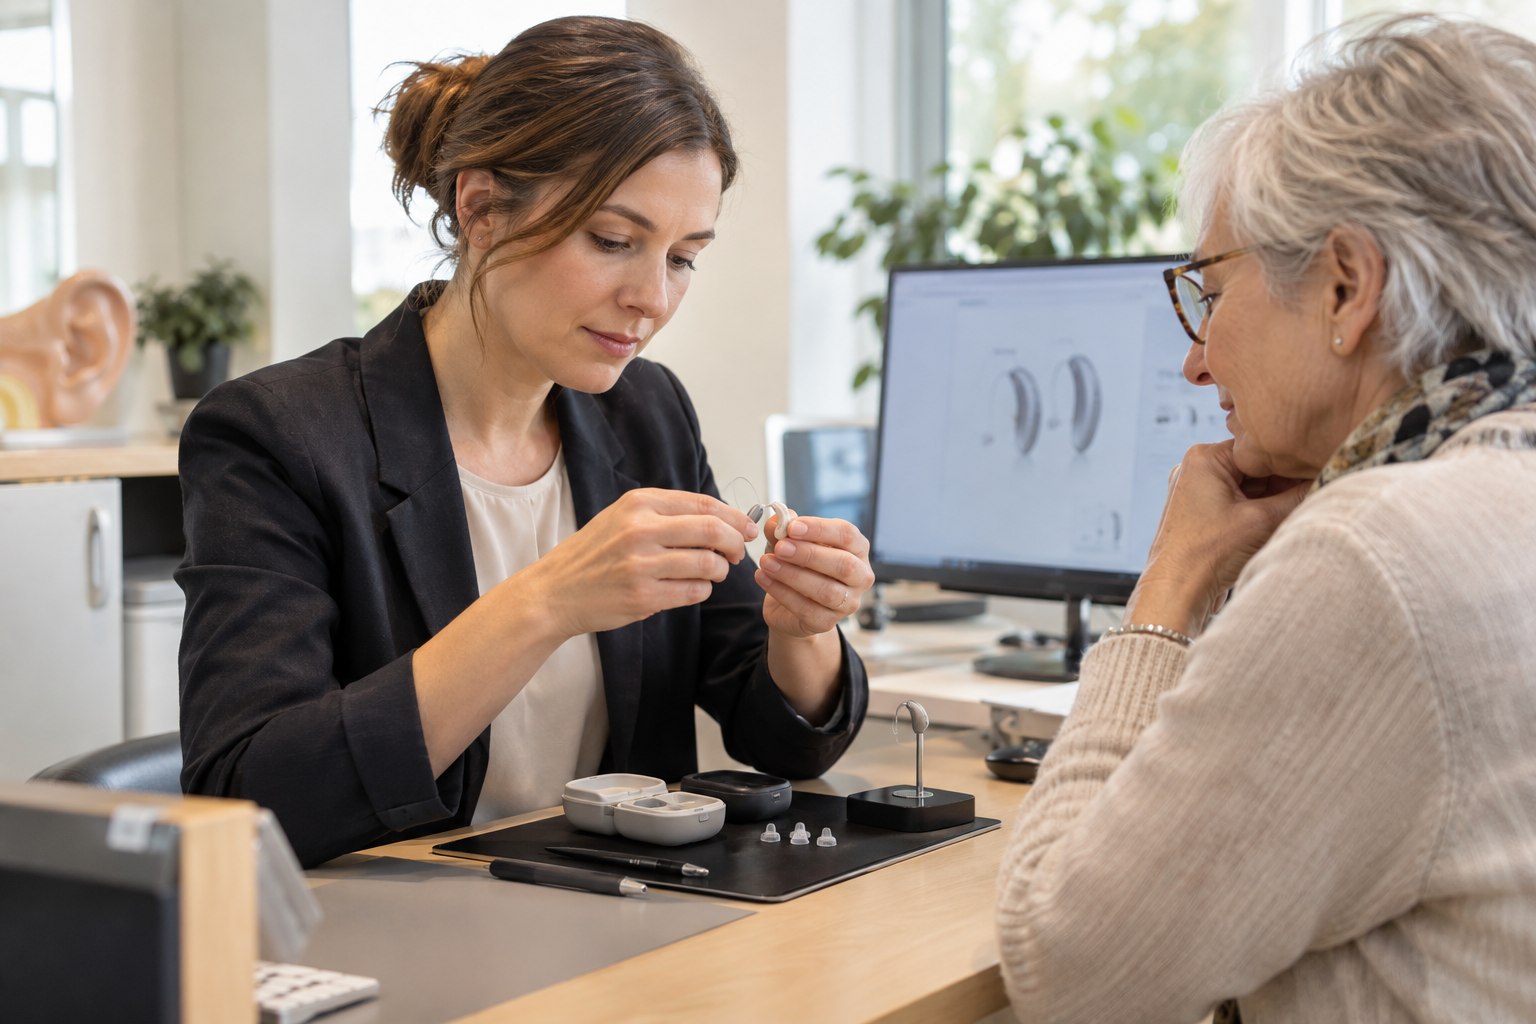
BU für Hörakustiker: Hörprüfung, Handwerk und Beratung richtig absichern
Als Hörakustiker verbinden Sie präzise Messungen, technische Anpassungen und persönliche Beratung. Für Ihren Lebensunterhalt zählt, ob Sie dieses Zusammenspiel gesundheitlich weiterhin leisten können. Die Berufsunfähigkeitsversicherung für Hörakustiker bietet dafür eine vereinbarte Monatsrente. Im berechneten Beispiel startet der Beitrag bei 45,25 € monatlich und steigt nach fünf Jahren auf 64,16 €.
Feines Handwerk und persönliche Beratung: BU-Schutz für Hörakustiker.
Welche Tätigkeiten muss eine BU für Hörakustiker abbilden?
Eine Hörakustikerin arbeitet nicht ausschließlich im Verkauf. Zum Beruf gehören unter anderem die Ermittlung des Hörbedarfs, audiologische Messungen, die Auswahl und Anpassung von Hörsystemen sowie deren Wartung. Bei Otoplastiken und anderen individuellen Versorgungen kommt handwerkliche Genauigkeit hinzu.
Für den Versicherungsschutz ist deshalb ein realistisches Aufgabenbild wichtig. Beschreiben Sie beispielsweise, wie viel Zeit auf Messkabine, Anpassplatz, Werkstatt, Kundenberatung und Abrechnung entfällt. Die Einstufung als reine Bürokraft würde diese Tätigkeit meist nicht treffen.
Messung und Versorgung
Sie müssen Ergebnisse zuverlässig erfassen, einordnen und die Versorgung daran ausrichten. Dabei greifen technische Kenntnisse und aufmerksame Kommunikation ineinander.
Feinarbeit und Nachbetreuung
Kleine Bauteile, individuelle Anpassungen und wiederkehrende Serviceaufgaben stellen eigene Anforderungen. Auch diese Arbeiten gehören in die Beschreibung Ihres Berufsalltags.
Wenn Sie überwiegend in der Filialleitung oder in einer spezialisierten Werkstatt arbeiten, kann die Verteilung anders aussehen. Nennen Sie solche Schwerpunkte ausdrücklich, statt sich ausschließlich auf die Berufsbezeichnung im Arbeitsvertrag zu verlassen.
Beitragsbeispiele: Was kostet die Berufsunfähigkeitsversicherung für Hörakustiker?
Für das nachfolgende angestellte Hörakustiker-Profil haben wir drei Hannoversche-Varianten berechnet. Die monatliche BU-Rente beträgt jeweils 1.000 €, das vereinbarte Endalter 65. Die erste Spalte zeigt den reduzierten Starterbeitrag, die zweite den danach ausgewiesenen Beitrag.
Tarif für das Hörakustiker-Beispiel
Monatlich in Jahr 1–5
Monatlich ab Jahr 6
Hannoversche Premium
45,25 €
64,16 €
Hannoversche Premium Plus
48,97 €
71,25 €
Hannoversche Premium Exklusiv
55,40 €
81,06 €
Eckdaten der Berechnung vom 13.09.2026: Hörakustiker/in, geboren am 01.10.2001, angestellt, Berufsausbildung, seit mindestens zehn Jahren Nichtraucher, nicht mehr als 75 % Innendienst und keine Führung von mindestens acht festangestellten Mitarbeitern. Die Beiträge stehen unter dem Vorbehalt der individuellen Annahmeprüfung.
Ein weiteres berechnetes Beispiel ist EUROPA E-BU Komfort mit 56,44 € monatlichem Zahlbeitrag; der Tarifbeitrag vor nicht garantierter Überschussverrechnung beträgt 94,07 €. Zugrunde liegen ein 25-jähriger angestellter Hörgeräteakustiker im Dienstleistungsbereich, handwerkliche Ausbildung, Nichtraucherstatus, weniger als 75 % Büro oder Aufsicht und weniger als fünf geführte Vollzeitkräfte. Beginn ist Oktober 2026, die Rente beträgt ebenfalls 1.000 € bis 65; garantierte Leistungsdynamik und Karriere-X sind nicht eingeschlossen.
Die unterschiedliche Beitragsentwicklung ist für die Auswahl wesentlich. Ein niedriger Starterbeitrag kann zum Berufsstart passen. Ob der gesamte Vertrag zu Ihrem Budget passt, zeigt sich erst mit dem Folgebeitrag und der tatsächlich benötigten Rentenhöhe.
Wann kann eine gesundheitliche Einschränkung zur BU-Leistung führen?
Die Versicherung beurteilt die gesundheitlich bedingten Einschränkungen des versicherten Berufs anhand ihrer Bedingungen. Eine einzelne Diagnose beantwortet diese Frage noch nicht. Es kommt darauf an, welche wesentlichen Tätigkeiten in welchem Umfang und voraussichtlich für welche Dauer nicht mehr möglich sind.
Ein Beispiel zur Einordnung: Anhaltende Einschränkungen der Feinmotorik können die Bearbeitung kleiner Teile und präzise Anpassarbeiten erschweren. Ob daraus eine bedingungsgemäße Berufsunfähigkeit entsteht, hängt auch davon ab, welche Bedeutung diese Arbeiten im konkreten Hörakustikerberuf haben. Das Beispiel ist keine vorweggenommene Leistungszusage.
Auch Konzentration, Belastbarkeit und zuverlässige Kundenkommunikation gehören zum Berufsbild. Ein BU-Vergleich sollte deshalb nicht auf einen Schutz gegen Unfälle an Händen oder Ohren verkürzt werden. Krankheiten und deren berufliche Folgen können ebenso maßgeblich sein.
Berufsunfähigkeit ist mehr als der Verlust einer einzelnen Fähigkeit
Eine Grundfähigkeitsversicherung verwendet andere Leistungsauslöser als eine BU. Wer beide Lösungen erwägt, sollte konkret vergleichen, wann jeweils eine Rente gezahlt würde und welche beruflich wichtigen Einschränkungen damit erfasst werden.
Welche Tarifleistungen sind für Hörakustiker besonders prüfenswert?
Ein Verzicht auf abstrakte Verweisung ist ein wichtiger Vergleichspunkt: Die theoretische Möglichkeit, einen anderen Beruf auszuüben, soll den Schutz nicht ersetzen. Davon zu unterscheiden ist die konkrete Verweisung bei einer tatsächlich aufgenommenen anderen Tätigkeit. Auch deren Voraussetzungen gehören in die Vertragsprüfung.
Interessant kann außerdem eine zusätzliche Leistung bei längerer Arbeitsunfähigkeit sein. Sie folgt eigenen Nachweis- und Zeitregeln und ist nicht dasselbe wie die BU-Rente. Entscheidend ist, ob der Mehrbeitrag zu Ihrem Bedarf und einem eventuell vorhandenen Krankentagegeld passt.
Beitragsverlauf und Zusatzschutz
Hannoversche Premium oder Premium Plus
Premium bildet das günstigere der dargestellten Hannoversche-Beispiele. Bei Premium Plus kommt ein Leistungsweg bei Arbeitsunfähigkeit hinzu. Vergleichen Sie dessen Voraussetzungen zusammen mit der späteren Beitragsbelastung.
Für den Komfort-Tarif liegt die zusätzliche Berechnung mit getrenntem Zahl- und Tarifbeitrag vor. Für einen Vergleich einschließlich AU-Leistung lässt sich zusätzlich die Premium-Variante gegenüberstellen.
Diese Beispiele sind mögliche Ausgangspunkte für eine Anfrage. Die passende Gesellschaft ergibt sich erst aus Leistungsumfang, Berufsangaben, Gesundheitsprüfung und gewünschter Rentenhöhe. Eine einzige Preisangabe kann diese individuelle Auswahl nicht ersetzen.
Meisterabschluss, Filialleitung und eigenes Geschäft: BU-Schutz mitentwickeln
Mit einem Meisterabschluss oder mehr Verantwortung können Einkommen und Aufgaben wachsen. Prüfen Sie dann, ob die ursprünglich vereinbarte BU-Rente noch zum Lebensunterhalt passt. Eine Berufseinstufung kann sich je nach Versicherer ebenfalls verändern; eine automatische Beitragsreduzierung sollte daraus nicht abgeleitet werden.
Bei einer selbstständigen Tätigkeit ist die Regelung zur Umorganisation des Betriebs zusätzlich wichtig. Beschreiben Sie, welche Arbeiten Sie persönlich erbringen und welche Aufgaben Mitarbeiter übernehmen. Ein kleines Fachgeschäft mit starkem persönlichem Versorgungsanteil unterscheidet sich von einer größeren Organisation mit mehreren Standorten.
Vereinbarte Nachversicherungsrechte können eine spätere Rentenerhöhung erleichtern. Prüfen Sie vor allem zulässige Anlässe, Fristen, Altersgrenzen und die insgesamt mögliche Rentenhöhe. Ein Meisterabschluss oder eine Existenzgründung ist nur dann ein nutzbarer Anlass, wenn der konkrete Vertrag dies vorsieht.
Wie bestimmen Hörakustiker eine passende BU-Rente?
Die Beispielrente von 1.000 € dient der Vergleichbarkeit. Für Ihren eigenen Vertrag zählt die finanzielle Lücke bei einem längeren Ausfall. Wohnen, laufende Lebenshaltung, Versicherungen und Vorsorge verschwinden nicht, wenn die Arbeit im Fachgeschäft gesundheitlich nicht mehr möglich ist.
Stellen Sie diese Ausgaben den Einnahmen gegenüber, die dann tatsächlich weiter zur Verfügung stehen. Berücksichtigen Sie bestehende Absicherungen anhand ihrer konkreten Leistungsvoraussetzungen. Rücklagen können eine Übergangszeit überbrücken, sollten aber nicht ohne Rechnung als dauerhafter Ersatz für Einkommen angesetzt werden.
Wenn der gewünschte Schutz zunächst zu teuer erscheint, lassen Sie mehrere Varianten rechnen. Dabei sollten Laufzeit, Rentenhöhe und Zusatzleistungen sichtbar bleiben. Ein gekürztes Endalter senkt möglicherweise den Beitrag, hinterlässt aber einen späteren Zeitraum ohne die vereinbarte BU-Rente.
Welche Unterlagen helfen beim BU-Angebot für Hörakustiker?
Für einen brauchbaren Vergleich reichen Berufsname und Geburtsjahr allein nicht aus. Hilfreich sind Abschluss, berufliche Stellung, Tätigkeitsanteile, Mitarbeiterverantwortung und die gewünschte Rente. Ergänzen Sie besondere berufliche Schwerpunkte und bereits bestehende Verträge.
Bereiten Sie die Gesundheitsfragen sorgfältig anhand der verlangten Zeiträume vor. Bei unklaren Befunden kann eine anonyme Risikovoranfrage für die BU helfen, mögliche Annahmekonditionen einzuordnen. Ein Rechnerbeitrag enthält diese Entscheidung noch nicht.
Bitten Sie abschließend um eine Gegenüberstellung mit identischen Eckdaten und klar ausgewiesenen Folgebeiträgen. Für spätere Veränderungen erklärt der Ratgeber zur BU-Rentenerhöhung, welche Anpassungsmöglichkeiten getrennt zu prüfen sind.
Fragen zur Berufsunfähigkeitsversicherung für Hörakustiker
Wie günstig kann eine BU für Hörakustiker beginnen?
Im dargestellten Hannoversche-Premium-Beispiel beträgt der Monatsbeitrag zunächst 45,25 € und nach fünf Jahren 64,16 €. Es gilt für das beschriebene junge Angestelltenprofil mit 1.000 € BU-Rente bis 65. Ein persönliches Angebot kann abweichen.
Sind Hörakustiker bei der BU als Verkäufer einzustufen?
Eine pauschale Gleichsetzung wäre nicht sinnvoll. Hörakustiker verbinden Kundenberatung mit Messungen, Anpassungen und handwerklichen Aufgaben. Die Berufsunfähigkeitsversicherung sollte die konkrete Tätigkeit und Qualifikation erfassen.
Zahlt die BU einem Hörakustiker bei eingeschränkter Feinmotorik?
Das kann relevant sein, führt aber nicht allein zu einer Leistungszusage. Entscheidend sind die Auswirkungen auf den konkreten Hörakustikerberuf sowie die vertraglichen Voraussetzungen zur Berufsunfähigkeit.
Was ändert ein eigenes Hörakustikgeschäft beim BU-Vergleich?
Bei Selbstständigkeit sollten zusätzlich die Umorganisationsregelung, die persönlichen Tätigkeitsanteile und die passende private Rentenhöhe geprüft werden. Ein Beitrag für einen angestellten Hörakustiker ist nicht automatisch auf einen Geschäftsinhaber übertragbar.
Kostenlos & unverbindlich
Ihr Berufsprofil als Grundlage für passende BU-Angebote
Fordern Sie kostenlos und unverbindlich Angebote für Ihre Tätigkeit als Hörakustiker an. Geben Sie an, ob Sie angestellt, in leitender Funktion oder selbstständig arbeiten und welche monatliche Rente Sie absichern möchten.
Für wen möchten Sie ein Angebot?
Möchten Sie ein Angebot für sich selbst oder für eine andere Person, z. B. Kinder oder Partner?
Bitte eine Beziehung auswählen.
Bitte den Namen angeben.
{{ istAndereePerson ? ('Wie ist ' + d.fuerWenName + ' beruflich tätig?') : 'Wie sind Sie beruflich tätig?' }}
{{ istAndereePerson ? ('Angaben zu ' + d.fuerWenName) : 'Ihre Angaben zur Person' }}
Bitte Beruf, Geburtsdatum und Raucherstatus angeben.
Kostenlos & unverbindlich. Ihre Daten werden ausschließlich
für die Angebotserstellung verwendet. Sie erhalten keine
Werbung oder Newsletter.
Bitte eine gültige E-Mail-Adresse angeben (z. B. name@beispiel.de).
Bitte alle Felder ausfüllen.
Fast geschafft
Ihre Anschrift ist ein Pflichtfeld der Angebots-Software und
wird ausschließlich für die Angebotserstellung verwendet.
Sie erhalten garantiert keinen Vertreterbesuch und keine
Werbepost.
Bitte PLZ, Ort, Straße und Telefonnummer angeben.
Bitte der Datenschutzerklärung zustimmen.
{{ fehler }}
Vielen Dank, {{ d.vorname }}!
Ihre Anfrage ist eingegangen. Wir vergleichen die passenden
Tarife und melden uns in Kürze mit einem unverbindlichen
Angebot bei Ihnen.