EUROPA Komfort: BU-Rente im Mittelpunkt
Die Variante konzentriert sich im Beispiel auf den BU-Schutz ohne zusätzliche AU-Leistung. Prüfen Sie neben dem Beitrag die Definition der Berufsunfähigkeit und die Möglichkeiten späterer Rentenanpassungen.
Fischhaltung, Gewässer und Fangbetrieb stellen unterschiedliche Anforderungen an Ihre Arbeitskraft. Für das Berufsprofil Fischwirt haben wir bei der EUROPA 55,18 Euro monatlich berechnet: 1.000 Euro BU-Rente bis 60, angestellt, 25 Jahre. Ihre konkrete Fachrichtung gehört zusätzlich in die Angebotsprüfung.
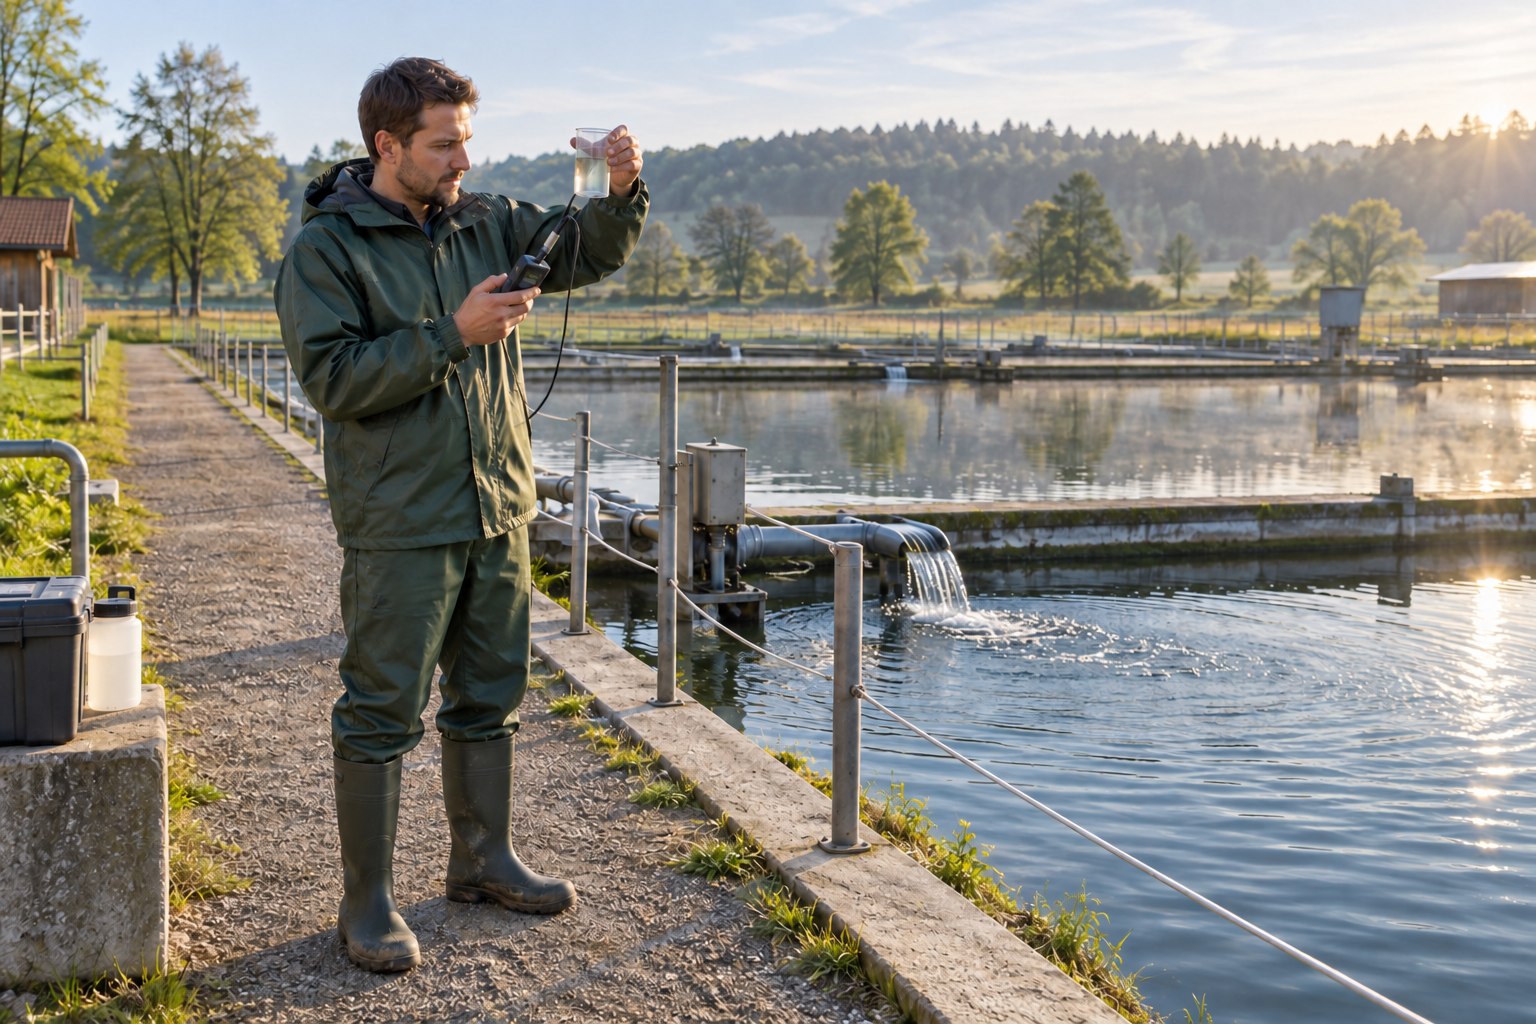
In der Fischwirtschaft gibt es zwei Ausbildungsfachrichtungen: Aquakultur und Binnenfischerei sowie Küstenfischerei und Kleine Hochseefischerei. Fischhaltung an einer Anlage und regelmäßige Arbeit auf einem Fangschiff dürfen bei der Versicherungsanfrage nicht einfach gleichgesetzt werden.
Beschreiben Sie die Arbeit an Zucht- oder Haltungsanlagen, Teichen und Binnengewässern. Dazu gehört auch, ob Sie selbst regelmäßig auf Booten arbeiten.
Geben Sie Aufgaben an Bord, Einsatzgebiet und Umfang der Fahrten an. Ein allgemeiner Berufseintrag bestätigt noch nicht die Einstufung jeder konkreten Seetätigkeit.
Für Ihre Berufsunfähigkeitsversicherung zählt die tatsächlich ausgeübte Arbeit. Nennen Sie daher nicht nur den Ausbildungsberuf, sondern auch Ihren heutigen Schwerpunkt. Ein Wechsel in Verarbeitung, Verkauf oder Leitung kann ein anderes Tätigkeitsbild ergeben.
Das Beitragsbeispiel verwendet den allgemeinen EUROPA-Rechnereintrag Fischwirt. Dort wurde keine Fachrichtung zusätzlich abgefragt. Es ist deshalb eine Orientierung für die Anfrage und keine Zusage, dass jeder Fischwirt unabhängig von Arbeitsort und Aufgaben diesen Beitrag erhält.
Für eine 25-jährige angestellte Person mit Berufsausbildung und Nichtraucherstatus ergaben sich folgende Beiträge. Beide Varianten sichern 1.000 Euro monatliche BU-Rente mit Versicherungs- und Leistungsende im Alter von 60 Jahren ab.
| EUROPA BU-Tarif | Monatlicher Zahlbeitrag | Garantierter monatlicher Tarifbeitrag | Arbeitsunfähigkeit |
|---|---|---|---|
| Komfort | 55,18 € | 91,96 € | Ohne zusätzliche AU-Leistung |
| Premium | 57,92 € | 96,53 € | Mit bedingungsgemäßer AU-Leistung |
Berechnet am 14. September 2026: Geburtstag 1. Oktober 2001, Beginn 1. Oktober 2026, angestellt, Nichtraucher, Berufsausbildung ohne zusätzliche Abschlussangabe. Mindestens 75 Prozent Büro- oder Aufsichtstätigkeit und eine Leitungsfunktion mit mindestens fünf unterstellten Vollzeitkräften wurden verneint. Eine Leistungsdynamik und das optionale Karriere-X-Paket wurden nicht eingeschlossen.
Der Zahlbeitrag entsteht durch die Verrechnung von Überschüssen und ist nicht garantiert. Die Gesundheitsprüfung steht noch aus. Für Ihre tatsächliche Tätigkeit, gewünschte Rentenhöhe und persönliche Vorgeschichte muss ein individuelles Angebot erstellt werden.
Das Beispiel zeigt eine kürzere Laufzeit. Wenn Sie auch nach dem 60. Geburtstag auf Ihr Arbeitseinkommen angewiesen sind, muss diese Zeit in die Absicherungsplanung einfließen. Ein niedriger Beitrag allein beantwortet die Laufzeitfrage nicht.
Beide berechneten Varianten sind Berufsunfähigkeitsversicherungen. Premium ergänzt eine Leistung bei bedingungsgemäßer Arbeitsunfähigkeit. Dieser zusätzliche Leistungsweg kann für eine längere Erkrankung relevant sein, muss aber anhand der vereinbarten Voraussetzungen beurteilt werden.
Die Variante konzentriert sich im Beispiel auf den BU-Schutz ohne zusätzliche AU-Leistung. Prüfen Sie neben dem Beitrag die Definition der Berufsunfähigkeit und die Möglichkeiten späterer Rentenanpassungen.
Im berechneten Profil kostet Premium monatlich 2,74 Euro mehr als Komfort. Die zusätzliche AU-Leistung setzt die vertraglich verlangten Nachweise und Zeiträume voraus; nicht jede kurze Krankschreibung genügt.
Das optionale Karriere-X-Paket ist in keinem der genannten Beiträge enthalten. Wenn Sie sich beruflich weiterentwickeln möchten, können dessen zusätzliche Anpassungsmöglichkeiten gesondert mitberechnet werden. Eine Erweiterung sollte zu Ihrer Planung passen und nicht nur die Liste der Tarifmerkmale verlängern.
Wer viel am Wasser oder mit Technik arbeitet, denkt verständlicherweise auch an Unfälle. Eine Unfallversicherung und eine Berufsunfähigkeitsversicherung verfolgen jedoch unterschiedliche Leistungsansätze. Gesundheitliche Probleme müssen nicht durch einen Unfall entstehen, um die bisherige Arbeit erheblich einzuschränken.
Für den BU-Vergleich sollten Sie deshalb fragen, welche krankheitsbedingten Einschränkungen und welche beruflichen Anforderungen der Vertrag erfasst. Entscheidend ist nicht allein der Ort einer Erkrankung oder Verletzung, sondern deren Auswirkung auf Ihre versicherte Tätigkeit.
Ein rein gedankliches Beispiel: Längeres Stehen, sichere Bewegungen auf wechselnden Arbeitsflächen oder wiederkehrende praktische Handgriffe könnten gesundheitlich eingeschränkt sein. Daraus folgt noch kein automatischer Rentenanspruch. Die tatsächliche Belastung, medizinische Prognose und vertragliche Leistungsschwelle müssen zusammenpassen.
Dokumentieren Sie daher Ihren Arbeitsablauf verständlich. Angaben wie Fang, Haltung oder Verarbeitung werden aussagekräftiger, wenn Sie die eigenen Schritte und deren zeitlichen Umfang erläutern. Diese Beschreibung hilft bereits bei der Berufszuordnung und kann später für einen Leistungsantrag wichtig sein.
Wenn Sie einen eigenen Fischereibetrieb führen, ist zunächst Ihr privater Lebensunterhalt zu betrachten. Die BU-Rente ist nicht automatisch eine Kostenerstattung für Futter, Anlagen, Personal oder einen Fangbetrieb. Private Ausgaben und betriebliche Verpflichtungen sollten getrennt ermittelt werden.
Für Selbstständige kann außerdem die vertragliche Umorganisationsregel Bedeutung haben. Dabei geht es unter den jeweiligen Voraussetzungen um eine mögliche Änderung der Aufgaben im eigenen Betrieb. Betriebsgröße, Mitarbeiter und eigene praktische Mitarbeit sollten deshalb in der Anfrage nachvollziehbar beschrieben werden.
Das dargestellte Angestelltenprofil ist kein bereits berechnetes Angebot für einen Betriebsinhaber. Übertragen Sie den Beitrag deshalb nicht ungeprüft auf eine Selbstständigkeit. Einen ergänzenden Überblick zu betrieblich geprägten Berufsprofilen bietet die Berufsunfähigkeitsversicherung für Landwirte; die konkrete Fischwirt-Einstufung bleibt davon unabhängig.
Bei höheren privaten Verpflichtungen lohnt sich auch der Blick auf Nachversicherung und Dynamik. Eine spätere Rentenerhöhung kann an Ereignisse, Fristen oder finanzielle Grenzen gebunden sein. Diese Bedingungen sollten vor Vertragsabschluss verständlich geklärt werden.
Starten Sie mit Ihrer Fachrichtung, dem Beschäftigungsstatus und einer kurzen Tätigkeitsbeschreibung. Ergänzen Sie den gewünschten Rentenbetrag und die Laufzeit. Bei Arbeit auf dem Wasser sollten die tatsächlichen Einsatzbedingungen erkennbar sein.
Die Beispielrente von 1.000 Euro ist eine Vergleichsgröße. Stellen Sie ihr Ihre monatlichen privaten Ausgaben gegenüber. Auch eine längere Laufzeit oder zusätzliche AU-Leistung sollte mit denselben Berufsangaben kalkuliert werden, damit die Angebote sinnvoll vergleichbar bleiben.
Falls gesundheitliche Vorerkrankungen vorliegen, kann eine anonyme BU-Risikovoranfrage helfen, mögliche Annahmebedingungen vor einem förmlichen Antrag zu klären. Über das Angebotsformular können Sie diesen persönlichen Vergleich unverbindlich anfordern.
EUROPA Komfort wurde mit 55,18 Euro monatlichem Zahlbeitrag berechnet, Premium mit 57,92 Euro. Grundlage sind 1.000 Euro BU-Rente bis 60 für eine 25-jährige angestellte Person mit Berufsausbildung und Nichtraucherstatus. Stand: 14. September 2026; Fachrichtung und Gesundheitsangaben müssen individuell geprüft werden.
Nein. Der verwendete EUROPA-Berufseintrag Fischwirt enthält keine zusätzliche Fachrichtungsabfrage. Für die BU müssen konkrete Arbeit an Bord, Einsatzgebiet und weitere berufliche Angaben individuell zugeordnet werden. Das Beispiel ist keine pauschale Annahmezusage für Seetätigkeiten.
EUROPA Premium enthält gegenüber dem berechneten Komfort-Schutz eine Leistung bei bedingungsgemäßer Arbeitsunfähigkeit. Die erforderlichen Nachweise und Zeiträume richten sich nach dem Vertrag. Eine kurze Krankschreibung allein begründet keinen allgemeinen Anspruch.
Nicht ungeprüft: Berechnet wurde Angestelltenstatus. Bei Selbstständigkeit gehören Betriebsorganisation, eigene Mitarbeit und die Umorganisationsregel in die Prüfung. Private BU-Rente und laufende Betriebskosten müssen getrennt geplant werden.
Lassen Sie Ihre Fachrichtung und den tatsächlichen Berufsalltag berücksichtigen. Fordern Sie passende Angebote mit klar ausgewiesener Rente, Laufzeit und Monatsbeitrag an.
Für wen möchten Sie ein Angebot?
Möchten Sie ein Angebot für sich selbst oder für eine andere Person, z. B. Kinder oder Partner?
Bitte eine Beziehung auswählen.
Bitte den Namen angeben.
{{ istAndereePerson ? ('Wie ist ' + d.fuerWenName + ' beruflich tätig?') : 'Wie sind Sie beruflich tätig?' }}
{{ istAndereePerson ? ('Angaben zu ' + d.fuerWenName) : 'Ihre Angaben zur Person' }}
Bitte Beruf, Geburtsdatum und Raucherstatus angeben.
{{ istAndereePerson ? ('Gewünschter Schutz für ' + d.fuerWenName) : 'Ihr gewünschter Schutz' }}
Bitte beide Felder ausfüllen.
Wer soll das Angebot erhalten?
Bitte eine gültige E-Mail-Adresse angeben (z. B. name@beispiel.de).
Bitte alle Felder ausfüllen.
Fast geschafft
Bitte PLZ, Ort, Straße und Telefonnummer angeben.
Bitte der Datenschutzerklärung zustimmen.
{{ fehler }}
Ihre Anfrage ist eingegangen. Wir vergleichen die passenden Tarife und melden uns in Kürze mit einem unverbindlichen Angebot bei Ihnen.