EUROPA Premium: Arbeitsunfähigkeit als weiterer Leistungsweg
Premium ergänzt Komfort um Leistungen bei bedingungsgemäßer Arbeitsunfähigkeit. Prüfen Sie die Voraussetzungen und Nachweise zusammen mit dem Mehrbeitrag.
Pflanzenbau, Tierhaltung und Betriebsorganisation verlangen verlässliche Arbeitskraft. Eine Berufsunfähigkeitsversicherung kann Ihren privaten Einkommensbedarf nach den vereinbarten Bedingungen absichern. Für einen 25-jährigen angestellten Landwirt haben wir 52,65 Euro monatlich für 1.000 Euro BU-Rente bis 60 berechnet. Selbstständige Betriebsinhaber benötigen eine eigene Prüfung.
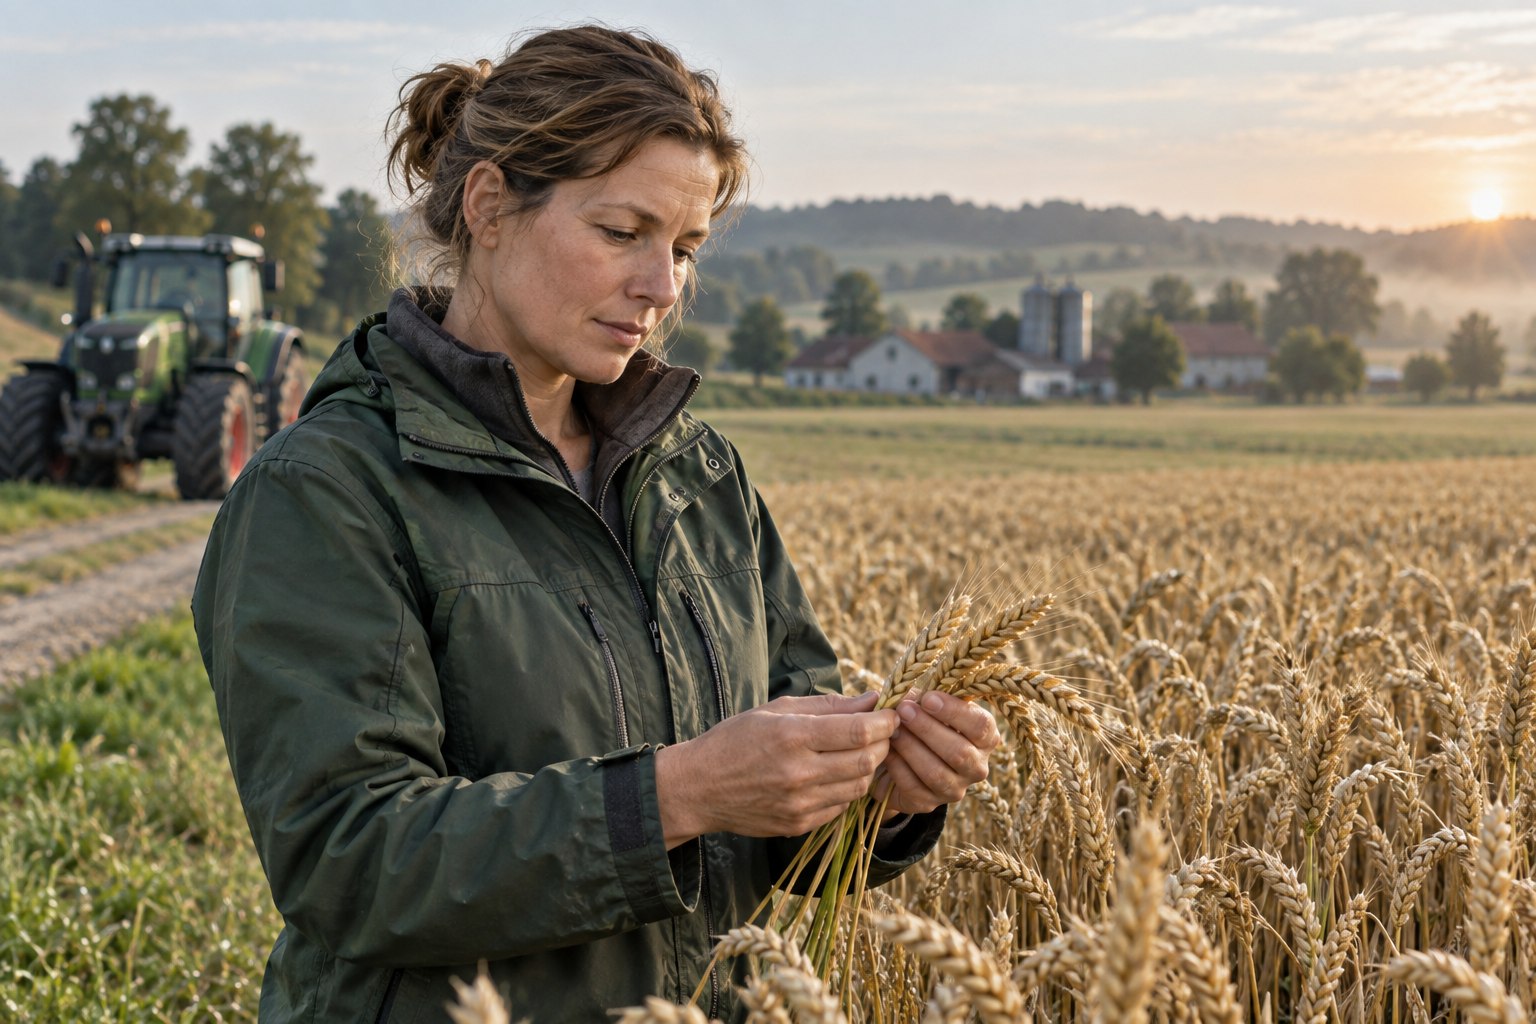
Landwirte arbeiten in Betrieben unterschiedlicher Größe und Ausrichtung. Pflanzenbau und Tierhaltung können getrennt oder kombiniert betrieben werden. Hinzu kommen technische und organisatorische Aufgaben. Für eine Berufsunfähigkeitsversicherung sollte Ihr eigener Anteil an diesen Arbeiten erkennbar sein.
Beschreiben Sie Ihre regelmäßigen Aufgaben und Qualifikation. Genau dieser Beschäftigungsstatus liegt dem Beitragsbeispiel auf dieser Seite zugrunde.
Nennen Sie zusätzlich Mitarbeiter, Organisation und eigene praktische Mitarbeit. Die Umorganisationsregel des BU-Tarifs kann hier wichtig sein.
Auch die Mitarbeit in einem Familienbetrieb sollte korrekt eingeordnet werden. Die bloße Bezeichnung Landwirt erklärt noch nicht, ob jemand angestellt, selbstständig oder in einer anderen rechtlichen Stellung tätig ist.
Für den Angebotsvergleich sind sowohl der Betriebszweig als auch Ihre tatsächlichen Aufgaben relevant. Wer überwiegend plant und organisiert, hat einen anderen Alltag als eine Person mit ausgeprägter praktischer Mitarbeit. Eine günstigere Büroeinstufung darf nicht ohne entsprechende Tätigkeit vorausgesetzt werden.
EUROPA Komfort kostet in unserer Berechnung 52,65 Euro monatlich. Premium ergibt 55,26 Euro. Versichert sind jeweils 1.000 Euro monatliche BU-Rente bis 60; Versicherungs- und Leistungsdauer enden mit demselben Alter.
Berechnet wurde am 14. September 2026 für eine 25-jährige Person, Geburtstag 1. Oktober 2001, Beginn 1. Oktober 2026 und Nichtraucherstatus. Angegeben wurden eine abgeschlossene Berufsausbildung, weniger als 75 Prozent Büro- oder Aufsichtstätigkeit und keine Leitung mit mindestens fünf unterstellten Vollzeitkräften.
Die monatlichen Tarifbeiträge vor Überschussverrechnung betragen 87,74 Euro für Komfort und 92,09 Euro für Premium. Der niedrigere Zahlbeitrag kann sich bei veränderten Überschüssen ändern. Zusätzliche Leistungsdynamik und Karriere-X-Paket sind nicht eingeschlossen.
Die Kalkulation verwendet Angestelltenstatus. Selbstständige Landwirte oder Personen mit abweichenden Aufgaben benötigen eine individuelle Berufs- und Risikoprüfung. Auch die Gesundheitsprüfung ist mit dem Beispiel noch nicht abgeschlossen.
Die 1.000 Euro sind eine Rechengröße und keine allgemeine Empfehlung. Ein anderer Rentenbedarf oder ein späteres Vertragsende muss neu kalkuliert werden. Die Laufzeit bis 60 lässt mögliche spätere Einkommensjahre offen.
Ob und in welcher Form Leistungen der landwirtschaftlichen Sozialversicherung bestehen, hängt unter anderem vom persönlichen Versicherungsstatus und den jeweiligen Voraussetzungen ab. Die landwirtschaftliche Alterskasse kann Leistungen wegen Erwerbsminderung vorsehen. Das ist nicht mit jeder privaten Berufsunfähigkeitsleistung gleichzusetzen.
Eine private BU prüft den vereinbarten Schutz für den konkreten Beruf. Eine Erwerbsminderungsrente folgt dagegen ihren gesetzlichen Voraussetzungen. Aus dem Bestehen einer Versicherung in der Alterskasse lässt sich deshalb nicht automatisch ableiten, dass der gewünschte private Monatsbedarf vollständig gedeckt ist.
| Planungsbereich | Was Sie individuell klären sollten |
|---|---|
| Gesetzliche beziehungsweise landwirtschaftliche Versorgung | Eigener Versicherungsstatus und tatsächliche Ansprüche |
| Private BU-Rente | Vereinbarte Leistung für die persönliche Berufsunfähigkeit |
| Betriebliche Ausgaben | Weiterlaufende Kosten unabhängig vom privaten Haushalt |
| Verbleibender Bedarf | Differenz zwischen verlässlichen Einnahmen und Ausgaben |
Für eine seriöse Bedarfsermittlung sollten bestehende Ansprüche konkret geprüft werden. Allgemeine Aussagen wie Landwirte sind ohnehin versorgt oder Landwirte erhalten nie eine staatliche Leistung wären gleichermaßen zu pauschal.
Zusätzlicher Schutz bei Arbeitsunfähigkeit kann während einer längeren Erkrankung hilfreich sein. Für Selbstständige spielt außerdem die Behandlung des Betriebs eine Rolle. Beide Themen sollten anhand konkreter Bedingungen verglichen werden.
Premium ergänzt Komfort um Leistungen bei bedingungsgemäßer Arbeitsunfähigkeit. Prüfen Sie die Voraussetzungen und Nachweise zusammen mit dem Mehrbeitrag.
Für Selbstständige sollten insbesondere die Umorganisationsregel und Anpassungsrechte betrachtet werden. Die Hannoversche beschreibt diese Aspekte für ihre BU; ob die Bedingungen zum konkreten Hof passen, muss individuell geprüft werden.
Die Nennung eines Anbieters bedeutet nicht, dass jeder landwirtschaftliche Betrieb unverändert angenommen wird. Berufsaufgaben, Gesundheitsangaben und gewünschte Rente bilden zusammen die Grundlage des Angebots.
Die Arbeit im Betrieb kann sich über das Jahr verändern. Eine Tätigkeitsbeschreibung sollte daher nicht nur einen zufällig ausgewählten Arbeitstag erfassen. Erklären Sie, welche Aufgaben regelmäßig oder wiederkehrend notwendig sind und welchen Anteil Sie selbst übernehmen.
Praktische Tätigkeiten, Maschinenbedienung und Organisation können unterschiedlich gewichtet sein. Beschreiben Sie außerdem, welche Arbeiten aufeinander aufbauen. Ein gesundheitlicher Ausfall bei einem prägenden Teil kann den gesamten Ablauf beeinflussen, ohne dass jede einzelne Fähigkeit vollständig verloren sein muss.
Ob die vertragliche BU-Schwelle erreicht ist, hängt von den konkreten Einschränkungen und den Bedingungen ab. Eine Diagnose allein begründet keinen automatischen Rentenanspruch. Im Leistungsfall sollten medizinische Unterlagen und die beruflichen Auswirkungen zusammenpassen.
Bei Selbstständigkeit gehört auch die tatsächliche Möglichkeit einer Umorganisation dazu. Diese Frage sollte nicht erst im Leistungsfall überraschend auftauchen, sondern bereits beim Tarifvergleich verständlich sein.
Beginnen Sie mit den privaten Ausgaben für Wohnen, Lebenshaltung und Familie. Trennen Sie davon laufende Hofkosten. Anschließend prüfen Sie verlässliche andere Ansprüche und den verbleibenden persönlichen Rentenbedarf.
Das Beispiel bis 60 ist zeitlich begrenzt. Wenn Sie danach weiterhin Arbeitseinkommen benötigen, muss diese Phase ebenfalls geplant werden. Eine Dynamik der BU-Rente oder Nachversicherungsrechte können Anpassungen unterstützen, ersetzen aber keine passende Laufzeit.
Bei gesundheitlicher Vorgeschichte kann eine anonyme Risikovoranfrage zur Berufsunfähigkeitsversicherung vor einem Antrag sinnvoll sein. Fordern Sie über das Formular einen unverbindlichen Vergleich mit korrektem Beschäftigungsstatus und Ihren tatsächlichen Aufgaben an.
EUROPA Komfort ergibt 52,65 Euro monatlich für 1.000 Euro BU-Rente bis 60. Die Berechnung gilt für einen 25-jährigen angestellten Nichtraucher mit Berufsausbildung. Berechnet am 14. September 2026, vorbehaltlich individueller Prüfung.
Nicht ungeprüft. Das BU-Beispiel verwendet Angestelltenstatus. Für selbstständige Landwirte müssen Aufgaben, Betriebsstruktur und die Umorganisationsregel individuell betrachtet und die Beiträge entsprechend kalkuliert werden.
Nicht automatisch. Leistungen wegen Erwerbsminderung folgen gesetzlichen Voraussetzungen und hängen vom persönlichen Versicherungsstatus ab. Eine private BU hat eigene Bedingungen für den konkreten Beruf. Landwirte sollten tatsächliche Ansprüche und privaten Bedarf getrennt prüfen.
Nein. Die vereinbarte BU-Rente dient dem persönlichen Leistungsbedarf. Laufende betriebliche Ausgaben und private Lebenshaltung sind getrennt zu planen. Eine pauschale Übernahme aller Hofkosten besteht dadurch nicht.
Geben Sie Beschäftigungsstatus, Betriebszweig und gewünschten Rentenbedarf an. So kann Ihr unverbindlicher Vergleich auf die tatsächlichen Aufgaben ausgerichtet werden.
Für wen möchten Sie ein Angebot?
Möchten Sie ein Angebot für sich selbst oder für eine andere Person, z. B. Kinder oder Partner?
Bitte eine Beziehung auswählen.
Bitte den Namen angeben.
{{ istAndereePerson ? ('Wie ist ' + d.fuerWenName + ' beruflich tätig?') : 'Wie sind Sie beruflich tätig?' }}
{{ istAndereePerson ? ('Angaben zu ' + d.fuerWenName) : 'Ihre Angaben zur Person' }}
Bitte Beruf, Geburtsdatum und Raucherstatus angeben.
{{ istAndereePerson ? ('Gewünschter Schutz für ' + d.fuerWenName) : 'Ihr gewünschter Schutz' }}
Bitte beide Felder ausfüllen.
Wer soll das Angebot erhalten?
Bitte eine gültige E-Mail-Adresse angeben (z. B. name@beispiel.de).
Bitte alle Felder ausfüllen.
Fast geschafft
Bitte PLZ, Ort, Straße und Telefonnummer angeben.
Bitte der Datenschutzerklärung zustimmen.
{{ fehler }}
Ihre Anfrage ist eingegangen. Wir vergleichen die passenden Tarife und melden uns in Kürze mit einem unverbindlichen Angebot bei Ihnen.