Weinbau · Berufsunfähigkeitsversicherung für Winzer · 2026
BU für Winzer: Zwischen Weinberg, Keller und Einkommensschutz
Die Arbeit im Weinbau verändert sich mit den Jahreszeiten. Für Ihre finanzielle Absicherung zählt deshalb der gesamte berufliche Aufgabenmix. Unser berechnetes Beispiel für einen 25-jährigen angestellten Winzer beginnt bei 35,68 Euro monatlich, ab Jahr sechs 42,81 Euro – für 1.000 Euro BU-Rente bis 60.
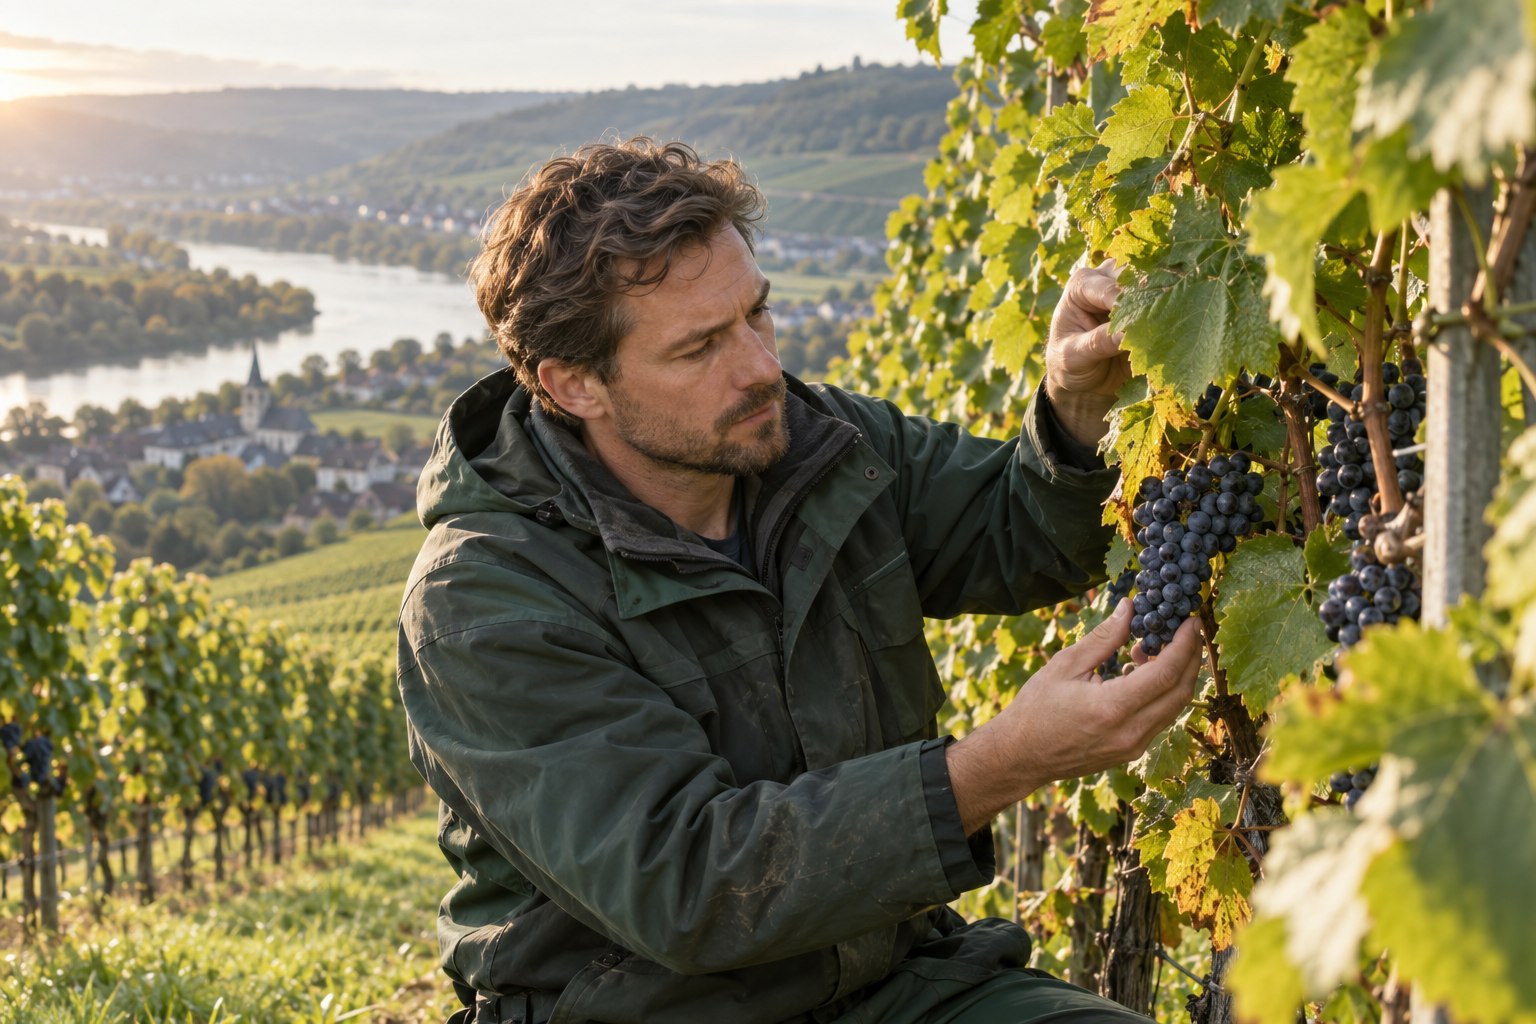
Winzer kontrolliert reife Trauben an einem Rebstock im Weinberg.
Warum die Berufsunfähigkeitsversicherung für Winzer das ganze Arbeitsjahr braucht
Winzer arbeiten je nach Saison im Weinberg, im Keller und in weiteren betrieblichen Bereichen. Pflege, Ernte, Verarbeitung und Vermarktung können unterschiedliche Anforderungen stellen. Ein zufällig ausgewählter Arbeitstag beschreibt diesen Beruf daher nicht immer ausreichend.
Arbeiten im Weinberg
Erfassen Sie die regelmäßig selbst ausgeführten Pflege- und Erntearbeiten sowie die eingesetzte Technik. Besondere Einsatzbedingungen sollten benannt werden.
Keller und betriebliche Abläufe
Beschreiben Sie Verarbeitung, Kontrolle und weitere Aufgaben, soweit sie Ihren Arbeitsplatz prägen. Ein Verkaufsanteil ist von der praktischen Arbeit zu unterscheiden.
Für die BU-Anfrage sollten Sie außerdem Ihren Beschäftigungsstatus nennen. Ein angestellter Winzer hat eine andere Ausgangslage als der selbstständige Inhaber eines Weinguts. Auch eine spezialisierte Kellerfunktion sollte korrekt angegeben werden.
Die Branchenbezeichnung Weinbau genügt deshalb nicht als vollständiges Berufsprofil. Qualifikation und tatsächliche Arbeit müssen zusammenpassen. Eine überwiegende Büro- oder Verkaufstätigkeit darf nicht allein deshalb unterstellt werden, weil sie einen günstigeren Beitrag erwarten lässt.
Was kostet die BU für Winzer im berechneten Tarifbeispiel?
Für eine 25-jährige angestellte Person im Beruf Winzer haben wir bei der Hannoverschen drei Varianten mit 1.000 Euro monatlicher BU-Rente bis 60 berechnet. Die reduzierte Anfangsphase dauert fünf Versicherungsjahre.
Hannoversche Tarif
Monatlich in Jahr 1–5
Monatlich ab Jahr 6
Rente und Vertragsende
Premium
35,68 €
42,81 €
1.000 € bis 60
Premium Plus
39,01 €
49,31 €
1.000 € bis 60
Premium Exklusiv
43,99 €
57,14 €
1.000 € bis 60
Die Berechnung erfolgte am 14. September 2026 mit Geburtstag 1. Oktober 2001, Angestelltenstatus und Nichtraucherstatus seit mindestens zehn Jahren. Beim gewählten Winzerprofil wurden keine zusätzlichen Fragen zu Büroanteil oder Mitarbeiterführung eingeblendet.
Die persönliche Gesundheitsprüfung steht noch aus. Abweichende Aufgaben, andere Rentenwünsche oder ein anderer Beschäftigungsstatus können zu anderen Konditionen führen. Zahlbeiträge können sich außerdem durch veränderte Überschüsse ändern.
Starterbeitrag und spätere Rate zusammen betrachten
Bei Premium folgen auf 35,68 Euro monatlich ab Jahr sechs 42,81 Euro. Der niedrigere Einstieg gilt nicht für die gesamte Vertragsdauer. Auch das Ende mit 60 ist ein wesentlicher Teil dieser Kalkulation.
Die Rente von 1.000 Euro dient als Vergleichsgröße. Ob sie für Ihren Haushalt ausreicht, hängt von den tatsächlichen Ausgaben ab. Ein höherer Bedarf muss entsprechend neu berechnet werden.
Welche zusätzlichen BU-Leistungen können für Winzer interessant sein?
Bei einer längeren Erkrankung kann ein zusätzlicher Arbeitsunfähigkeitsschutz hilfreich sein. Daneben können Erhöhungsrechte für eine später größere Rente wichtig werden. Diese Punkte sollten im konkreten Angebot verständlich benannt sein.
Hannoversche Premium Plus und Exklusiv: AU-Leistung vergleichen
Premium Plus kann bei bedingungsgemäßer Arbeitsunfähigkeit insgesamt bis zu 24 Monate leisten, Exklusiv aktuell bis zu 36 Monate. Anfangs- und Folgebeiträge beider Varianten sind im Beispiel ausgewiesen.
Swiss Life BU: Nachversicherung bei steigendem Bedarf
Die Nachversicherungsgarantie ermöglicht unter den vertraglichen Voraussetzungen eine Rentenerhöhung ohne neue medizinische Risikoprüfung. Berufliche oder finanzielle Veränderungen können dafür Anlass sein.
Eine Rentenerhöhung ist nicht unbegrenzt und kann den Beitrag erhöhen. Prüfen Sie Ereignisse, Fristen und finanzielle Grenzen. Auch eine AU-Leistung setzt die jeweiligen Nachweise voraus und ist kein unbegrenzter Ersatz jeder Krankschreibung.
BU-Prüfung im Weinbau: Saisonale Aufgaben nachvollziehbar darstellen
Gesundheitliche Einschränkungen können praktische Arbeit, Belastbarkeit oder fachliche Kontrolle betreffen. Für einen möglichen BU-Leistungsfall kommt es darauf an, wie sich diese Einschränkungen auf die bisherige Tätigkeit auswirken.
Bei Winzern sollte die Darstellung wiederkehrende saisonale Aufgaben berücksichtigen. Erklären Sie, welche Arbeiten im Jahresverlauf regelmäßig anfallen und welchen Anteil Sie selbst übernehmen. Ein einzelner Tag im Verkauf oder während der Lese kann den gesamten Beruf verzerrt abbilden.
Zu erfassender Bereich
Hilfreiche Angaben
Wiederkehrende praktische Arbeit
Notwendige Schritte, Bewegungen und eigene Mitarbeit
Technik und Verarbeitung
Bedienung und verlässliche fachliche Kontrolle
Organisation
Planung und Abstimmung innerhalb des Betriebs
Kundenkontakt
Tatsächlicher Anteil gegenüber Weinberg und Keller
Eine Diagnose allein entscheidet die BU-Frage nicht. Ebenso beantwortet die Fähigkeit zu einzelnen Büroarbeiten nicht automatisch, ob die bisherige Winzertätigkeit noch ausreichend ausgeübt werden kann. Medizinische Unterlagen und Berufsablauf sollten nachvollziehbar zusammenpassen.
Eigenes Weingut: private BU-Rente und Betriebsausgaben auseinanderhalten
Als selbstständiger Winzer sollten Sie zunächst den privaten Einkommensbedarf bestimmen. Laufende Ausgaben des Weinguts sind ein eigener Planungsbereich. Die persönliche BU-Rente übernimmt nicht automatisch sämtliche Kosten für Mitarbeiter, Technik oder Bewirtschaftung.
Im Vertrag ist außerdem die Umorganisationsregel wichtig. Unter bestimmten Voraussetzungen kann eine wirtschaftlich sinnvolle Änderung der Aufgabenverteilung berücksichtigt werden. Beschreiben Sie deshalb Mitarbeiter, eigene praktische Mitarbeit und die tatsächliche Betriebsorganisation.
Das Angestelltenbeispiel darf nicht ungeprüft als Beitrag für einen Weingutsinhaber übernommen werden. Der Beschäftigungsstatus und die Aufgaben müssen individuell erfasst werden. Für allgemeine landwirtschaftliche Fragen hilft ergänzend die Berufsunfähigkeitsversicherung für Landwirte.
Bei steigenden privaten Verpflichtungen können vertragliche Erhöhungsrechte relevant werden. Eine Dynamik der BU-Rente kann regelmäßige Anpassungen ermöglichen, ersetzt aber keine Prüfung größerer Veränderungen wie einer Betriebsübernahme.
Welche Laufzeit und welche Angaben gehören in Ihre BU-Anfrage?
Das gezeigte Beispiel endet mit 60. Wenn Sie danach weiterhin auf Arbeitseinkommen angewiesen sind, sollten Sie diese Jahre ausdrücklich berücksichtigen. Die günstige Anfangsrate ist keine allgemeine Empfehlung für einen verkürzten Gesamtschutz.
Vergleichen Sie die gewünschte Rente mit Ihren privaten Ausgaben für Wohnen, Lebenshaltung und Familie. Ergänzen Sie Beschäftigungsstatus, Qualifikation und die tatsächlichen Arbeiten im Weinberg, Keller und weiteren Betrieb.
Bei Vorerkrankungen kann eine anonyme Risikovoranfrage zur Berufsunfähigkeitsversicherung mögliche Annahmebedingungen vor einem Antrag klären. Über das Formular können Sie einen unverbindlichen Vergleich anfordern, der Ihre Winzertätigkeit und den vollständigen Beitragsverlauf berücksichtigt.
Fragen zur Berufsunfähigkeitsversicherung für Winzer
Wie viel kostet die BU für Winzer im Beispiel?
Hannoversche Premium beginnt bei 35,68 Euro monatlich in den ersten fünf Jahren und beträgt danach 42,81 Euro. Berechnet wurden 1.000 Euro BU-Rente bis 60 für eine 25-jährige angestellte Person mit Nichtraucherstatus am 14. September 2026. Die individuelle Prüfung steht noch aus.
Warum sind saisonale Aufgaben für die Winzer-BU wichtig?
Weinberg, Keller und andere Arbeiten verändern sich im Jahresverlauf. Für die Berufsunfähigkeitsversicherung sollte der tatsächliche regelmäßige Aufgabenmix beschrieben werden. Ein einzelner Arbeitstag bildet den Winzerberuf nicht immer ausreichend ab.
Gilt der BU-Beitrag auch für den Inhaber eines Weinguts?
Nicht ungeprüft. Das Beispiel verwendet Angestelltenstatus. Bei selbstständigen Winzern müssen Betriebsstruktur, eigene Mitarbeit und die Umorganisationsregel individuell geprüft werden. Private Rente und Betriebskosten sind getrennt zu planen.
Welche Rentenerhöhung kann Swiss Life im BU-Vergleich ermöglichen?
Die Nachversicherungsgarantie kann unter ihren Voraussetzungen eine Erhöhung ohne neue medizinische Risikoprüfung ermöglichen. Für Winzer sind die Anlässe, Fristen und finanziellen Grenzen des konkreten Vertrags entscheidend.
Kostenlos & unverbindlich
BU-Angebote für Ihre persönliche Tätigkeit im Weinbau
Fordern Sie einen unverbindlichen Vergleich mit passender Rente, gewünschter Laufzeit und nachvollziehbaren Beiträgen an. Ihr beruflicher Aufgabenmix bildet die Grundlage.
Für wen möchten Sie ein Angebot?
Möchten Sie ein Angebot für sich selbst oder für eine andere Person, z. B. Kinder oder Partner?
Bitte eine Beziehung auswählen.
Bitte den Namen angeben.
{{ istAndereePerson ? ('Wie ist ' + d.fuerWenName + ' beruflich tätig?') : 'Wie sind Sie beruflich tätig?' }}
{{ istAndereePerson ? ('Angaben zu ' + d.fuerWenName) : 'Ihre Angaben zur Person' }}
Bitte Beruf, Geburtsdatum und Raucherstatus angeben.
Kostenlos & unverbindlich. Ihre Daten werden ausschließlich
für die Angebotserstellung verwendet. Sie erhalten keine
Werbung oder Newsletter.
Bitte eine gültige E-Mail-Adresse angeben (z. B. name@beispiel.de).
Bitte alle Felder ausfüllen.
Fast geschafft
Ihre Anschrift ist ein Pflichtfeld der Angebots-Software und
wird ausschließlich für die Angebotserstellung verwendet.
Sie erhalten garantiert keinen Vertreterbesuch und keine
Werbepost.
Bitte PLZ, Ort, Straße und Telefonnummer angeben.
Bitte der Datenschutzerklärung zustimmen.
{{ fehler }}
Vielen Dank, {{ d.vorname }}!
Ihre Anfrage ist eingegangen. Wir vergleichen die passenden
Tarife und melden uns in Kürze mit einem unverbindlichen
Angebot bei Ihnen.