Gartenbau · Berufsunfähigkeitsversicherung für Gärtner · 2026
BU für Gärtner: Welche Absicherung passt zu Ihrer Fachrichtung?
Pflanzen vermehren, Kulturen pflegen oder Kunden beraten: Der Gartenbau umfasst sehr unterschiedliche Arbeitsplätze. Ihre Berufsunfähigkeitsversicherung sollte deshalb die Fachrichtung und den tatsächlichen Aufgabenmix berücksichtigen. Unser berechnetes Gärtner-Beispiel beginnt bei 26,83 Euro monatlich, später 34,22 Euro – für 1.000 Euro BU-Rente bis 60.
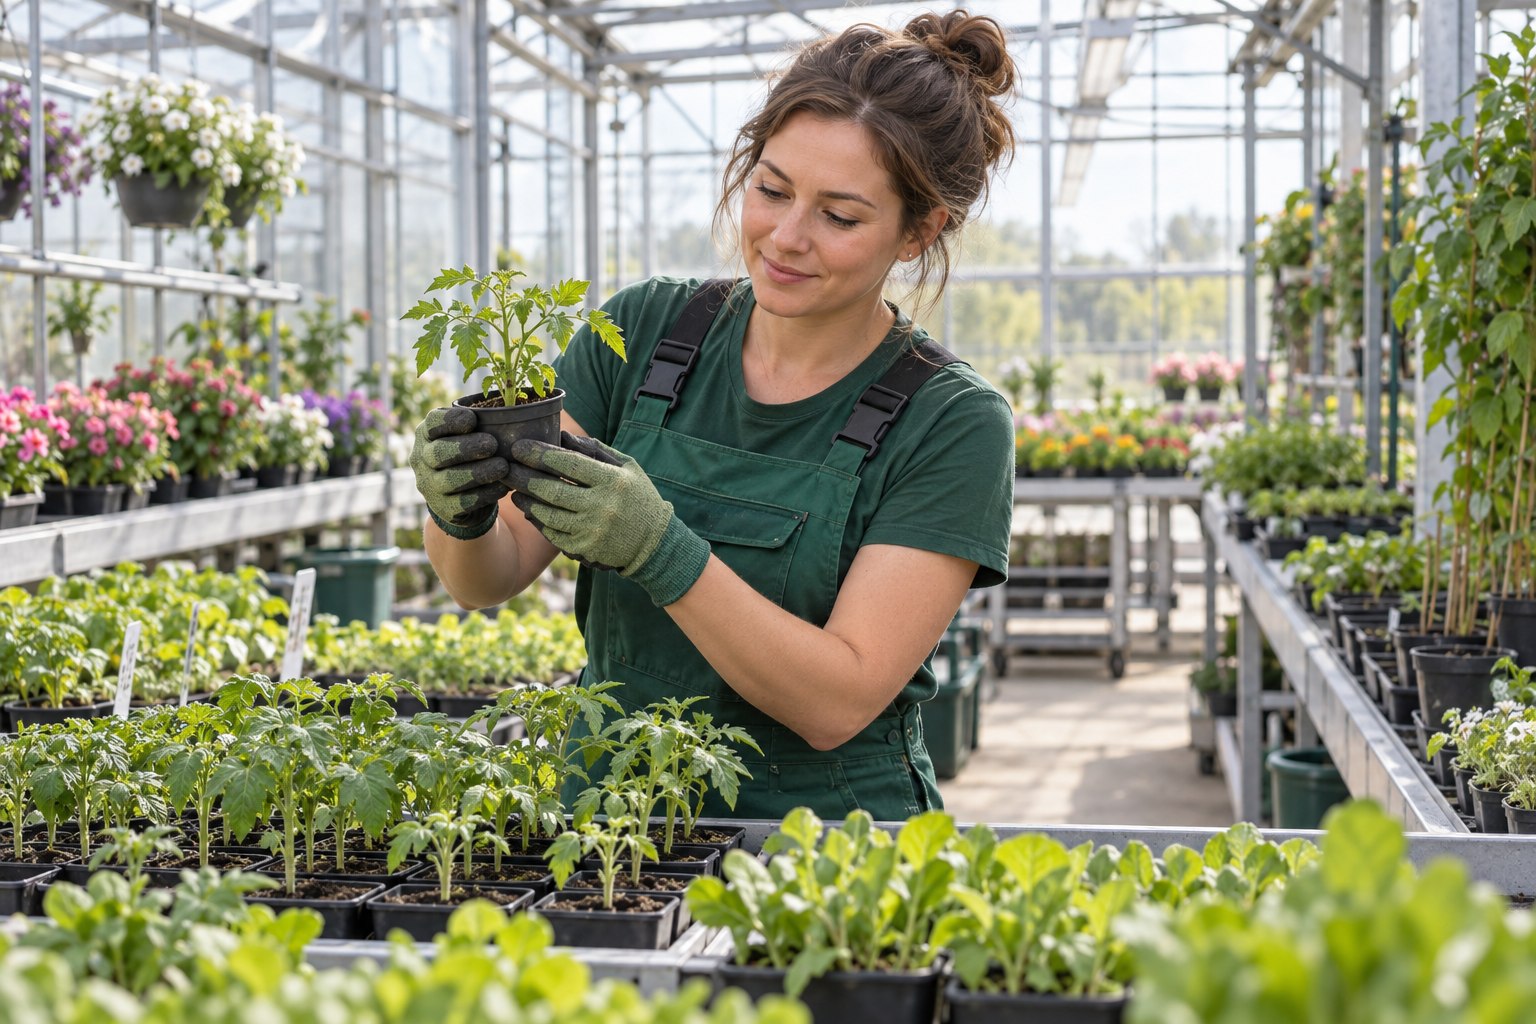
Gärtnerin kontrolliert Jungpflanzen in einem professionellen Gewächshaus.
Sieben Fachrichtungen: Warum die Gärtner-BU eine genaue Einordnung braucht
Der Ausbildungsberuf Gärtner umfasst Baumschule, Friedhofsgärtnerei, Garten- und Landschaftsbau, Gemüsebau, Obstbau, Staudengärtnerei und Zierpflanzenbau. Die Arbeit kann sich entsprechend zwischen Pflanzenproduktion, Pflege, Gestaltung und Kundenkontakt unterscheiden.
Gärtnerischer Bereich
Für das BU-Profil konkretisieren
Pflanzenproduktion
Anzucht, Pflege, Ernte und tatsächlicher technischer Einsatz
Baumschule und Stauden
Regelmäßige praktische Arbeiten und Umgang mit dem Sortiment
Friedhofsgärtnerei
Pflege, Gestaltung und weitere selbst ausgeführte Aufgaben
Beratung und Verkauf
Anteil gegenüber praktischer Produktion und Pflege
Diese Bereiche sind keine festen BU-Risikoklassen. Sie helfen zunächst, den Arbeitsplatz verständlich zu beschreiben. Wie ein Versicherer die Angaben einordnet, muss anhand des persönlichen Profils geprüft werden.
Eine reine Verkaufstätigkeit darf nicht angegeben werden, wenn Sie tatsächlich überwiegend Kulturen pflegen oder praktisch produzieren. Ebenso sollte vorhandene Beratungstätigkeit nicht verschwiegen werden. Die berufliche Beschreibung soll zutreffen und keinen künstlichen Preisvorteil erzeugen.
Was kostet eine Berufsunfähigkeitsversicherung für Gärtner?
Für eine 25-jährige angestellte Person haben wir das Rechnerprofil Gärtner bei der Hannoverschen verwendet. Premium beginnt bei 26,83 Euro monatlich und kostet ab dem sechsten Versicherungsjahr 34,22 Euro. Die Rente beträgt 1.000 Euro pro Monat bis 60.
Hannoversche Variante
Monatlich in Jahr 1–5
Monatlich ab Jahr 6
Rente und Vertragsende
Premium
26,83 €
34,22 €
1.000 € bis 60
Premium Plus
29,52 €
39,55 €
1.000 € bis 60
Premium Exklusiv
33,35 €
45,03 €
1.000 € bis 60
Die Berechnung vom 14. September 2026 verwendet Geburtstag 1. Oktober 2001, Angestelltenstatus und Nichtraucherstatus seit mindestens zehn Jahren. Überwiegende Innendiensttätigkeit und Führung von mindestens acht Beschäftigten wurden verneint. Eine einzelne gärtnerische Fachrichtung wurde im gewählten Profil nicht gesondert abgefragt.
Der allgemeine Gärtnerpreis braucht Ihre Fachrichtung
Das Beispiel ist keine Zusage gleicher Beiträge für sämtliche gärtnerischen Tätigkeiten. Ihre Fachrichtung, tatsächlichen Aufgaben und Gesundheitsangaben müssen im persönlichen Angebot geprüft werden.
Die Zahlbeiträge können sich bei veränderten Überschüssen ändern. Unabhängig davon ist die vorgesehene Erhöhung nach der fünfjährigen Starterphase zu beachten. Eine höhere Rente oder längere Vertragsdauer muss neu berechnet werden.
Das Endalter 60 begrenzt den Leistungszeitraum. Wenn Sie später noch Einkommen benötigen, gehört diese Zeit in die Planung. Die günstige Anfangsrate allein sagt daher nicht, ob der Vertrag den gesamten Bedarf abdeckt.
Welche BU-Leistungen sind für die Arbeit in einer Gärtnerei interessant?
Eine längere Erkrankung kann den Arbeitsalltag beeinträchtigen, ohne dass sofort alle Fragen zur Berufsunfähigkeit geklärt sind. Zusätzliche AU-Leistungen können dann ein Vergleichspunkt sein. Auch eine Entlastung beim Beitrag ist von einer zusätzlichen Rente zu unterscheiden.
Plus bietet bei erfüllten Voraussetzungen bis zu 24 Monate Arbeitsunfähigkeitsleistung, Exklusiv aktuell bis zu 36 Monate. Die jeweiligen Beiträge sind im Beispiel für dieselbe Rentenhöhe dargestellt.
Nürnberger BU: Beitragsentlastung bei längerer Arbeitsunfähigkeit
Der AU-Beitragsschutz der aktuellen Nürnberger BU kann bei länger als sechs Wochen durchgehender Arbeitsunfähigkeit die Beiträge aussetzen. Das ist eine andere Leistung als eine zusätzlich vereinbarte AU-Rente.
Welche Variante zu Ihrer gärtnerischen Tätigkeit passt, hängt von der individuellen Annahme und dem gewünschten Leistungsumfang ab. Lassen Sie sich die tatsächlichen Einschlüsse zeigen, statt allein auf einen Produktnamen zu vertrauen.
Pflanzenkenntnis und praktische Arbeit bei einer BU-Prüfung zusammen betrachten
Eine Gärtnerei benötigt fachliches Wissen ebenso wie zuverlässige Umsetzung. Eine gesundheitliche Einschränkung kann die Pflege von Kulturen, die praktische Bearbeitung oder die erforderliche Konzentration beeinträchtigen. Der bisherige Aufgabenmix ist deshalb wichtig.
Ein vereinfachtes Beispiel: Eine Gärtnerin kann Kunden noch über Pflanzen informieren, wesentliche Pflege- und Produktionsarbeiten aber nicht mehr ausreichend ausführen. Ob Berufsunfähigkeit vorliegt, hängt von der Bedeutung dieser Tätigkeiten, den medizinischen Einschränkungen und den Bedingungen ab.
Erfassen Sie den Arbeitsalltag möglichst konkret. Wiederkehrende saisonale Aufgaben sollten berücksichtigt werden, wenn sie den Beruf wesentlich mitprägen. Ein einzelner besonders ruhiger oder besonders arbeitsreicher Tag ist nicht automatisch repräsentativ.
Die Diagnose allein entscheidet nicht jede BU-Frage. Eine nachvollziehbare Tätigkeitsbeschreibung und passende medizinische Unterlagen helfen, die tatsächlichen Einschränkungen zu beurteilen. Dabei sollten mögliche Restfähigkeiten und ausgefallene Aufgaben gleichermaßen korrekt dargestellt werden.
Gärtnermeister, Teilzeit oder eigener Betrieb: Anpassungsbedarf erkennen
Eine Weiterbildung kann Aufgaben und Einkommen verändern. Wenn Sie später stärker organisieren, Mitarbeiter anleiten oder beraten, sollten Sie die vertraglichen Überprüfungsmöglichkeiten kennen. Eine neue Qualifikation allein garantiert aber keinen niedrigeren Beitrag.
Bei Teilzeit ist zu prüfen, wie der BU-Vertrag die Tätigkeit bewertet. Auch der private Rentenbedarf kann nicht allein aus der Zahl der Arbeitsstunden abgeleitet werden. Wohnkosten und familiäre Verpflichtungen bleiben wichtige Größen.
Selbstständige Gärtner sollten außerdem die Umorganisationsregel betrachten. Ihre eigene Mitarbeit, vorhandene Beschäftigte und die tatsächliche Betriebsstruktur können relevant sein. Private BU-Rente und laufende Gärtnereikosten sind getrennt zu planen.
Steigt der persönliche Bedarf, können Nachversicherungsrechte oder eine Dynamik der BU-Rente Anpassungen ermöglichen. Die jeweiligen Fristen und Grenzen sollten vor dem Abschluss bekannt sein.
So fordern Sie ein BU-Angebot für Ihre gärtnerische Fachrichtung an
Nennen Sie Fachrichtung, Ausbildungsstand, Beschäftigungsstatus und die wichtigsten Aufgaben. Ergänzen Sie den gewünschten Rentenbetrag und das bevorzugte Endalter. So kann aus dem allgemeinen Beispiel eine passende persönliche Kalkulation werden.
Die Beispielrente von 1.000 Euro ist keine allgemeine Empfehlung. Vergleichen Sie sie mit den tatsächlichen privaten Ausgaben und berücksichtigen Sie die Jahre nach dem gewählten Vertragsende. Für abweichende Wünsche wird der Beitrag neu ermittelt.
Bei Vorerkrankungen kann eine anonyme Risikovoranfrage zur Berufsunfähigkeitsversicherung helfen, mögliche Bedingungen vor einem Antrag zu klären. Über das Formular können Sie einen unverbindlichen Vergleich für Ihre konkrete Arbeit im Gartenbau anfordern.
Fragen zur Berufsunfähigkeitsversicherung für Gärtner
Was kostet die BU für Gärtner im Beispiel?
Hannoversche Premium beginnt bei 26,83 Euro monatlich in den ersten fünf Jahren und beträgt ab Jahr sechs 34,22 Euro. Berechnet wurden 1.000 Euro BU-Rente bis 60 für eine 25-jährige angestellte Person mit Nichtraucherstatus am 14. September 2026. Die individuelle Prüfung steht noch aus.
Gilt derselbe BU-Beitrag für alle sieben Gärtner-Fachrichtungen?
Das darf nicht vorausgesetzt werden. Das Beispiel verwendet das allgemeine Rechnerprofil Gärtner ohne gesonderte Fachrichtungsabfrage. Für ein persönliches BU-Angebot müssen die tatsächlichen Aufgaben und die Fachrichtung geprüft werden.
Welche Angaben sind bei Gärtnern mit viel Kundenberatung wichtig?
Für die Berufsunfähigkeitsversicherung sollten Beratung und Verkauf gegenüber praktischer Produktion oder Pflege realistisch beschrieben werden. Ein reines Verkaufsprofil darf nicht gewählt werden, wenn die tatsächliche gärtnerische Arbeit überwiegend praktisch ist.
Ist der Nürnberger AU-Beitragsschutz eine zusätzliche Rente für Gärtner?
Nein. Die Beitragsaussetzung entlastet bei den Versicherungsbeiträgen. Eine zusätzliche Arbeitsunfähigkeitsrente ist eine andere Leistung mit eigenen Voraussetzungen. Gärtner sollten im BU-Angebot prüfen, was konkret vereinbart ist.
Kostenlos & unverbindlich
BU passend zu Ihrer Fachrichtung im Gartenbau
Fordern Sie einen unverbindlichen Vergleich an. Fachrichtung, tatsächliche Aufgaben und Rentenwunsch bilden die Grundlage für Ihr persönliches Angebot.
Für wen möchten Sie ein Angebot?
Möchten Sie ein Angebot für sich selbst oder für eine andere Person, z. B. Kinder oder Partner?
Bitte eine Beziehung auswählen.
Bitte den Namen angeben.
{{ istAndereePerson ? ('Wie ist ' + d.fuerWenName + ' beruflich tätig?') : 'Wie sind Sie beruflich tätig?' }}
{{ istAndereePerson ? ('Angaben zu ' + d.fuerWenName) : 'Ihre Angaben zur Person' }}
Bitte Beruf, Geburtsdatum und Raucherstatus angeben.
Kostenlos & unverbindlich. Ihre Daten werden ausschließlich
für die Angebotserstellung verwendet. Sie erhalten keine
Werbung oder Newsletter.
Bitte eine gültige E-Mail-Adresse angeben (z. B. name@beispiel.de).
Bitte alle Felder ausfüllen.
Fast geschafft
Ihre Anschrift ist ein Pflichtfeld der Angebots-Software und
wird ausschließlich für die Angebotserstellung verwendet.
Sie erhalten garantiert keinen Vertreterbesuch und keine
Werbepost.
Bitte PLZ, Ort, Straße und Telefonnummer angeben.
Bitte der Datenschutzerklärung zustimmen.
{{ fehler }}
Vielen Dank, {{ d.vorname }}!
Ihre Anfrage ist eingegangen. Wir vergleichen die passenden
Tarife und melden uns in Kürze mit einem unverbindlichen
Angebot bei Ihnen.