DBV: Dienstunfähigkeitsschutz für Beamte gezielt vergleichen
Die DBV bietet auf Beamte ausgerichteten Dienstunfähigkeitsschutz. Für Förster sollten die konkrete Klausel, der aktuelle Status und die gewünschte Rentenhöhe im Angebot geprüft werden.
Waldentwicklung, Revierorganisation und fachliche Entscheidungen prägen den Beruf des Försters. Für Ihren Einkommensschutz ist zusätzlich entscheidend, ob Sie angestellt oder verbeamtet sind. Unser berechnetes Beispiel für einen angestellten Förster beginnt bei 33,07 Euro monatlich, später 39,64 Euro – für 1.000 Euro BU-Rente bis 60.
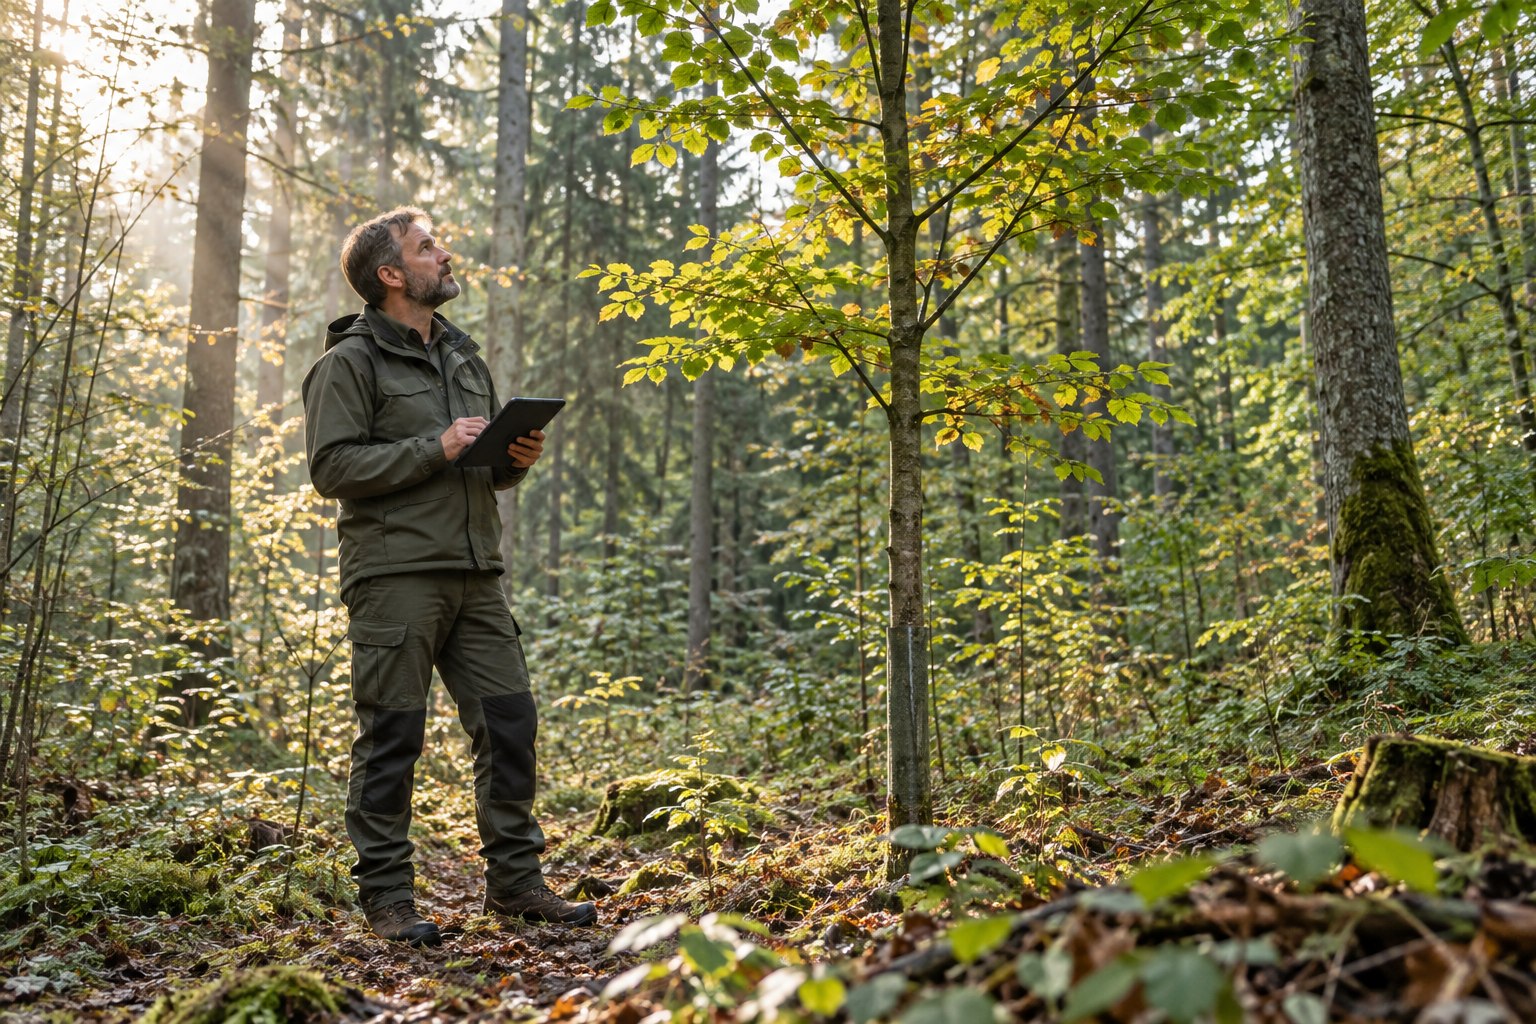
Förster können fachliche und organisatorische Aufgaben in Waldentwicklung, Bewirtschaftung und Revierleitung übernehmen. Ihr Berufsbild ist nicht pauschal mit jeder praktischen Forstarbeit gleichzusetzen. Auch ein Arbeitsplatz mit viel Außendienst kann erhebliche Planungs- und Leitungsanteile enthalten.
Für die Berufsunfähigkeitsversicherung sollten Qualifikation und tatsächliche Aufgaben zusammen beschrieben werden. Nennen Sie Revierarbeit, Planung, Personalverantwortung und regelmäßig selbst ausgeführte praktische Tätigkeiten, soweit sie Ihren Arbeitsplatz prägen.
Beschreiben Sie Entscheidungen, Planung und Abstimmung. Die Funktion sollte mit Ihrem tatsächlichen Arbeitsalltag übereinstimmen.
Nennen Sie regelmäßige Außentermine und praktische Aufgaben. Besondere Tätigkeiten dürfen nicht hinter einer allgemeinen Leitungsbezeichnung verschwinden.
Ein Förster ist nicht automatisch ein Forstwirt mit überwiegend praktischer Holzernte. Umgekehrt darf eine solche Tätigkeit nicht als reine Revierleitung kalkuliert werden. Das richtige Profil ist wichtiger als eine möglichst günstige Berufsbezeichnung.
Bei einer stark wissenschaftlichen oder planerischen Spezialisierung können ergänzende Angaben erforderlich sein. Entscheidend ist die berufliche Situation beim konkreten Angebot, nicht eine pauschale Vorstellung vom Waldberuf.
Für das Profil Förster haben wir bei der Hannoverschen drei Varianten mit 1.000 Euro monatlicher BU-Rente bis 60 berechnet. Die Beispielperson ist 25 Jahre alt und angestellt. Eine günstigere Starterphase gilt für fünf Versicherungsjahre.
| Hannoversche Tarif | Monatlich in Jahr 1–5 | Monatlich ab Jahr 6 | Rente und Ende |
|---|---|---|---|
| Premium | 33,07 € | 39,64 € | 1.000 € bis 60 |
| Premium Plus | 36,19 € | 45,68 € | 1.000 € bis 60 |
| Premium Exklusiv | 40,87 € | 52,98 € | 1.000 € bis 60 |
Die Berechnung erfolgte am 14. September 2026 mit Geburtstag 1. Oktober 2001 und Nichtraucherstatus seit mindestens zehn Jahren. Beim gewählten Berufsprofil wurden keine zusätzlichen Fragen zu Büroanteil oder Mitarbeiterführung eingeblendet.
Die individuelle Gesundheitsprüfung ist noch nicht abgeschlossen. Ein anderer Beschäftigungsstatus, besondere Aufgaben oder abweichende Rentenwünsche können andere Konditionen ergeben. Auch Zahlbeiträge können sich durch veränderte Überschüsse ändern.
Die Tabelle gilt ausdrücklich für einen angestellten Förster. Sie ist kein Preisbeispiel für einen verbeamteten Förster mit Dienstunfähigkeitsschutz. Dafür müssen Status und gewünschte Klausel gesondert geprüft werden.
Die Laufzeit bis 60 ist ebenfalls begrenzt. Wer darüber hinaus auf Einkommen angewiesen ist, muss diese Zeit einplanen. Für einen höheren Rentenbedarf oder ein späteres Ende ist eine neue Kalkulation notwendig.
Für verbeamtete Förster ist die beamtenrechtliche Dienstunfähigkeit ein eigenes Thema. Sie ist nicht automatisch deckungsgleich mit der Definition einer privaten Berufsunfähigkeitsversicherung. Deshalb sollte der Vertrag eine zum persönlichen Beamtenstatus passende Regelung enthalten.
Bei einer DU-Klausel ist wichtig, unter welchen Voraussetzungen eine dienstrechtliche Entscheidung für die Versicherungsleistung berücksichtigt wird. Auch der Status auf Widerruf, Probe oder Lebenszeit kann für den angebotenen Schutz relevant sein. Ein bloßes Produktetikett genügt nicht für die Beurteilung.
Die DBV bietet auf Beamte ausgerichteten Dienstunfähigkeitsschutz. Für Förster sollten die konkrete Klausel, der aktuelle Status und die gewünschte Rentenhöhe im Angebot geprüft werden.
Für Angestellte können Premium Plus mit bis zu 24 Monaten oder Premium Exklusiv mit aktuell bis zu 36 Monaten bedingungsgemäßer AU-Leistung verglichen werden. Diese Leistung ist von Dienstunfähigkeit zu unterscheiden.
Weitere Grundlagen finden Sie bei der Berufsunfähigkeitsversicherung für Beamte. Für die persönliche Entscheidung muss klar sein, welcher Status tatsächlich vorliegt und welche Vertragsregel damit verbunden ist.
Revierarbeit kann Wege im Gelände, Beobachtung und fachliche Beurteilung verbinden. Organisation und Dokumentation schließen daran an. Gesundheitliche Einschränkungen können verschiedene Teile dieser Tätigkeit beeinflussen.
Ein vereinfachtes Beispiel: Ein Förster kann Unterlagen noch bearbeiten, wesentliche Außentermine oder verlässliche fachliche Entscheidungen aber nicht mehr ausreichend durchführen. Ob eine BU-Leistung möglich ist, hängt vom bisherigen Aufgabenmix, den medizinischen Einschränkungen und dem Vertrag ab.
Die Fähigkeit zu einzelnen Büroarbeiten entscheidet die Frage nicht allein. Ebenso führt eine Diagnose nicht automatisch zu Berufsunfähigkeit. Beschreiben Sie für eine Prüfung, welche Aufgaben regelmäßig erforderlich waren und welche Bedeutung sie für den gesamten Beruf hatten.
Bei Beamten kommt die gesonderte Betrachtung der vereinbarten DU-Klausel hinzu. Die allgemeine BU-Prüfung und eine mögliche dienstrechtliche Entscheidung sollten daher nicht in einer einzigen unklaren Aussage vermischt werden.
Die Beispielrente von 1.000 Euro dient der Kalkulation. Vergleichen Sie sie mit Ihren privaten Ausgaben und den tatsächlich zu erwartenden anderen Leistungen. Bei Beamten und Angestellten können diese Ausgangspunkte unterschiedlich sein.
Das Beispiel endet mit 60. Ein möglicher späterer Einkommensbedarf bleibt damit offen. Prüfen Sie, wie diese Jahre finanziert werden sollen oder ob eine längere Vertragsdauer benötigt wird.
Steigende Verpflichtungen können später eine höhere Rente erforderlich machen. Nachversicherungsrechte und eine Dynamik der BU-Rente können Anpassungen unterstützen, sind aber an eigene Bedingungen gebunden. Bei einem Statuswechsel sollte der bestehende Schutz ebenfalls überprüft werden.
Eine günstige Anfangsrate darf die langfristige Bezahlbarkeit nicht verdecken. Für Premium stehen den 33,07 Euro in den ersten fünf Jahren später 39,64 Euro gegenüber. Beide Beträge gehören in Ihre Budgetplanung.
Nennen Sie Beschäftigungsstatus, Qualifikation und die wesentlichen Aufgaben. Bei Beamten gehören der genaue Status und die gewünschte Absicherung bei Dienstunfähigkeit dazu. Ergänzen Sie Rentenhöhe und bevorzugtes Endalter.
Gesundheitsangaben sollten vor einem Antrag sorgfältig geklärt werden. Eine anonyme Risikovoranfrage kann mögliche Annahmebedingungen vorab prüfen. Auch besondere berufliche oder gefragte Freizeitrisiken sollten korrekt angegeben werden.
Über das Formular können Sie einen unverbindlichen Vergleich für Ihren Forstberuf anfordern. Ziel ist ein Angebot, bei dem Beruf, Status, Rente und Leistungsbedingungen zusammenpassen.
Hannoversche Premium beginnt bei 33,07 Euro monatlich in den ersten fünf Jahren und kostet danach 39,64 Euro. Die Absicherung beträgt 1.000 Euro BU-Rente bis 60 für eine 25-jährige angestellte Person mit Nichtraucherstatus. Berechnet am 14. September 2026, vorbehaltlich individueller Prüfung.
Nein. Berechnet wurde ein angestellter Förster. Für verbeamtete Förster müssen Beamtenstatus und eine passende Dienstunfähigkeitsklausel gesondert geprüft und kalkuliert werden.
Nicht automatisch. Revierleitung, fachliche Planung und überwiegend praktische Forstarbeit können unterschiedliche Tätigkeiten sein. Für die Berufsunfähigkeitsversicherung müssen Qualifikation und tatsächliche Aufgaben korrekt angegeben werden.
Die DBV bietet Dienstunfähigkeitsschutz für Beamte. Für einen verbeamteten Förster sind die konkrete Klausel, der persönliche Status und die gewünschte Rente im Angebot zu prüfen. Ein allgemeines Angestellten-BU-Beispiel ersetzt diese Prüfung nicht.
Geben Sie Ihren Beschäftigungsstatus und die tatsächlichen Aufgaben an. Wir richten die unverbindliche Anfrage auf den gewünschten persönlichen Einkommensschutz aus.
Für wen möchten Sie ein Angebot?
Möchten Sie ein Angebot für sich selbst oder für eine andere Person, z. B. Kinder oder Partner?
Bitte eine Beziehung auswählen.
Bitte den Namen angeben.
{{ istAndereePerson ? ('Wie ist ' + d.fuerWenName + ' beruflich tätig?') : 'Wie sind Sie beruflich tätig?' }}
{{ istAndereePerson ? ('Angaben zu ' + d.fuerWenName) : 'Ihre Angaben zur Person' }}
Bitte Beruf, Geburtsdatum und Raucherstatus angeben.
{{ istAndereePerson ? ('Gewünschter Schutz für ' + d.fuerWenName) : 'Ihr gewünschter Schutz' }}
Bitte beide Felder ausfüllen.
Wer soll das Angebot erhalten?
Bitte eine gültige E-Mail-Adresse angeben (z. B. name@beispiel.de).
Bitte alle Felder ausfüllen.
Fast geschafft
Bitte PLZ, Ort, Straße und Telefonnummer angeben.
Bitte der Datenschutzerklärung zustimmen.
{{ fehler }}
Ihre Anfrage ist eingegangen. Wir vergleichen die passenden Tarife und melden uns in Kürze mit einem unverbindlichen Angebot bei Ihnen.