EUROPA E-BU Komfort und Premium
Die berechneten Varianten unterscheiden sich unter anderem durch den AU-Leistungsweg. Vergleichen Sie dafür auch die erforderlichen ärztlichen Nachweise und den zusätzlichen Beitrag.
Ergotherapie verbindet praktische Anleitung, genaue Beobachtung und persönlichen Kontakt. Wenn die eigene Gesundheit diese Arbeit einschränkt, kann das Einkommen trotz einer fundierten Ausbildung wegbrechen. Für einen angestellten Ergotherapeuten mit Eintrittsalter 25 haben wir 51,95 € monatlich für 1.000 € BU-Rente bis 65 berechnet. Welche Berufsunfähigkeitsversicherung passt, hängt außerdem vom Behandlungsprofil und den vertraglichen Leistungen ab.
Bei EUROPA haben wir für dieselbe Person zwei Varianten gegenübergestellt: E-BU Komfort mit 51,95 € monatlichem Zahlbeitrag und E-BU Premium mit 54,48 €. Premium enthält zusätzlich den vereinbarten Leistungsweg bei Arbeitsunfähigkeit. Beide Beispiele sichern 1.000 € Monatsrente bis zum Alter 65 ab.
Berechnungsannahmen vom 13.09.2026: Geboren am 01.10.2001, Beginn 01.10.2026, angestellt, Nichtraucher, Berufsausbildung, unter 75 % Büro- oder Aufsichtstätigkeit, keine Führung von mindestens fünf Vollzeitkräften. Keine garantierte Leistungsdynamik und kein Karriere-X-Paket. Vor der nicht garantierten Überschussverrechnung betragen die Tarifbeiträge 86,58 € und 90,81 € monatlich.
Als zusätzliche Vergleichsmöglichkeit haben wir Hannoversche Premium für einen 25-jährigen angestellten Ergotherapeuten mit Berufsausbildung berechnet: 52,96 € monatlich während der ersten fünf Versicherungsjahre, danach 71,38 €. Auch hier sind 1.000 € Rente bis 65 vorgesehen. Das Profil setzt mindestens zehn Jahre Nichtrauchen, keinen überwiegenden Innendienst und keine Führung von mindestens acht festangestellten Mitarbeitern voraus.
Damit werden unterschiedliche Beitragsverläufe sichtbar. Ein Startertarif muss über seine spätere Beitragsstufe mitbetrachtet werden. Die Beispiele sind keine persönliche Annahmezusage; Vorerkrankungen und weitere Angaben können zu anderen Konditionen führen.
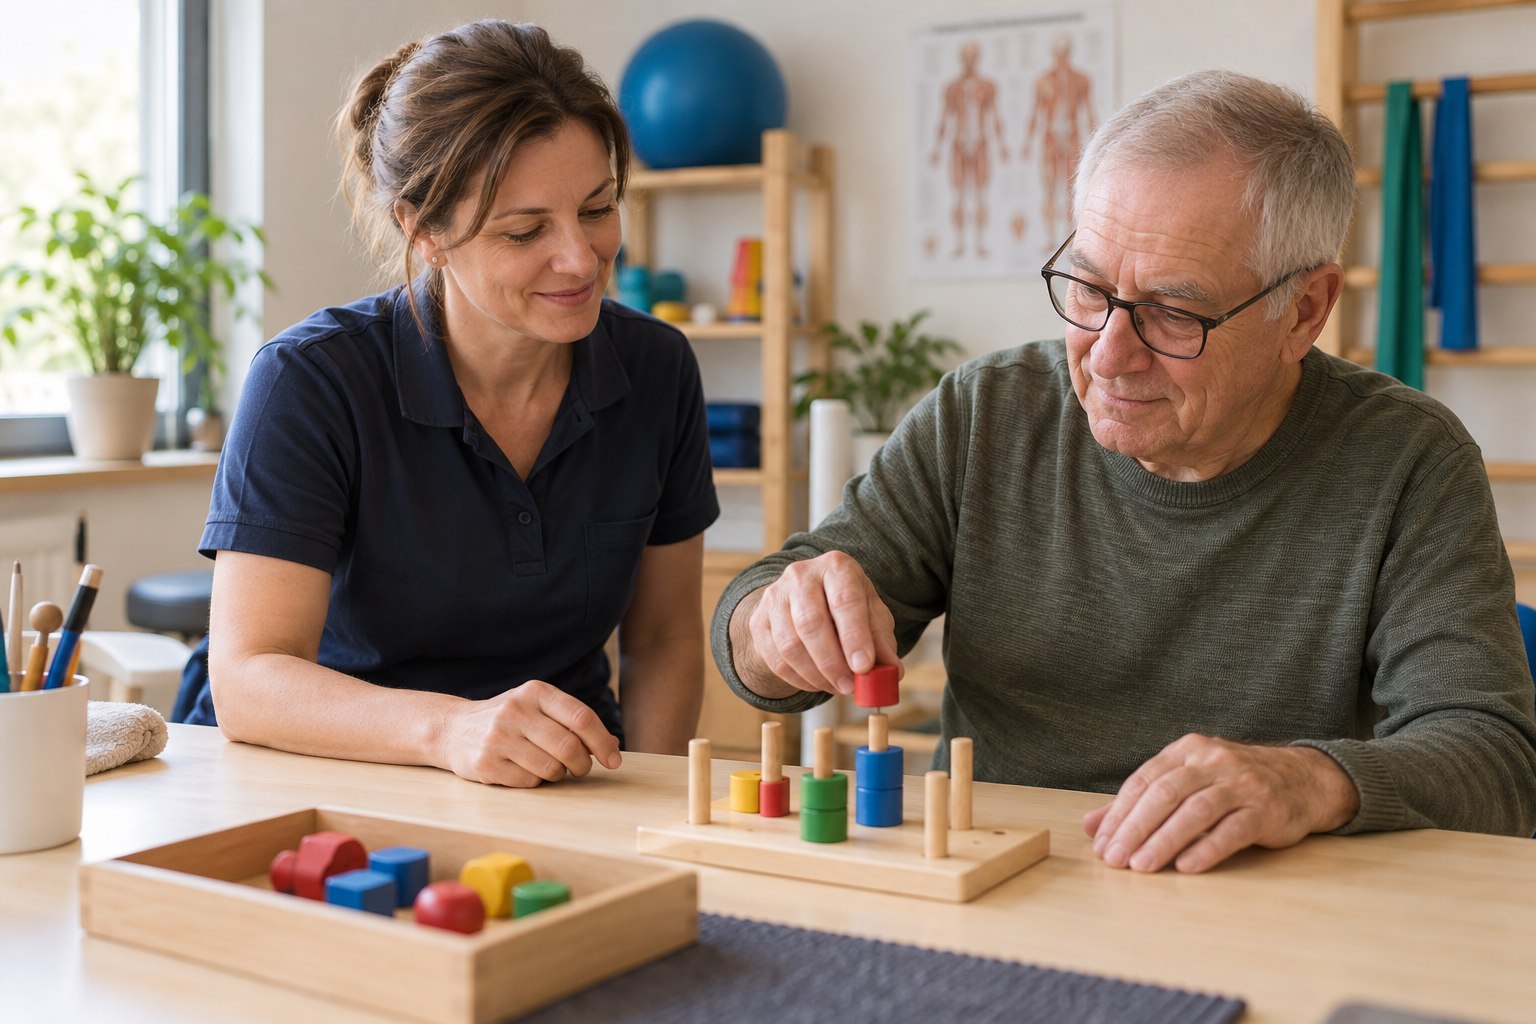
Ergotherapeuten unterstützen Menschen dabei, wichtige Alltagshandlungen wiederzuerlangen oder trotz Einschränkungen auszuführen. Je nach Arbeitsplatz stehen neurologische Rehabilitation, psychische Erkrankungen, Entwicklungsförderung oder motorische Funktionen im Mittelpunkt. Der Arbeitsalltag kann deshalb von Praxis zu Praxis erheblich abweichen.
Für die Angebotsanfrage sollten Sie nicht nur „Therapie“ angeben. Beschreiben Sie beispielsweise Einzelbehandlungen, Gruppenangebote, praktische Hilfestellung, Hilfsmittelberatung und Dokumentation. Die Arbeit mit Kindern unterscheidet sich von einer stationären Rehabilitation oder einer überwiegend beratenden Tätigkeit.
Eine Ergotherapeutin mit vielen praktischen Übungen und Transfers hat ein anderes Tätigkeitsprofil als eine Fachkraft, die überwiegend Lehre oder Leitungsaufgaben übernimmt. Ein vorhandener Hochschulabschluss ersetzt die Beschreibung des tatsächlichen Arbeitstags nicht.
Auch Hausbesuche und wechselnde Einsatzorte gehören in die Angaben. Änderungen der Tätigkeit sollten Sie anhand der Regeln Ihres Vertrags einordnen; eine allgemeine Pflicht zur Meldung jeder Veränderung darf nicht pauschal vorausgesetzt werden.
Zur ergotherapeutischen Arbeit gehören nicht nur körperliche Bewegungen. Aufmerksamkeit, Belastbarkeit, Planung und eine verlässliche Kommunikation können ebenso wesentlich sein. Eine gesundheitliche Einschränkung wird deshalb im Zusammenhang mit den prägenden Aufgaben Ihres Berufs bewertet.
Ein vereinfachtes Beispiel: Kann eine Fachkraft bestimmte feinmotorische Tätigkeiten nicht mehr vormachen oder praktische Hilfestellungen nicht sicher ausführen, muss untersucht werden, welchen Anteil diese Aufgaben am gesunden Berufsbild hatten. Aus einer einzelnen ausgefallenen Übung folgt noch keine automatische BU-Rente.
Bei längeren Erkrankungen helfen aussagekräftige medizinische Unterlagen und eine konkrete Tätigkeitsbeschreibung. Halten Sie fest, welche Aufgaben vor der Erkrankung tatsächlich ausgeübt wurden. Die übliche Stellenbeschreibung allein kann zu allgemein sein. Im Leitfaden zum BU-Leistungsantrag finden Sie dazu weitere Prüfpunkte.
Eine Verringerung der Wochenstunden kann den Alltag entlasten, verändert aber auch den Ausgangspunkt einer späteren beruflichen Bewertung. Eine Teilzeitklausel legt fest, ob und wie ein vorheriges Berufsbild oder zusätzliche Tätigkeiten berücksichtigt werden. Dabei unterscheiden sich die Bedingungen der Versicherer.
Eine freiwillige Stundenreduzierung löst keine BU-Leistung aus. Relevant ist vielmehr, welcher berufliche Maßstab bei einer späteren Erkrankung gilt.
Ein eingeschlossener Schutz bei Arbeitsunfähigkeit kann bei längerer Krankschreibung helfen. Dauer, Nachweise und maximaler Leistungszeitraum stehen in den jeweiligen Bedingungen.
Für eine Familienphase sollten Sie außerdem klären, ob die Rentenhöhe weiterhin zum Haushalt passt und welche Erhöhungsmöglichkeiten später bestehen. Eine BU-Teilzeitregelung ist etwas anderes als eine Beitragsreduzierung oder eine Nachversicherung.
Die berechneten Varianten unterscheiden sich unter anderem durch den AU-Leistungsweg. Vergleichen Sie dafür auch die erforderlichen ärztlichen Nachweise und den zusätzlichen Beitrag.
Das Beispiel beginnt bei 52,96 € und steigt nach fünf Jahren auf 71,38 €. Prüfen Sie, ob der spätere Beitrag zur geplanten beruflichen und finanziellen Entwicklung passt.
Die Günstigerprüfung für Teilzeitkräfte kann bei der Bewertung beruflicher Einschränkungen relevant werden. Lassen Sie sich erklären, welche Tätigkeiten und Voraussetzungen sie in Ihrem Fall berücksichtigt.
Bei einer Gründung steigen häufig die finanziellen Verpflichtungen. Gleichzeitig ist der bisherige BU-Vertrag nicht automatisch zu niedrig oder ungeeignet: Zunächst müssen Rentenhöhe, Nachversicherungsrechte und Regeln für Selbstständige geprüft werden. Eine vorschnelle Kündigung kann neue Gesundheitsprüfungen auslösen.
Wichtig ist die Trennung zwischen privatem Lebensunterhalt und betrieblichen Ausgaben. Eine persönliche BU-Rente ersetzt keine vollständige Absicherung aller Praxiskosten. Auch die Möglichkeit einer Umorganisation muss zum tatsächlichen Betrieb passen: Wie viele Mitarbeiter gibt es, welche Behandlungen erbringen Sie selbst und welche Aufgaben könnten überhaupt übertragen werden?
Bei einem späteren Wechsel zwischen Anstellung und eigener Praxis lohnt sich deshalb ein erneuter Bedarfsabgleich. Der Beitrag allein beantwortet nicht, ob Ihr Schutz noch zum beruflichen Einkommen und zu den privaten Verpflichtungen passt.
Für eine passende Anfrage benötigen Sie Beschäftigungsform, Qualifikation, typische Patientengruppen, Wochenstunden und die gewünschte Rente. Nennen Sie auch geplante Veränderungen wie Teilzeit oder eine Praxisübernahme. Das gewünschte Endalter sollte ausdrücklich festgehalten werden.
Gesundheitsangaben sollten anhand der konkreten Fragen und Zeiträume vorbereitet werden. Bei Behandlungen oder unklaren Diagnosen kann eine anonyme BU-Risikovoranfrage die Auswahl erleichtern. Entscheidend ist eine vollständige, sachliche Darstellung statt einer vorschnellen Selbsteinschätzung.
Fordern Sie Angebote mit nachvollziehbarer Leistungstabelle und Beitragsverlauf an. So können Sie nicht nur den Einstiegspreis, sondern auch spätere Kosten und die für Ihre Ergotherapietätigkeit wichtigen Klauseln vergleichen.
EUROPA E-BU Komfort beträgt im beschriebenen 25-jährigen Angestelltenprofil 51,95 € monatlich bei 1.000 € Rente bis 65. Premium mit AU-Leistung kostet 54,48 €. Individuelle Annahmekonditionen können abweichen.
Im berechneten Beispiel sind es zunächst 52,96 € monatlich für fünf Jahre und anschließend 71,38 €. Die BU-Rente beträgt 1.000 € bis 65. Beide Beitragsstufen gehören in den Kostenvergleich.
Eine Teilzeitklausel kann hilfreich sein, weil sie den Bewertungsmaßstab bei späteren gesundheitlichen Einschränkungen näher festlegt. Welche frühere Tätigkeit oder zusätzlichen Aufgaben einbezogen werden, hängt vom jeweiligen Tarif ab.
Eine persönliche BU-Rente sichert zunächst das private Einkommen nach den Vertragsbedingungen ab. Praxismiete, Mitarbeitergehälter und andere betriebliche Kosten müssen gesondert in die Absicherungsplanung aufgenommen werden.
Beschreiben Sie Ihr Behandlungsprofil und die gewünschte Absicherung. Wir vergleichen passende Angebote mit verständlichen Beiträgen und Leistungsmerkmalen – kostenlos und unverbindlich.
Für wen möchten Sie ein Angebot?
Möchten Sie ein Angebot für sich selbst oder für eine andere Person, z. B. Kinder oder Partner?
Bitte eine Beziehung auswählen.
Bitte den Namen angeben.
{{ istAndereePerson ? ('Wie ist ' + d.fuerWenName + ' beruflich tätig?') : 'Wie sind Sie beruflich tätig?' }}
{{ istAndereePerson ? ('Angaben zu ' + d.fuerWenName) : 'Ihre Angaben zur Person' }}
Bitte Beruf, Geburtsdatum und Raucherstatus angeben.
{{ istAndereePerson ? ('Gewünschter Schutz für ' + d.fuerWenName) : 'Ihr gewünschter Schutz' }}
Bitte beide Felder ausfüllen.
Wer soll das Angebot erhalten?
Bitte eine gültige E-Mail-Adresse angeben (z. B. name@beispiel.de).
Bitte alle Felder ausfüllen.
Fast geschafft
Bitte PLZ, Ort, Straße und Telefonnummer angeben.
Bitte der Datenschutzerklärung zustimmen.
{{ fehler }}
Ihre Anfrage ist eingegangen. Wir vergleichen die passenden Tarife und melden uns in Kürze mit einem unverbindlichen Angebot bei Ihnen.