Hannoversche Premium für Bürokaufleute
Das konkrete Beispiel zeigt einen niedrigeren Beitrag während der ersten fünf Jahre. Prüfen Sie, ob der spätere Betrag zum dauerhaften Budget passt und welche zusätzlichen Leistungen Sie benötigen.
Organisation, Schriftverkehr, Rechnungen und die Abstimmung mit Kollegen machen Büroarbeit vielseitig. Eine Berufsunfähigkeitsversicherung für Bürokaufleute schützt bei gesundheitlich bedingtem Verlust der versicherten beruflichen Leistungsfähigkeit. Für einen jungen Angestellten zeigt ein Beispiel einen Einstieg mit 23,46 € monatlich. Der spätere Beitrag und die passende Rentenhöhe gehören ebenso in den Vergleich.
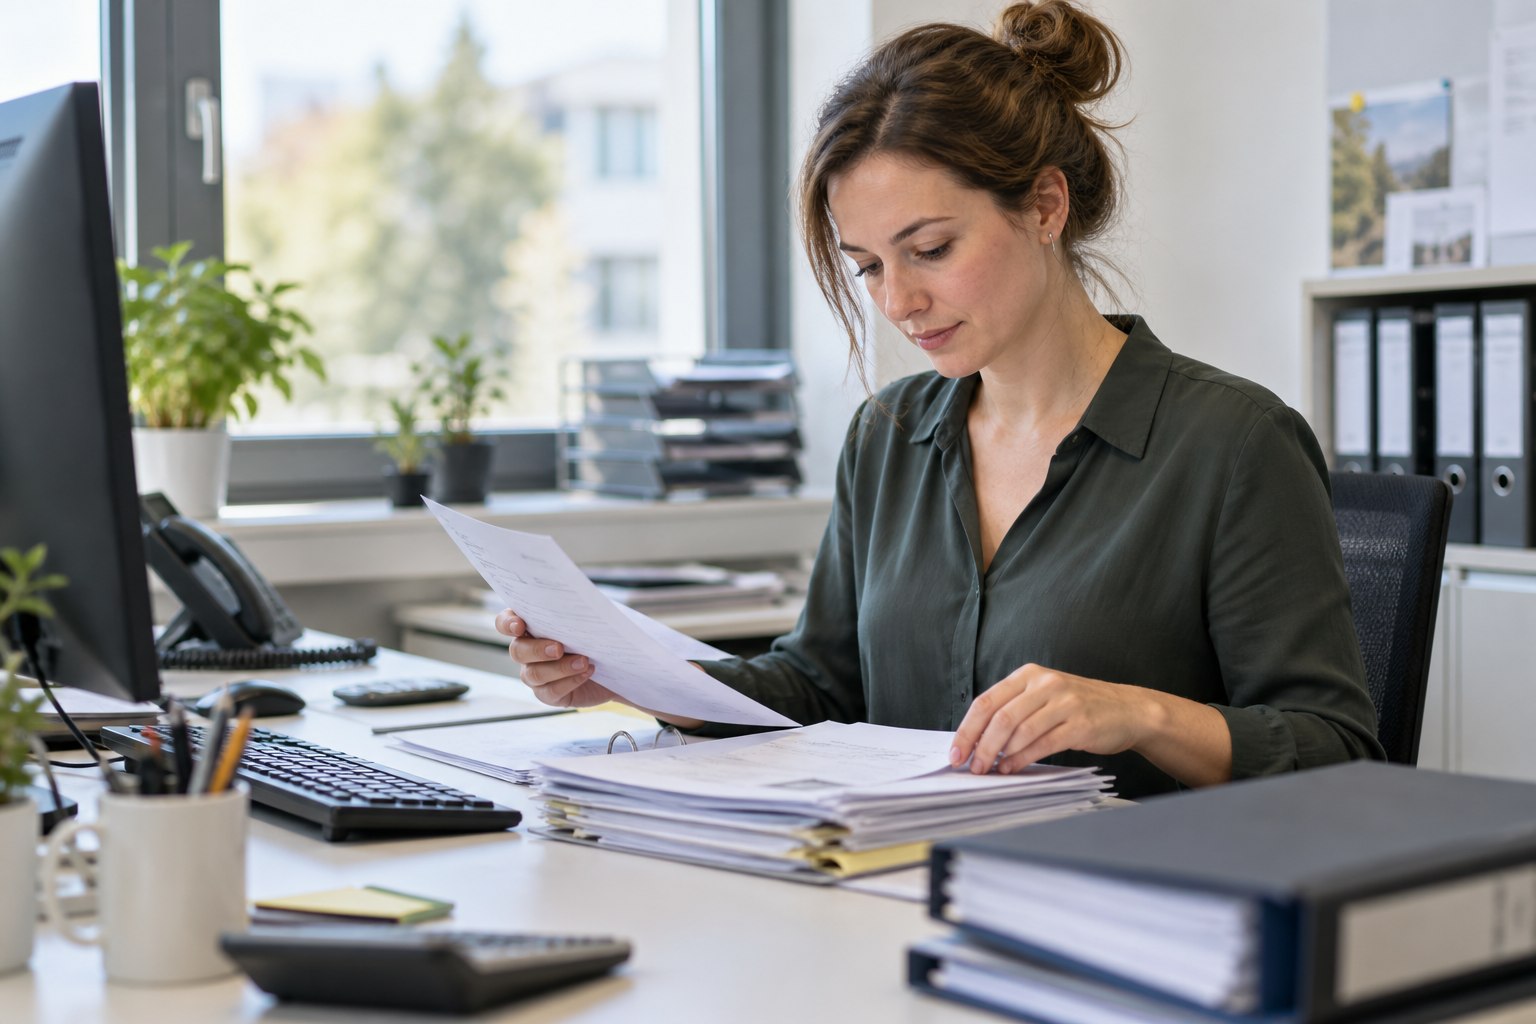
Bürokaufleute, Kaufleute für Büromanagement und allgemeine Bürokräfte arbeiten nicht zwangsläufig in denselben Aufgabenbereichen. Manche Stellen bestehen hauptsächlich aus Assistenz und Terminorganisation, andere aus Rechnungsbearbeitung, Einkauf oder Personalverwaltung. Für die Berufsunfähigkeitsversicherung sollte der konkrete Beruf beschrieben werden, nicht nur der Arbeitsplatz Büro.
Die Ausbildung im Büromanagement verbindet verschiedene kaufmännische und organisatorische Qualifikationen. Je nach gewählten Schwerpunkten und Arbeitgeber unterscheiden sich die späteren Aufgaben. Eine Bürohilfskraft ohne entsprechenden Abschluss darf deshalb nicht ohne eigene Prüfung mit einem ausgebildeten Kaufmann gleichgesetzt werden.
Nennen Sie Ihre Ausbildung und die heutigen Aufgaben. Falls der Rechner eine ältere Berufsbezeichnung wie Bürokaufmann verwendet, sollte geprüft werden, ob diese Ihr Profil zutreffend abbildet. Ein günstiger Treffer allein ist kein ausreichendes Auswahlkriterium.
Das Hannoversche-Beispiel wurde am 13.09.2026 für Bürokaufmann/Bürokauffrau berechnet: Geburtsdatum 01.10.2001, angestellt, seit mindestens zehn Jahren Nichtraucher, Berufsausbildung, über 75 % Innendienst und keine Führung von mindestens acht festangestellten Mitarbeitern. Die Preisermittlung erfolgt vor einer abgeschlossenen persönlichen Gesundheits- und Annahmeprüfung.
Für Kaufmann/Kauffrau für Büromanagement ergibt eine weitere Berechnung bei EUROPA 34,50 € monatlichen Zahlbeitrag im E-BU Komfort. Grundlage sind Alter 25, Nichtraucher, kaufmännische Berufsausbildung, mindestens 75 % Büro oder Aufsicht, keine Führung von mindestens fünf Vollzeitkräften, Beginn Oktober 2026 und ebenfalls 1.000 € BU-Rente bis 65. Ohne garantierte Leistungsdynamik und Karriere-X-Paket; Tarifbeitrag vor nicht garantierter Überschussverrechnung 57,50 €.
Vergleichen Sie den Starterpreis nicht allein mit einer gleichmäßigen Beitragsgestaltung. Im persönlichen Angebot sollten alle späteren Beiträge sichtbar sein. Auch die Berufszuordnung muss für beide Gesellschaften zum tatsächlichen Abschluss und Aufgabenprofil passen. Beide Beispiele sind Orientierungspunkte, keine verbindliche individuelle Preiszusage.
Viele Büroaufgaben setzen längere Konzentrationsphasen, verlässliche Kommunikation und die Fähigkeit voraus, mehrere Vorgänge zu organisieren. Eine Erkrankung kann diese Anforderungen beeinträchtigen. Das gilt unabhängig davon, ob am Arbeitsplatz schwere Lasten bewegt werden oder hauptsächlich am Bildschirm gearbeitet wird.
Ein Beispiel: Eine Bürokauffrau kann noch kurze Texte lesen, aber keine umfangreichen Rechnungsprüfungen und Terminabstimmungen mehr zuverlässig bearbeiten. Bei der BU-Prüfung werden die prägenden Aufgaben und die gesundheitlichen Einschränkungen miteinander verglichen. Die bloße Möglichkeit, zeitweise am Schreibtisch zu sitzen, entscheidet den Anspruch nicht allein.
Die gesetzliche Erwerbsminderungsrente und eine private BU folgen unterschiedlichen Maßstäben. Ein fehlender Anspruch aus einem System beantwortet die Frage nach dem anderen nicht automatisch. Der Vergleich von Berufsunfähigkeit und Erwerbsminderung erklärt diese Abgrenzung.
| Merkmal | Im Büroalltag besonders prüfen |
|---|---|
| Verweisung | Wie wird der ausgeübte Beruf gegenüber theoretischen anderen Tätigkeiten geschützt? |
| Teilzeit | Welches Tätigkeitsbild gilt bei reduzierten Arbeitsstunden? |
| Nachversicherung | Kann die Rente bei passenden Veränderungen erhöht werden? |
| Arbeitsunfähigkeitsleistung | Welche Nachweise und Dauern gelten für eine längere Krankschreibung? |
| Endalter | Reicht die Leistung bis zum geplanten Übergang in die Altersrente? |
Diese Funktionen ergänzen sich, ersetzen einander aber nicht. Eine AU-Leistung kann die Prüfung einer längeren Krankschreibung erleichtern, ist jedoch keine pauschale Rentenzusage bei jeder Erkrankung. Gute Nachversicherungsrechte helfen nur, wenn der vereinbarte Anlass passt und die Antragsfrist eingehalten wird.
Bei einem begrenzten Budget sollte zuerst die ausreichende Rentenhöhe mit einer passenden Laufzeit geprüft werden. Anschließend können zusätzliche Bausteine verglichen werden. Eine umfangreiche Liste von Extras nutzt wenig, wenn die eigentliche BU-Rente die laufenden Ausgaben nicht deckt.
Das konkrete Beispiel zeigt einen niedrigeren Beitrag während der ersten fünf Jahre. Prüfen Sie, ob der spätere Betrag zum dauerhaften Budget passt und welche zusätzlichen Leistungen Sie benötigen.
Die berechnete Variante dient als weiterer Ausgangspunkt für einen Vergleich. Dabei sollten Rentenhöhe, Endalter, Überschussverrechnung und die genaue Berufszuordnung mit berücksichtigt werden.
Die Beispiele sind keine vollständige Marktübersicht. Andere Versicherer können im Einzelfall ebenfalls passende Konditionen anbieten. Ein unverbindlicher Vergleich sollte deshalb Ihre persönlichen Angaben und gewünschten Leistungen zum Ausgangspunkt nehmen.
Eine Teilzeitstelle kann den Rentenbedarf reduzieren, muss es aber nicht im selben Verhältnis wie die Arbeitsstunden. Miete und viele weitere Haushaltskosten bleiben bestehen. Berechnen Sie deshalb den eigenen Anteil an den laufenden Verpflichtungen und berücksichtigen Sie nur verlässlich verfügbare weitere Einnahmen.
Auch nach Elternzeit kann sich das Aufgabenprofil verändern. Ein Vertrag sollte nachvollziehbar regeln, welche Tätigkeit und welcher zeitliche Bezug bei der Leistungsprüfung gelten. Mehr dazu erklärt der BU-Ratgeber für Teilzeitbeschäftigte.
Bei zusätzlicher Verantwortung, einer Fortbildung oder einer Gehaltserhöhung lohnt eine erneute Bedarfsprüfung. Prüfen Sie, ob die vorhandene BU über Nachversicherungsrechte angepasst werden kann. Nicht jede berufliche Veränderung ist automatisch ein versicherter Erhöhungsanlass; Fristen und Vertragsgrenzen müssen beachtet werden.
Notieren Sie Beruf, Abschluss, Wochenstunden und Aufgabenanteile. Geben Sie an, ob neben der Bürotätigkeit regelmäßig praktische Einsätze, Außendienst oder besondere Führungsaufgaben vorkommen. Ergänzen Sie Ihre gewünschte Monatsrente und das Endalter.
Bei Gesundheitsfragen zählen die tatsächlich gestellten Fragen und Zeiträume. Falls alte Behandlungsangaben unklar sind, können Unterlagen vor der Antragstellung helfen. Bestehen Vorerkrankungen, lässt sich über eine BU-Risikovoranfrage prüfen, welche Konditionen infrage kommen.
Ein vorhandener Vertrag gehört ebenfalls in den Vergleich. Schauen Sie gemeinsam auf Beitrag, versicherte Rente und Bedingungen. So lässt sich beurteilen, ob eine Ergänzung oder Anpassung sinnvoll ist, ohne gute bestehende Leistungen allein wegen eines kleineren Werbepreises aufzugeben.
Das berechnete Hannoversche-Premium-Beispiel für das dargestellte junge Angestelltenprofil beginnt bei 23,46 € monatlich für 1.000 € BU-Rente bis 65. Nach fünf Versicherungsjahren steigt der ausgewiesene Beitrag auf 33,28 €. Persönliche Annahmekonditionen sind gesondert zu prüfen.
Auch Bürokräfte können durch gesundheitliche Einschränkungen ihre beruflichen Aufgaben nicht mehr erfüllen. Ob eine private BU benötigt wird, hängt vom eigenen Einkommensbedarf und vorhandener Absicherung ab. Geringe körperliche Belastung bedeutet nicht, dass kein Risiko besteht.
Nein. Ausbildung, tatsächliche Aufgaben und Anstellungsstatus können die BU-Einstufung verändern. Das Beispiel eines ausgebildeten Bürokaufmanns darf nicht ohne eigene Prüfung auf sämtliche Bürohilfs- oder Assistenzstellen übertragen werden.
Das sollte anhand des tatsächlichen Bedarfs geprüft werden. Viele Ausgaben bleiben auch bei Teilzeit bestehen. Bevor Bürokaufleute ihre BU-Rente reduzieren, sollten sie außerdem klären, unter welchen Bedingungen eine spätere Erhöhung möglich wäre.
Lassen Sie passende Tarife für Ihre Tätigkeit im Büromanagement oder in der kaufmännischen Assistenz vergleichen. Die Anfrage ist kostenlos und unverbindlich.
Für wen möchten Sie ein Angebot?
Möchten Sie ein Angebot für sich selbst oder für eine andere Person, z. B. Kinder oder Partner?
Bitte eine Beziehung auswählen.
Bitte den Namen angeben.
{{ istAndereePerson ? ('Wie ist ' + d.fuerWenName + ' beruflich tätig?') : 'Wie sind Sie beruflich tätig?' }}
{{ istAndereePerson ? ('Angaben zu ' + d.fuerWenName) : 'Ihre Angaben zur Person' }}
Bitte Beruf, Geburtsdatum und Raucherstatus angeben.
{{ istAndereePerson ? ('Gewünschter Schutz für ' + d.fuerWenName) : 'Ihr gewünschter Schutz' }}
Bitte beide Felder ausfüllen.
Wer soll das Angebot erhalten?
Bitte eine gültige E-Mail-Adresse angeben (z. B. name@beispiel.de).
Bitte alle Felder ausfüllen.
Fast geschafft
Bitte PLZ, Ort, Straße und Telefonnummer angeben.
Bitte der Datenschutzerklärung zustimmen.
{{ fehler }}
Ihre Anfrage ist eingegangen. Wir vergleichen die passenden Tarife und melden uns in Kürze mit einem unverbindlichen Angebot bei Ihnen.