EUROPA Premium: Arbeitsunfähigkeit zusätzlich berücksichtigen
Premium erweitert Komfort um Leistungen bei bedingungsgemäßer Arbeitsunfähigkeit. Die Anforderungen an Nachweise und Dauer sollten zusammen mit dem Mehrbeitrag betrachtet werden.
Sie erschließen Wasser, arbeiten an Bohrungen und halten Anlagen funktionsfähig. Eine Berufsunfähigkeitsversicherung sollte Ihre konkrete Brunnenbautätigkeit und den privaten Rentenbedarf erfassen. Für einen 25-jährigen angestellten Brunnenbauer haben wir 71,05 Euro monatlich für 1.000 Euro BU-Rente bis 60 berechnet.
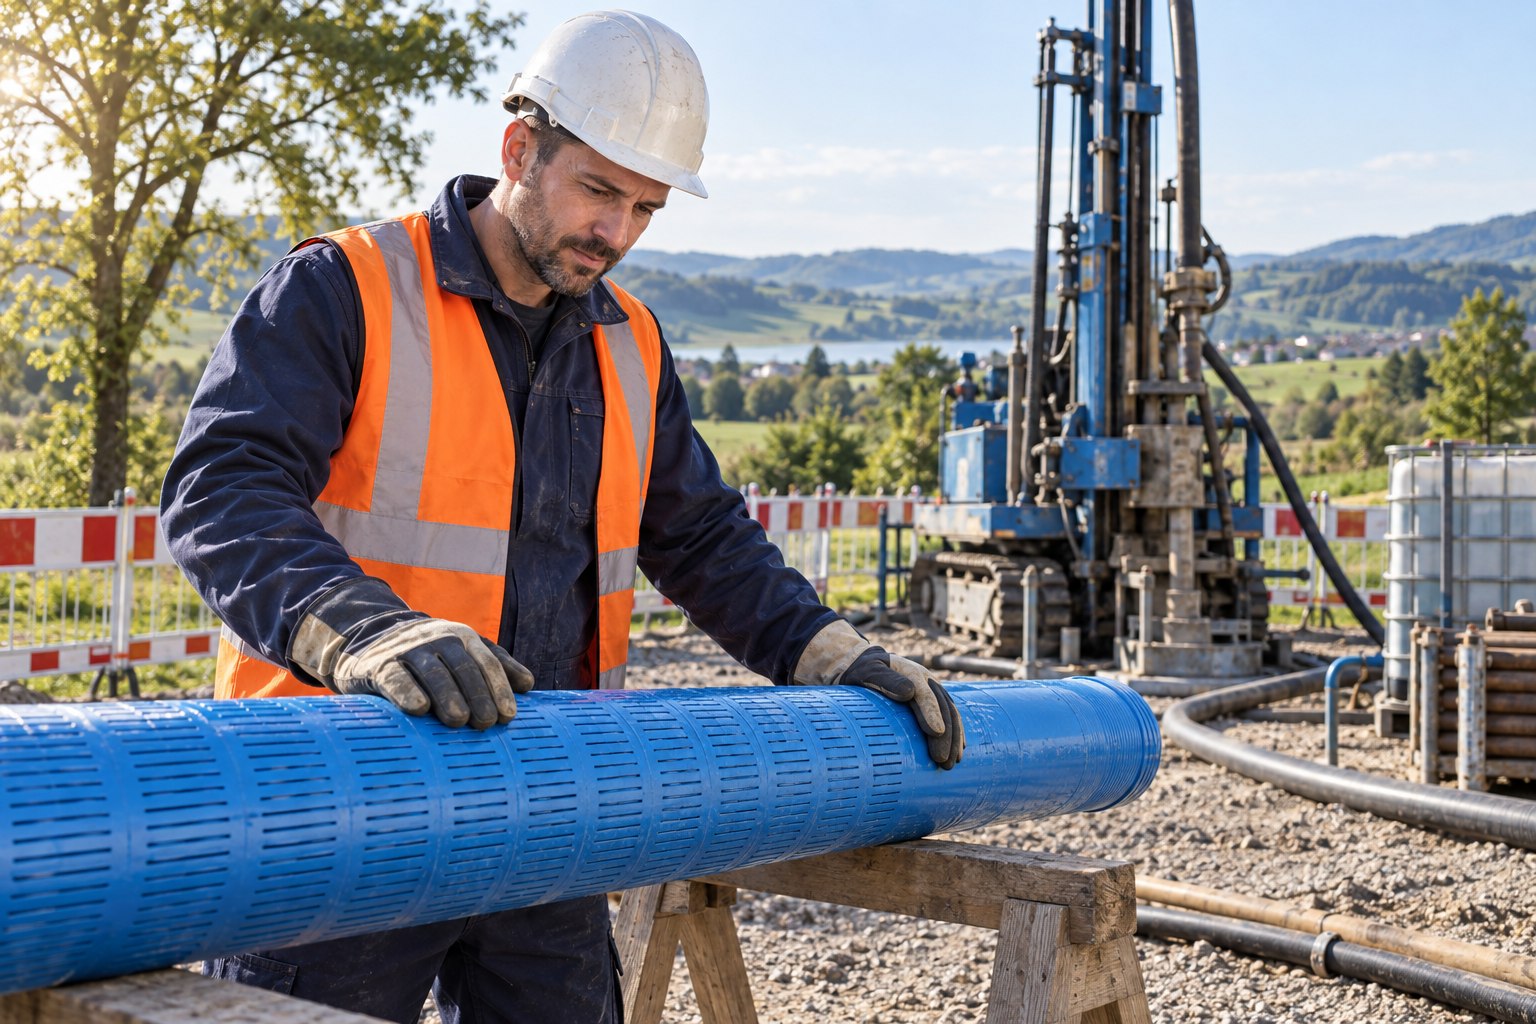
Zum Brunnenbau gehören die Herstellung und der Ausbau von Bohrungen sowie die Errichtung und Instandhaltung entsprechender Anlagen. Auch Grundwassermessstellen, geothermische Anlagen und weitere Aufgaben im Spezialtiefbau können Teil des Berufs sein.
Für die Berufsunfähigkeitsversicherung sollten Sie angeben, welche dieser Arbeiten Ihre tatsächliche Tätigkeit prägen. Ein allgemeiner Hinweis auf Bohrtechnik erklärt noch nicht, welche Maschinen, Anlagen und praktischen Aufgaben regelmäßig zu Ihrem Arbeitsplatz gehören.
Beschreiben Sie Bohrarbeiten, Ausbau und Installation der jeweiligen Anlagen. Nennen Sie dabei Ihre selbst ausgeführten Aufgaben.
Erfassen Sie Wartung, Sanierung oder Rückbau, soweit diese Arbeiten regelmäßig anfallen. Auch die fachliche Beurteilung gehört zum Berufsprofil.
Der aktuelle Ausbildungsberuf ist breit angelegt. Ein bestimmter Arbeitsplatz kann trotzdem spezialisiert sein. Für ein persönliches Angebot sollten der vorhandene Abschluss und die heutigen Aufgaben zusammen betrachtet werden.
Ein wissenschaftlich geprägter Einsatz ist von praktischer Brunnenbauarbeit zu unterscheiden. Beispielsweise behandelt die Berufsunfähigkeitsversicherung für Geologen eine andere berufliche Ausgangslage. Gemeinsame Themen rund um Boden und Wasser machen die Preisprofile nicht austauschbar.
Unser EUROPA-Beispiel ergibt 71,05 Euro monatlich im Tarif Komfort und 74,60 Euro in Premium. In beiden Varianten sind 1.000 Euro monatliche BU-Rente bis 60 vorgesehen. Versicherungsdauer und Leistungsdauer enden mit demselben Alter.
Die Berechnung vom 14. September 2026 verwendet Geburtstag 1. Oktober 2001, Beginn 1. Oktober 2026, Angestelltenstatus und Nichtraucher. Angegeben wurden eine abgeschlossene handwerkliche Ausbildung, weniger als 75 Prozent Büro- oder Aufsichtstätigkeit sowie keine Leitung mit mindestens fünf unterstellten Vollzeitkräften.
Vor Überschussverrechnung liegen die monatlichen Tarifbeiträge bei 118,42 Euro für Komfort und 124,34 Euro für Premium. Die niedrigeren Zahlbeiträge können sich bei veränderten Überschüssen ändern. Zusätzliche Leistungsdynamik und Karriere-X-Paket sind nicht eingeschlossen.
Das Beispiel verwendet das Profil Brunnenbauer. Besondere Einsätze oder abweichende Aufgaben müssen im persönlichen Angebot geprüft werden. Eine abgeschlossene Gesundheitsprüfung ist mit dieser Berechnung noch nicht verbunden.
Eine andere Rente oder ein späteres Endalter benötigt eine neue Kalkulation. Die Zahlen sind deshalb eine konkrete Preisorientierung, aber keine pauschale Zusage für jede Person im Brunnenbau.
Brunnenbau verbindet praktische Arbeit und technischen Ablauf. Geräte müssen verlässlich bedient, Bauteile eingebaut und Ergebnisse fachlich beurteilt werden. Gesundheitliche Einschränkungen können verschiedene Teile dieser Arbeit betreffen.
| Bereich | Im Tätigkeitsprofil nachvollziehbar erfassen |
|---|---|
| Vorbereitung | Arbeitsplanung und die persönlich ausgeführten vorbereitenden Schritte |
| Bohr- und Ausbauarbeiten | Praktische Abläufe und erforderliche Bewegungen |
| Anlagentechnik | Bedienung, Installation und fachliche Kontrolle |
| Dokumentation | Zuordnung und Bewertung der Ergebnisse |
Ein vereinfachter Fall: Ein Brunnenbauer kann Unterlagen noch auswerten, aber wesentliche praktische Ausbauarbeiten nicht mehr ausreichend durchführen. Ob Berufsunfähigkeit vorliegt, ergibt sich aus dem bisherigen Berufsbild, den medizinischen Einschränkungen und den Vertragsbedingungen.
Eine Diagnose allein entscheidet die Frage nicht. Ebenso wenig genügt es, pauschal auf eine noch mögliche Bürotätigkeit zu verweisen. Für den Leistungsantrag sollten der tatsächliche Aufgabenmix und die gesundheitlichen Auswirkungen verständlich dokumentiert werden.
Ein Tarifvergleich sollte zeigen, wann eine Leistung möglich ist und wie der Vertrag später angepasst werden kann. Zusätzliche Arbeitsunfähigkeitsleistungen und berufliche Entwicklungsmöglichkeiten erfüllen dabei unterschiedliche Zwecke.
Premium erweitert Komfort um Leistungen bei bedingungsgemäßer Arbeitsunfähigkeit. Die Anforderungen an Nachweise und Dauer sollten zusammen mit dem Mehrbeitrag betrachtet werden.
Das optionale Paket umfasst unter anderem einen Qualifikationsbonus und weitere Entwicklungsmöglichkeiten. Bei einem späteren Berufswechsel oder einer Weiterbildung können die konkreten Voraussetzungen interessant werden.
Eine neue Qualifikation allein garantiert keinen niedrigeren Beitrag. Ebenso ist ein optionales Paket nur dann Bestandteil des Schutzes, wenn es entsprechend vereinbart wurde. Lassen Sie die gewünschten Leistungen im Angebot eindeutig ausweisen.
Für Selbstständige gehört neben dem persönlichen Rentenbedarf auch die Umorganisationsregel in den Vergleich. Unter bestimmten Voraussetzungen kann eine wirtschaftlich sinnvolle Änderung der Aufgaben im Betrieb berücksichtigt werden.
Beschreiben Sie deshalb Mitarbeiter, eigene praktische Mitarbeit und die tatsächliche Organisation. Ein Betrieb, dessen Inhaber überwiegend selbst arbeitet, kann anders aufgebaut sein als ein Unternehmen mit einer weitgehend organisatorischen Leitung. Der bloße Titel Geschäftsführer beantwortet diese Frage nicht.
Die persönliche BU-Rente ersetzt außerdem nicht automatisch sämtliche laufenden Betriebskosten. Maschinen, Personal und andere Verpflichtungen benötigen eine eigene finanzielle Betrachtung. Ihre private Rente sollte an den persönlichen Ausgaben ausgerichtet sein.
Steigt dieser Bedarf, können Nachversicherungsrechte oder eine BU-Dynamik helfen. Prüfen Sie die jeweiligen Grenzen und Anlässe, statt eine beliebige spätere Erhöhung vorauszusetzen.
Unser Beispiel endet mit 60. Wenn Sie nach diesem Alter weiter auf Einkommen angewiesen sind, muss die verbleibende Zeit ausdrücklich geplant werden. Ein kurzer Vertrag ist keine allgemeine Empfehlung für den gesamten Absicherungsbedarf im Brunnenbau.
Auch die Rente von 1.000 Euro dient nur als Rechengröße. Vergleichen Sie sie mit Wohnkosten, Lebenshaltung und familiären Verpflichtungen. Für den persönlichen Bedarf kann ein anderer Betrag sinnvoll sein und muss entsprechend kalkuliert werden.
Vor einem Antrag sollten gesundheitliche Angaben sorgfältig geklärt sein. Eine anonyme Risikovoranfrage zur Berufsunfähigkeitsversicherung kann mögliche Annahmebedingungen vorab prüfen. Geben Sie im Formular Ihren genauen Tätigkeitsschwerpunkt und die gewünschte Absicherung an, um einen unverbindlichen Vergleich zu erhalten.
EUROPA Komfort kostet im Beispiel 71,05 Euro monatlich für 1.000 Euro BU-Rente bis 60. Die Person ist 25, angestellt, Nichtraucher und handwerklich ausgebildet. Berechnet wurde am 14. September 2026, vorbehaltlich individueller Prüfung.
Geothermische Anlagen können Teil der Brunnenbautätigkeit sein. Für die Berufsunfähigkeitsversicherung sollten die tatsächlich ausgeführten Arbeiten und besonderen Einsatzbedingungen genau beschrieben werden. Das allgemeine Berufsprofil ersetzt keine individuelle Zuordnung.
Neben dem privaten Rentenbedarf ist die Umorganisationsregel des BU-Vertrags wichtig. Mitarbeiter, eigene praktische Mitarbeit und wirtschaftlich sinnvolle Änderungen der Organisation können relevant sein. Laufende Betriebskosten sind getrennt zu planen.
Weil es den Leistungszeitraum begrenzt. Brunnenbauer, die danach weiter Einkommen benötigen, müssen diese Zeit berücksichtigen. Ein Beispiel bis 60 darf nicht wie ein Schutz für beliebig viele spätere Jahre dargestellt werden.
Fordern Sie ein unverbindliches Angebot für Ihre tatsächliche Tätigkeit an. Rente, Laufzeit und gewünschte Zusatzleistungen werden passend gegenübergestellt.
Für wen möchten Sie ein Angebot?
Möchten Sie ein Angebot für sich selbst oder für eine andere Person, z. B. Kinder oder Partner?
Bitte eine Beziehung auswählen.
Bitte den Namen angeben.
{{ istAndereePerson ? ('Wie ist ' + d.fuerWenName + ' beruflich tätig?') : 'Wie sind Sie beruflich tätig?' }}
{{ istAndereePerson ? ('Angaben zu ' + d.fuerWenName) : 'Ihre Angaben zur Person' }}
Bitte Beruf, Geburtsdatum und Raucherstatus angeben.
{{ istAndereePerson ? ('Gewünschter Schutz für ' + d.fuerWenName) : 'Ihr gewünschter Schutz' }}
Bitte beide Felder ausfüllen.
Wer soll das Angebot erhalten?
Bitte eine gültige E-Mail-Adresse angeben (z. B. name@beispiel.de).
Bitte alle Felder ausfüllen.
Fast geschafft
Bitte PLZ, Ort, Straße und Telefonnummer angeben.
Bitte der Datenschutzerklärung zustimmen.
{{ fehler }}
Ihre Anfrage ist eingegangen. Wir vergleichen die passenden Tarife und melden uns in Kürze mit einem unverbindlichen Angebot bei Ihnen.